Pouvoir d’achat des ménages
Le pouvoir d’achat des ménages dépend principalement de leurs revenus et du niveau des prix. Lorsque les prix augmentent plus rapidement que les revenus, le pouvoir d’achat diminue. L’inflation peut réduire le pouvoir d’achat des ménages, notamment pour les produits de première nécessité. Les ménages doivent parfois réduire leurs dépenses lorsque leur pouvoir d’achat baisse. Une hausse des salaires peut contribuer à améliorer le pouvoir d’achat des ménages. Le pouvoir d’achat est un élément important du niveau de vie des ménages. Les dépenses liées au logement, à l’alimentation et à l’énergie représentent une part importante du budget des ménages. En moyenne, un ménage peut consacrer environ 30 % de son budget au logement, 15 % à l’alimentation et 10 % aux transports. Lorsque les prix de l’énergie et des produits alimentaires augmentent, les dépenses des ménages deviennent plus importantes.
En France, le pouvoir d’achat du revenu disponible brut des ménages a diminué de 0,4 % en 2025. Lorsqu’on tient compte de la taille des ménages, la baisse atteint 0,7 % par unité de consommation. En parallèle, les prix de la consommation ont augmenté de 0,8 % en 2025. Aux États-Unis, le revenu réel des ménages par habitant a augmenté de 0,2 % au premier trimestre 2026, après une baisse de 0,2 % au quatrième trimestre 2025. Aux États-Unis, les prix à la consommation ont augmenté de 2,7 % entre décembre 2024 et décembre 2025. Ces chiffres montrent que le pouvoir d’achat n’évolue pas de la même manière dans les trois pays. En 2025 et au début de 2026, l’Allemagne et les États-Unis ont connu une évolution légèrement positive du revenu réel des ménages, tandis que la France a connu une évolution plus faible.
Households’ purchasing power mainly depends on their income and the level of prices. When prices increase faster than incomes, purchasing power decreases. Inflation can reduce households’ purchasing power, especially for essential goods. Households sometimes have to reduce their spending when their purchasing power decreases.An increase in wages can help improve households’ purchasing power. Purchasing power is an important factor in households’ standard of living.Housing, food, and energy expenses represent a significant part of household budgets. On average, a household may spend about 30% of its budget on housing, 15% on food, and 10% on transport. When energy and food prices increase, household expenses become higher.
In France, household purchasing power, measured by gross disposable income, decreased by 0.4% in 2025. When household size is taken into account, the decrease reached 0.7% per consumption unit. At the same time, consumer prices increased by 0.8% in 2025. In Germany, the situation was more favourable in 2025. Nominal wages increased by 4.2%, while consumer prices rose by 2.2%. As a result, real wages increased by 1.9%, which means that employees’ purchasing power improved.In the United States, real household income per capita increased by 0.2% in the first quarter of 2026, after falling by 0.2% in the fourth quarter of 2025. In the United States, consumer prices increased by 2.7% between December 2024 and December 2025. These figures show that purchasing power does not evolve in the same way in the three countries. In 2025 and early 2026, Germany and the United States experienced slightly positive growth in real household income, while France experienced a weaker evolution.
« Travaillez plus, vous multipliez l’emploi ; dépensez plus, vous participez à la croissance ; gagnez plus, vous augmentez le pouvoir d’achat ! » Christine Lagarde
« Ce mot-poison [le pouvoir d’achat] empêche de remettre en cause la consommation et enferme les luttes sociales dans la revendication d’un toujours plus. » Paul Ariès
Sommaire
I – LES DÉFINITIONS DE LA CONSOMMATION FINALE DES MÉNAGES
IV – LES ÉVOLUTIONS DU POUVOIR D ‘ACHAT EN LONGUE PÉRIODE
VI – LE POUVOIR D’ACHAT PAR TYPE DE REVENU
VII – LES CRITIQUES DU POUVOIR D’ACHAT
VIII – LES NOTIONS DE REVENU « ARBITRABLE » ET DE « DÉPENSES PRÉ-ENGAGÉES »
IX – MÉTHODES ET DÉFINITIONS DES COMPTES PAR CATÉGORIES DE MÉNAGES
X – L’IMPACT DE LA REDISTRIBUTION DES REVENUS PAR LES POUVOIRS PUBLICS
Introduction
° Le « pouvoir d’achat » est un terme introduit pour la première fois par l’économiste Adam Smith au XVIIIe siècle pour expliquer la puissance que procure la richesse : elle permet d’acheter le travail des autres. Depuis, ce terme est passé dans le langage courant et est particulièrement utilisé dans le débat public en France. Comment le définir ? [1] (Les chiffres entre parenthèses renvient à la bibliographie en fin de page).
1 – Définition , approche comptable et ressenti des ménages
° Il correspond aux variations du volume de biens et services que le revenu disponible des ménages permet d’acheter. Son évolution tient ainsi compte de la différence entre l’évolution du revenu disponible moyen et celle des prix à la consommation. Cet indicateur présente des atouts indéniables : il tient compte de l’ensemble des revenus des ménages, il est disponible rapidement (60 jours après la fin du trimestre), tout en étant conforme au cadre des comptes nationaux. Pour autant, bien que le revenu disponible des ménages soit défini par des normes internationales, la méthode pour mesurer le pouvoir d’achat n’est pas décrite dans les manuels internationaux, elle peut donc faire débat.
° Comment évolue le pouvoir d’achat des ménages ? À cette question qui tient une place importante dans le débat public, l’Insee répond par différentes approches, en estimant notamment l’évolution du pouvoir d’achat pour des catégories particulières de ménages et de revenus tel que les salaires du privé ou du public par exemple, mais aussi par la diffusion des indicateurs d’inégalités, comme des ratios sur la dispersion des niveaux de vie ou encore le taux de pauvreté. Celui qui retient particulièrement l’attention, parce qu’il concerne l’ensemble des ménages et des revenus, c’est « le pouvoir d’achat du revenu disponible des ménages par unité de consommation », calculé dans le cadre d’analyses économiques des comptes nationaux et qu’on dénomme souvent simplement « pouvoir d’achat ».
° On peut lui reprocher néanmoins d’être seulement un indicateur synthétique ne permettant pas de décrire les situations individuelles ; il doit donc être complété par des analyses selon des catégories de ménages, en particulier selon leur niveau de revenus. L’Insee investit en ce sens et produit régulièrement des résultats et des analyses, mais la disponibilité des sources nécessaires à ces travaux engendre un délai de quelques années, si bien que ce sont plutôt les évolutions du pouvoir d’achat qui sont commentées dans l’analyse conjoncturelle. Ainsi, l’Insee estime un niveau de vie médian des ménages, correspondant au revenu disponible du ménage divisé par le nombre d’unités de consommation, davantage représentatif de la situation du ménage « central », mais dont les données ne sont disponibles qu’avec un certain délai car elles nécessitent de disposer des situations individuelles.
° L’idée de divergence entre mesure de la croissance et ressenti du niveau de vie doit beaucoup à une confusion fréquente entre deux façons de mesurer la croissance [2]. Les macroéconomistes s’intéressent à des agrégats : le produit intérieur brut (PIB) ou le revenu disponible total de l’ensemble des ménages. Si l’un et l’autre ont reculé dans le sillage de la crise de 2008-2009, l’un et l’autre ont fini par se remettre sur une trajectoire croissante. Ils étaient en 2018 neuf à dix points au-dessus de leurs niveaux de 2007. Mais ce ne sont pas ces chiffres-là qu’il faut comparer au ressenti du pouvoir d’achat. Il faut au minimum les rapporter à l’évolution de la population ou, mieux encore, du nombre d’unités de consommation, afin de tenir compte de la réduction de la taille des ménages. Un ménage de petite taille a moins de possibilités de mise en commun de ses dépenses collectives, telles que les dépenses d’équipement. À revenu par tête identique, son niveau de vie est donc plus faible que celui d’un ménage de plus grande taille.
° La définition proposée par l’Insee est ainsi très large : le pouvoir d’achat correspond au volume de biens et services qu’un revenu permet d’acheter. En établir la mesure nécessite de répondre à plusieurs questions : quel revenu considérer (salaire, bénéfices des indépendants, prestations…) ? Sur quel périmètre (revenus individuels ou du ménage) ? Sur quels biens et services (uniquement de la consommation ou également les dépenses d’investissement en logement) ? Toutefois le ressenti des ménages peut s’écarter de cet indicateur : les situations des Français sont diverses et expliquent en partie les tensions qui apparaissent dès qu’un indicateur synthétique tente de résumer des évolutions individuelles. En outre, les ménages sont plus sensibles à certaines composantes du pouvoir d’achat que l’indicateur objectif. Ils donnent par exemple plus de poids à l’évolution des prix sur leurs achats fréquents qu’ils ne pèsent en réalité dans le total de leur consommation. Déjà en 2020, l’Insee décrivait le travail réalisé pour permettre de rapprocher les chiffres et le ressenti , et soulignait les difficultés auxquelles il fallait faire face.
2 – L’année 2024 a été marquée par une augmentation du niveau de vie des Français, mais peu ressentie par les ménages
° En 2024, le pouvoir d’achat du revenu disponible brut par unité de consommation a progressé de +2,2 % (après +0,4 % en 2023 et -0,3 % en 2022) [3]. De son côté, le niveau de vie médian a progressé de +1,8 % en euros constants en 2024, soit une hausse plus soutenue que durant les deux années précédentes (+1,0 % en 2023 et -0,1 % en 2022). Dans les deux cas, les revenus nominaux utilisés ont ralenti et l’accélération provient du reflux marqué de l’inflation : au sens de l’indice des prix à la consommation, celle-ci s’établit à +2,0 % en moyenne annuelle, après +4,9 % en 2023 et +5,2 % en 2022. Cette hausse des niveaux de vie peut être expliquée par plusieurs facteurs : la revalorisation des pensions de retraite et prestations sociales sur l’inflation passée, l’augmentation des salaires dans un contexte de hausse du taux d’emploi et de stabilité du chômage, ainsi que l’augmentation des revenus de capitaux mobiliers, en particulier des dividendes.
° Cependant, les ménages n’ont que partiellement perçu cette bonne tenue de leur pouvoir d’achat : l’indicateur de confiance des ménages, historiquement bien corrélé au pouvoir d’achat, n’a pas atteint en 2024 le même niveau qu’en 2019 ou en 2021 alors que la progression du pouvoir d’achat était comparable (graphique suivant). En particulier, en moyenne en 2024, seuls 11 % des ménages ont déclaré que la situation financière de leur foyer s’améliorait sur les douze derniers mois1, une part quasi stable par rapport à l’année précédente (10 %). Cet écart de perception a pu concourir à la hausse du taux d’épargne qui est passé de 17,0 % en 2023 à 18,5 % en 2024, même si les raisons de la hausse du taux d’épargne sont potentiellement multiples
° Ces résultats doivent toutefois être interprétés avec précaution, dans la mesure où la question posée en début d’année aux ménages concernant l’évolution de leur revenu sur les douze derniers mois peut être comprise de deux manières différentes : d’une part, leur réponse peut se référer à l’évolution de leur revenu en moyenne sur l’année civile qui vient de s’achever, mais d’autre part, elle pourrait suivre une logique de glissement annuel si les ménages se réfèrent à l’évolution de leur revenu depuis le début d’année précédente. Néanmoins, les résultats obtenus en suivant ces deux interprétations sont relativement proches et mettent en évidence une tendance à la sous-estimation de la dynamique des revenus, en particulier chez les plus âgés et les plus aisés.
Indicateur synthétique de la confiance des ménages et glissement annuel du pouvoir d’achat du revenu disponible brut par unité de consommation des ménages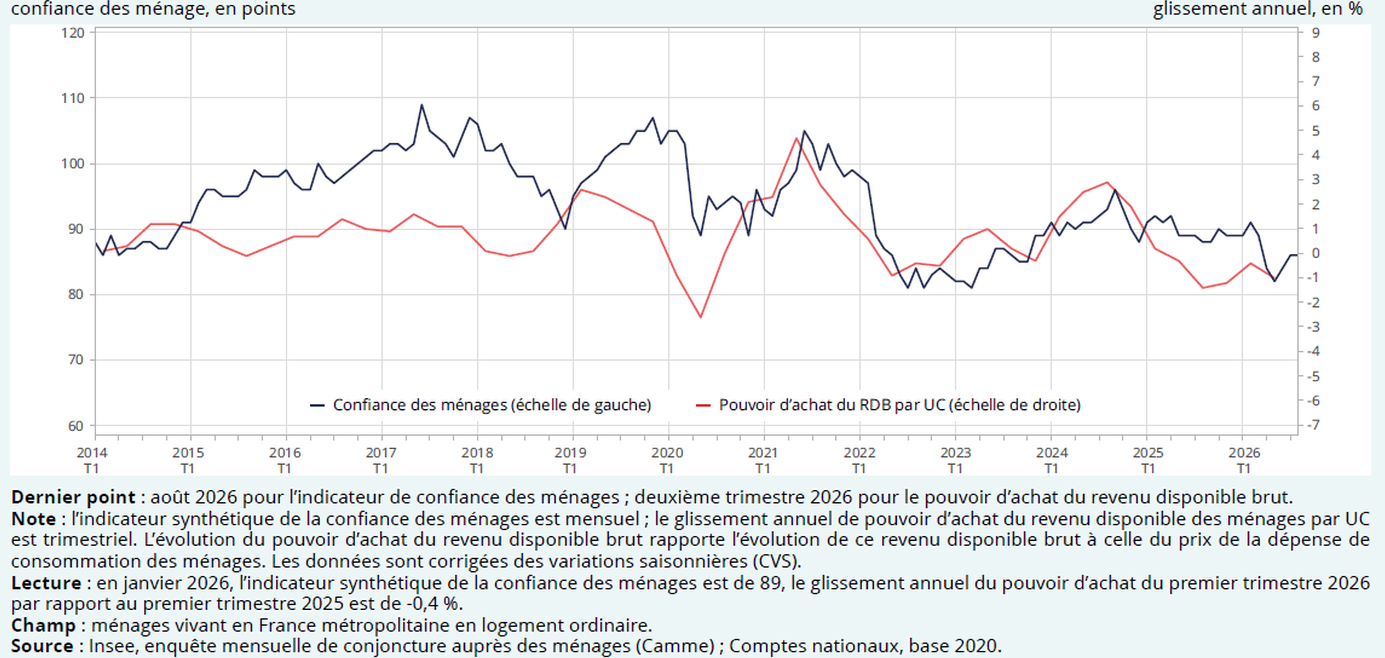
° Détailler les écarts existants entre les perceptions des individus et les revenus effectifs de leur ménage est faisable en mobilisant l’enquête sur les ressources et conditions de vie des ménages (SRCV). La comparaison est possible en retenant une définition du revenu du ménage semblable au revenu disponible brut de la comptabilité nationale (revenu disponible brut, RDB), soit l’agrégation des revenus d’activité ou de remplacement (pensions de retraite et indemnités de chômage notamment), revenus du patrimoine, transferts en provenance d’autres ménages, prestations sociales, minima sociaux, nets des impôts directs. Lors du déroulement de l’enquête SRCV, un seul individu est interrogé sur la perception de l’évolution du revenu total du ménage. Dans le cadre de cet éclairage, il est supposé que la perception exprimée par le répondant reflète celle des autres membres du ménage. De plus, la population étudiée est celle des ménages ayant répondu consécutivement aux enquêtes 2024 et 2025, soit 11 600 ménages et 20 000 individus. Les résultats présentés dans cet éclairage doivent être interprétés avec précaution car la question de l’enquête SRCV concernant l’évolution des revenus sur les douze derniers mois est posée en début d’année N aux ménages.
° Début 2025, près de la moitié des individus ont déclaré des revenus stables au cours des douze derniers mois (48 % après 42 % en 2024), 37 % de la population a déclaré avoir bénéficié d’une hausse (-7 points par rapport à 2024) et 15 % a déclaré subir une baisse de revenus (1 point de plus qu’en 2024.
° Ces perceptions peuvent être comparées à l’évolution effective des revenus perçus par les ménages entre 2023 et 2024, issus des données fiscales. L’évolution est considérée « en hausse » lorsque l’évolution du revenu excède +4 %, « stable » lorsqu’elle est comprise entre -2 % et +4 % et « en baisse » pour des diminutions plus fortes que -2 %. Au total, plus de la moitié de la population a connu une hausse de revenu (55 %) entre 2023 et 2024. Sur un an, le revenu disponible médian nominal de la population étudiée a augmenté de 4,6 %, une évolution proche du revenu disponible brut mesuré par la comptabilité nationale (+5,0 %). Ainsi, la population reste en général peu sensible aux variations de revenus : pour une hausse de 1 000 euros de revenus annuels, la probabilité de déclarer une hausse de revenu augmente, toutes choses égales par ailleurs, de 0,7 point, et de 0,6 point supplémentaire pour les ménages pauvres. Cette sensibilité est significativement plus faible pour les plus de 64 ans et pour les plus aisés.
I – LES DÉFINITIONS DE LA CONSOMMATION FINALE DES MÉNAGES
1/ Le ménage
Dans les enquêtes sur les Revenus fiscaux et sociaux (ERFS), le ménage désigne l’ensemble des occupants d’une résidence principale, qu’ils aient ou non des liens de parenté. Le ménage peut ne comprendre qu’une seule personne. Ne font pas partie des ménages les personnes vivant dans des habitations mobiles (y compris les mariniers et les sans‑abri) ou dans des communautés (foyers de travailleurs, maisons de retraite, résidences universitaires, etc.).
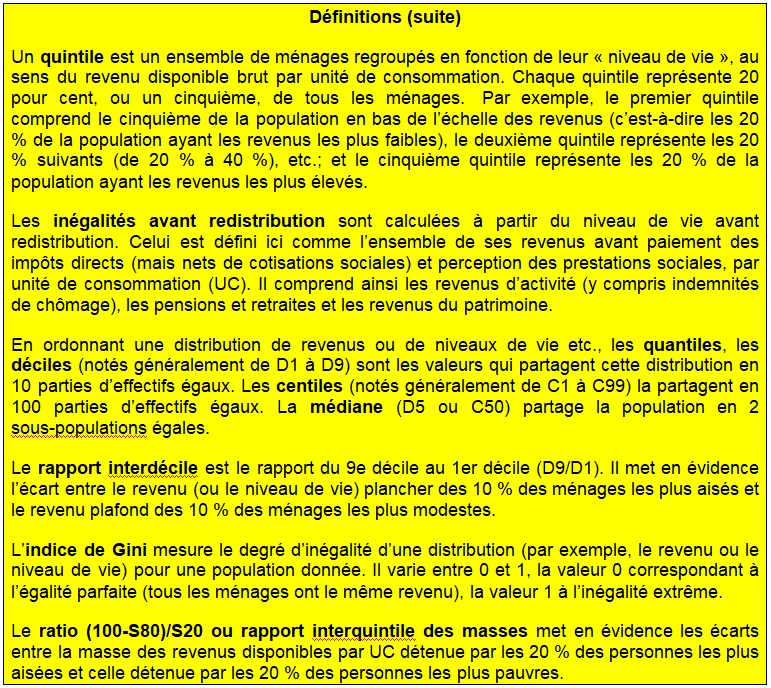
Les unités de consommation (UC) sont calculées selon l’échelle d’équivalence dite de l’OCDE modifiée, qui attribue 1 UC au premier adulte du ménage, 0,5 UC aux autres personnes de 14 ans ou plus et 0,3 UC aux enfants de moins de 14 ans.
L’unité de standard de pouvoir d’achat (SPA) permet d’exprimer dans une unité commune les pouvoirs d’achat des différentes monnaies. Elle est calculée à partir de la parité de pouvoir d’achat (PPA), rapport entre la quantité d’unités monétaires nécessaire dans des pays différents pour se procurer un même panier de biens et de services (page Parités de pouvoir d’achat).
2/ La consommation des ménages peut être décomposée en trois grands ensembles : du plus sensible au moins sensible à une variation de revenu .
- Le premier ensemble correspond aux dépenses pré-engagées, c’est-à-dire aux dépenses réalisées dans le cadre d’un contrat difficilement renégociable à court terme. Il comprend essentiellement les dépenses de logement et frais associés (eau, électricité et autres charges courantes), mais également les services financiers et assurances (hors assurance-vie), les frais de cantine, la redevance télévisuelle, etc. (tableau 2). Au niveau macroéconomique, si ces dépenses sont arbitrables à long terme – une variation permanente du revenu peut entraîner une variation en volume des dépenses de logement – elles ne le sont pas ou relativement peu à très court terme : une variation du revenu n’aura quasiment pas d’effet sur la consommation en volume de logement à un horizon de quelques trimestres,
- Le deuxième ensemble correspond à des dépenses qualifiées de peu compressibles, c’est-à-dire des postes de consommation difficilement arbitrables à court terme parce qu’ils répondent à des besoins essentiels. C’est le cas des dépenses alimentaires, de santé, d’éducation, de carburants ou de services de transports2, notamment pour les trajets domicile-travail. De la même façon que pour les dépenses pré-engagées, mais dans une moindre mesure, une variation du revenu n’entraînera à court terme qu’une faible évolution en volume de la consommation de ces biens et services. En revanche, à long terme, une modification du revenu des ménages pourra conduire à des changements plus substantiels.
- Enfin, le troisième ensemble contient les dépenses qualifiées de compressibles, c’est-à-dire les postes les plus arbitrables et donc a priori les plus sensibles aux évolutions de revenu. Cet ensemble contient notamment les dépenses de biens plus ou moins durables (meubles, achat de véhicules, habillement-chaussures) et des dépenses contingentes (loisirs et culture, boissons alcoolisées et tabac, hébergement-restauration etc.).
Cette typologie s’appuie à la fois sur le concept de dépenses pré-engagées, élaboré et utilisé par l’Insee depuis 2007, et sur une expertise a priori de la flexibilité ou au contraire de l’inertie de certaines consommations. Comme pour toute classification de ce type, les choix retenus ne sont sans doute pas intuitifs au même degré pour tout le monde. Mais les estimations de sensibilité de ces consommations au revenu présentées dans la suite de ce dossier permettent cependant d’en évaluer la pertinence empirique des impôts directs est la plus élevée (27 %) chez les ménages les plus aisés, qui contribuent pour près des deux tiers à l’impôt total. Les prestations reçues par ces ménages représentent quant à elles 28 % du RDB, ce qui reste assez proche des 35 % moyens : en montant, du fait en particulier des prestations retraites, les prestations reçues par les ménages les plus aisés sont deux fois plus élevées que celles des ménages les plus modestes. Pour les 20 % les plus modestes, les transferts nets représentent plus de la moitié du RDB, alors que, pour les autres ménages, ce sont les revenus d’activité qui représentent la plus grande partie du RDB.
Depuis 1960, la structure de la consommation a évolué. Alors que les dépenses pré-engagées ne représentaient que 15 % de la dépense de consommation finale des ménages, elles atteignent, en 2016, un peu plus de 34 % (graphique suivant). Cette augmentation est principalement due au poids croissant des dépenses liées au logement qui est expliqué à la fois par la hausse des loyers (effet-prix) et par la hausse de la qualité et de la quantité des logements (effet-volume) (voir page Consommation des ménages). De façon complémentaire, les parts des dépenses compressibles et peu compressibles ont diminué et représentent respectivement 42 % et 24 % de la dépense de consommation finale en 2016, contre 52 % et 33 % en 1960. Néanmoins, depuis le milieu des années 1980, le poids des dépenses peu compressibles est resté stable, après une période de baisse du poids de l’alimentation liée à la saturation des besoins de la majeure partie de la population. Enfin, la baisse tendancielle des poids des meubles, des boissons alcoolisées et tabac et de l’habillement-chaussures explique la diminution du poids des dépenses compressibles. Au total, la structure de la consommation des ménages s’est déformée vers des postes de dépenses relativement moins arbitrables et donc moins sensibles aux variations de revenu qu’auparavant.
Structure de la dépense de consommation finale des ménages par type de dépenses depuis 1960 en %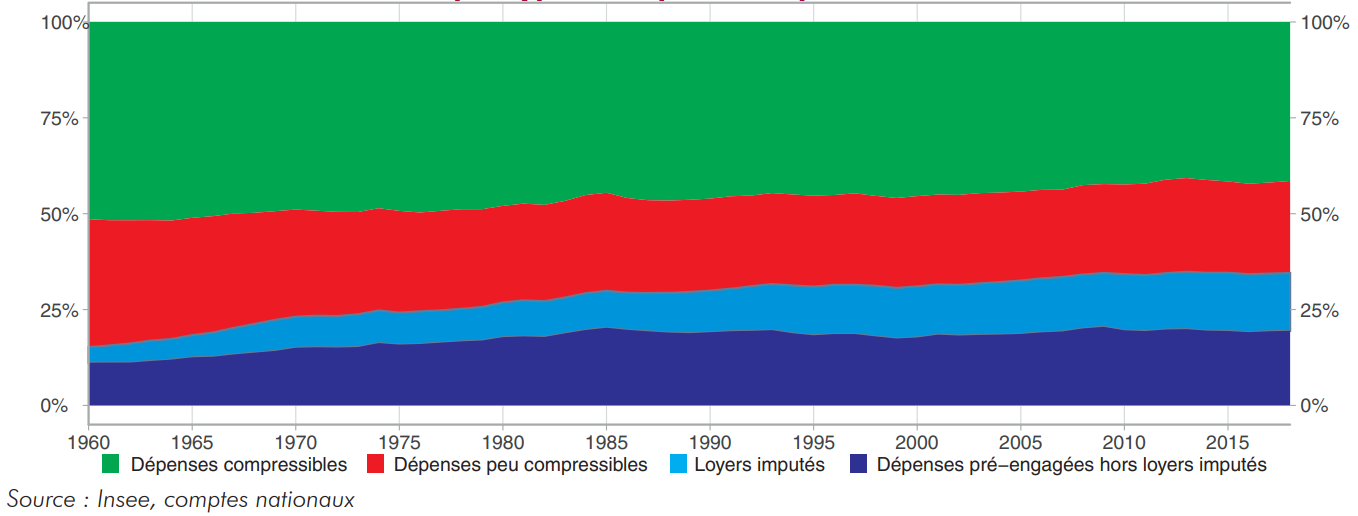
À court terme, une part des variations de la consommation des ménages peut être expliquée par le niveau de contrainte de la dépense, une autre par des chocs exogènes.
À très court terme, les fortes variations de la consommation sont dues aux dépenses les plus sensibles au revenu : c’est-à-dire les dépenses compressibles. Suivent, dans une moindre mesure, les dépenses dites peu compressibles. Enfin, les dépenses pré-engagées, hors dépenses énergétiques du logement, présentent par construction la plus grande stabilité infra-annuelle. Plus précisément, les dépenses compressibles contribuent pour 65 % à la variabilité des dépenses totales de consommation tandis que les dépenses pré-engagées hors énergie y participent à hauteur de 2,3 % seulement. Toutefois, cette part s’élève à 17 % lorsque les dépenses d’énergie liées au logement sont inclues. Enfin, les dépenses peu compressibles, quant à elle, contribuent à hauteur de 15 % à cette variabilité.
II – DU REVENU PRIMAIRE AU REVENU DISPONIBLE BRUT (RDB)
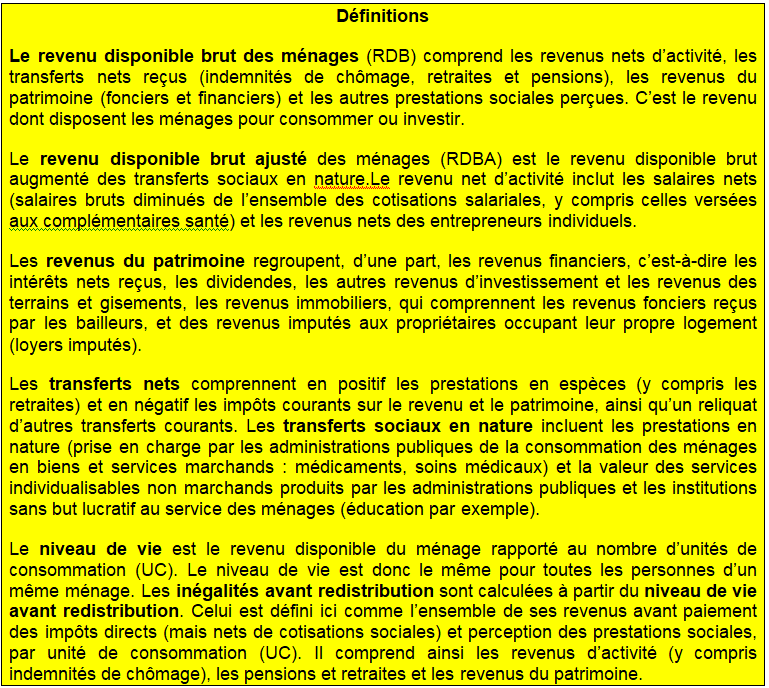
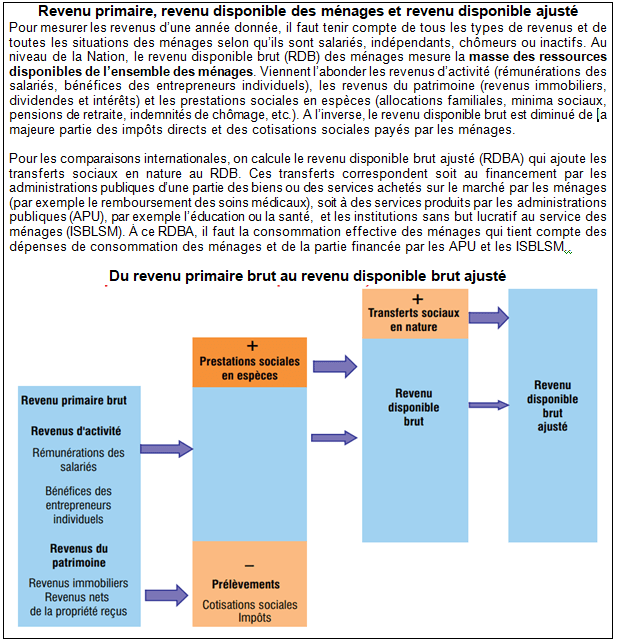
1/ Le revenu disponible brut des ménages (RDB) ;
L’indicateur privilégié par l’Insee est le revenu disponible brut déflaté par le déflateur de la consommation. Son évolution est obtenue comme différence entre :
- l’évolution du revenu disponible brut des ménages (RDB) ;
- l’évolution du « déflateur » de la consommation des ménages (construit sur l’indice des prix à la consommation
Le revenu dont disposent les ménages pour consommer ou investir, après opérations de redistribution, comprend l’ensemble des revenus d’activité (rémunérations salariales y compris cotisations légalement à la charge des employeurs, revenu mixte des non-salariés), des revenus de la propriété (intérêts, dividendes, revenus d’assurance-vie…) et des revenus fonciers (y compris les revenus locatifs imputés aux ménages propriétaires du logement qu’ils occupent). On y ajoute principalement les prestations sociales en espèces reçues par les ménages et on en retranche les cotisations sociales et les impôts versés.
On peut ainsi présenter un compte des ménages complet qui fait le passage entre le revenu primaire et le RDB.
On définit souvent 3 catégories de revenus dans le RDB :
– Revenus nets d’activité : Ils incluent les salaires nets (salaires bruts diminués de l’ensemble des cotisations salariales, y compris celles versées aux complémentaires santé) et les revenus nets des entrepreneurs individuels,
– Revenus du patrimoine, définis comme la somme des revenus de la propriété (D4) et des revenus immobiliers (EBE essentiellement tirés de la propriété d’un logement en tant que propriétaire ou loueur). Le RDB exclut les gains et pertes de détention,
– Transferts nets reçus : ils comprennent en positif les prestations en espèces et en négatif les impôts courants sur le revenu et le patrimoine, ainsi qu’un reliquat d’autres transferts courants
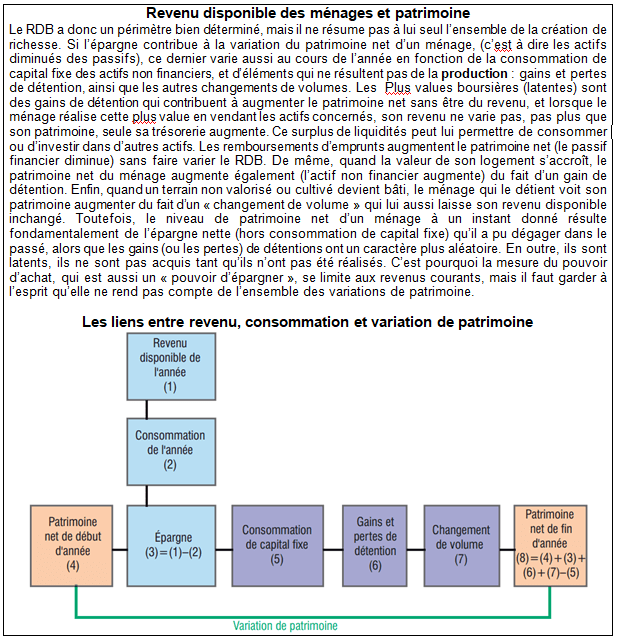
Les encadrés suivants explicitent ces différents concepts.
2/ Comparaisons internationales
Le revenu disponible brut ajusté des ménages permet des comparaisons internationales. Le standard de pouvoir d’achat (SPA) est une unité monétaire artificielle qui élimine les différences de niveaux de prix entre les pays (https://www.vie-publique.fr/eclairage/282615-pouvoir-dachat-une-notion-pertinente ).
Revenu disponible brut ajusté des ménages par personne en 2024 (en SPA) en euro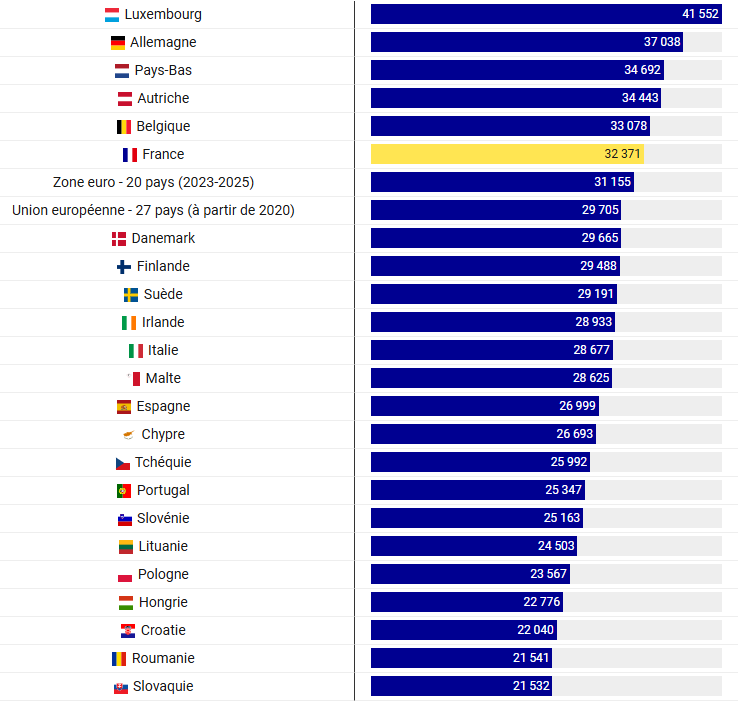
Source : Eurostat
3/ Le « déflateur » de la consommation des ménages
Cet outil est construit sur la base de l’indice des prix à la consommation. D’autres sources d’information sont utilisées. Le champ des produits suivis est plus large, entre autres les services : de logement des ménages propriétaires ; d’intermédiation bancaire ; d’assurance-vie… Le « déflateur » permet de réduire l’écart entre le ressenti des ménages et la mesure des prix en adaptant l’IPC.
L’Insee collecte ainsi près de 390 000 prix chaque mois pour l’IPC dans les points de vente physiques ; sur les sites de vente internet ; via les données de caisses des enseignes de la grande distribution.
Toutefois, l’évolution du pouvoir d’achat calculée par l’Insee ne renseigne pas sur celui des individus en moyenne pour deux raisons : les revenus créés par l’activité économique sont répartis sur un nombre croissant d’habitants (+0,3% en 2019) ; la vie en commun permet de réduire certaines dépenses, entre autres pour le logement.
Pour cette raison, l’Insee a choisi de rapporter le calcul du pouvoir d’achat à des unités de consommation (UC).
4/ Le pouvoir d’achat par unité de consommation
Le calcul du pouvoir d’achat par UC permet de mieux rendre compte des situations individuelles. Les UC sont comptabilisées dans les ménages :
le premier adulte compte pour 1 UC ; les autres personnes de 14 ans et plus comptent pour 0,5 UC ; les enfants de moins de 14 ans comptent pour 0,3 UC.
La notion d’unité de consommation permet de prendre en compte : la réduction de certaines dépenses par des gains d’échelle engendrés par la vie en commun ; les évolutions démographiques (progression des ménages plus rapide que celle de la population en raison, entre autres, du vieillissement de la population).
D’après un rapport de l’Insee de 2019, entre 2007 et 2018, le pouvoir d’achat par habitant a progressé de 3,6% ; par ménage a baissé de 0,9% ; par unité de consommation a progressé de 1,3%.
La disparité de ces chiffres permet donc de mieux comprendre le décalage qui peut exister entre ressenti et statistiques.
III – DÉCALAGE ENTRE RESSENTI ET STATISTIQUES
Les évaluations du pouvoir d’achat sont souvent perçues par les ménages comme trop optimistes, malgré le calcul par unités de consommation. Les enquêtes d’opinion mettent depuis longtemps en évidence un décalage entre l’évolution mesurée du pouvoir d’achat et la perception qu’en ont les ménages. L’enquête mensuelle de conjoncture auprès des ménages réalisée par l’Insee interroge, depuis 1987, environ 2 500 ménages sur leur situation économique, leurs comportements de consommation et d’épargne, ainsi que sur leur perception de leur situation financière et du niveau de vie en France.
Depuis le début de cette enquête, une majorité relative de ménages estime, presque chaque mois, que sa situation financière personnelle s’est dégradée. Ce pessimisme est encore plus marqué lorsqu’ils sont interrogés sur l’évolution générale du niveau de vie en France. Par ailleurs, la corrélation entre ces opinions et l’évolution mesurée du pouvoir d’achat apparaît plus faible depuis une vingtaine d’années qu’au cours des vingt premières années de l’enquête ( voir https://www.insee.fr/fr/statistiques/8996928?sommaire=8996963#titre-bloc-6).
1/ Aperçu des divergences entre le ressenti et le pouvoir d’achat
Selon les chiffres de l’Insee évoqués dans le rapport de l’Assemblée nationale du 4 mai 2026, le pouvoir d’achat du RDB des ménages a progressé d’environ 13% entre 2017 et 2024, rapporté au nombre d’unités de consommation, la hausse est d’environ 9%. Malgré cette progression d’ensemble, le pouvoir d’achat par unité de consommation a reculé en 2020 et en 2022. Mais, et c’est plus préoccupant, « le pouvoir d’achat des salaires a, lui, reculé sur la période », note le rapport de l’Assemblé nationale et poursuit son analyse selon laquelle « la hausse agréée du pouvoir d’achat ne reflète donc pas l’expérience vécue par la majorité de Français, qui tirent l’essentiel de leurs ressources de leur travail ».
Par ailleurs, à titre d’exemple, on peut citer l’analyse de la Direction générale du Trésor, dans une analyse de novembre 2021, citant des chiffres de l’Observatoire français des conjonctures économiques (OFCE) : entre 2018 et 2022, une famille de quatre (deux parents et deux enfants de moins de 14 ans, soit 2,1 UC) connaîtra une hausse du pouvoir d’achat de 334 euros par an et par UC, soit 3 500 euros en cumul sur 5 ans. Mais pourquoi ce gain n’est-il pas davantage ressenti ?
Une des explications est la dynamique des prix de l’immobilier, qui pèse sur le budget de 20% de la population (les ménages en cours d’accession à la propriété). Elle n’est prise en compte dans le pouvoir d’achat qu’au travers de l’indice des loyers (40% de la population). Une autre explication serait les hausses récentes du prix de l’énergie.
2/ Plusieurs facteurs peuvent expliquer ce décalage
a) Une progression du pouvoir d’achat devenue plus faible :
Le pouvoir d’achat continue de progresser en moyenne, mais beaucoup moins rapidement qu’auparavant. Rapporté aux unités de consommation, il a augmenté de 0,6 % par an en moyenne depuis 2005, contre 1,7 % par an au cours des vingt années précédentes. Une progression plus faible est naturellement plus difficile à percevoir.
b) Les moyennes ne reflètent pas les trajectoires individuelles :
Les indicateurs de pouvoir d’achat décrivent des évolutions moyennes. Même lorsqu’ils sont déclinés par déciles de niveau de vie, ils ne rendent qu’imparfaitement compte de la diversité des situations et des trajectoires individuelles. Il est possible de l’illustrer avec le pouvoir d’achat du salaire, qui à la différence du pouvoir d’achat usuel, ne tient pas compte des autres revenus des ménages ni des transferts sociaux, mais permet des analyses par profession. Dans le secteur privé, l’évolution du pouvoir d’achat du salaire entre 2019 et 2024 varie fortement selon les professions : alors qu’il a augmenté de +5,7 % en moyenne pour les dentistes, psychologues et vétérinaires, ou de +4,6 % pour les médecins et pharmaciens, il a diminué de 7,1 % pour les professions de l’information, des arts et des spectacles, et de 5,3 % pour les professions de l’enseignement secondaire et supérieur. Plus généralement, entre 2019 et 2024, les hausses de salaire net en équivalent temps plein dans le secteur privé concernent majoritairement les employés et les ouvriers, mais aussi les professions de la santé. À l’inverse, le pouvoir d’achat du salaire net des cadres et des professions intermédiaires (hors professions de la santé) a diminué en moyenne sur la même période.
Par ailleurs, les ménages changent de position dans la distribution des revenus au fil du temps, alors que les indicateurs de niveau de vie par décile saisissent une position instantanée des personnes. Les données longitudinales, qui permettent de suivre les individus dans le temps, montrent ainsi que les pertes d’emploi, les séparations, les départs à la retraite, les changements d’activité ou encore les évolutions de la composition familiale peuvent conduire certains d’entre eux à connaître une baisse durable de leur niveau de vie, tandis que d’autres voient le leur progresser. Cette mobilité joue également un rôle dans les comparaisons entre professions. L’évolution du pouvoir d’achat moyen d’une profession reflète à la fois l’évolution des salaires pour les salariés « restés en place » et les entrées et sorties de salariés.
c) Une inflation ressentie souvent supérieure à l’inflation mesurée.
Les enquêtes montrent également que les ménages perçoivent généralement une inflation plus élevée que celle mesurée par l’indice des prix à la consommation. Plusieurs mécanismes peuvent contribuer à cet écart, même si leur importance respective est difficile à quantifier :
– les ménages accordent davantage d’attention aux prix des achats les plus fréquents (alimentation, restauration, coiffure, carburants…), dont les évolutions peuvent différer de l’inflation moyenne, tandis que les baisses de prix des biens achetés plus rarement, par exemple les équipements informatiques, sont moins perceptibles ;
– l’indice des prix mesure l’évolution des prix à qualité constante. Ainsi, un ordinateur vendu aujourd’hui au même prix qu’il y a trente ans offre des performances très supérieures ; cette amélioration est prise en compte dans le calcul de l’indice, qui enregistre donc une baisse de son prix « à qualité constante » ;
– enfin, comme déjà dit, la forte hausse des prix de l’immobilier au cours des dernières décennies n’est pas intégrée dans l’indice des prix à la consommation, celui-ci portant uniquement sur les dépenses de consommation et non sur les achats d’actifs, qui correspondent à un investissement.
d) Le sentiment de pouvoir d’achat dépend également des marges de manœuvre dont disposent les ménages.
Afin de mieux rendre compte de cette dimension, l’Insee publie également un indicateur de revenu disponible arbitrable et de pouvoir d’achat arbitrable. Le revenu arbitrable est obtenu en retranchant du revenu disponible les dépenses de consommation pré-engagées, c’est-à-dire les dépenses réalisées dans le cadre d’un contrat difficilement renégociable à court terme (logement, énergie, assurances, télécommunications, certains services, etc.). Le pouvoir d’achat arbitrable mesure alors l’évolution de ce revenu arbitrable, après prise en compte de l’évolution des prix des dépenses non pré-engagées. Il vise ainsi à mieux appréhender les marges de manœuvre dont disposent les ménages pour leurs arbitrages de consommation et d’épargne.
Dans le cas de l’inflation, lors du ré-étiquetage en euros, en 2002, il semble que « la perception des hausses de prix ait été plus aiguë pour les petits achats répétés (pain, café au comptoir, fruits et légumes, en hausse) que pour les gros achats occasionnels (appareils ménagers, en baisse) ». Les indicateurs agrégés officiels ne rendent pas toujours compte de l’inflation ressentie par les ménages.
3/ Les pistes de l’Insee pour répondre à ces divergences
a) Deux indices de prix sont calculés par l’Insee
L’Insee calcule l’indice des prix à la consommation (IPC) depuis l’après-guerre. C’est l’indice historique français, qui sert notamment de base à l’indexation du Smic, des prestations familiales et de solidarité et des pensions de retraites. Depuis la fin des années 1990, l’Insee calcule également un autre indice des prix à la consommation, harmonisé au niveau européen (IPCH). Depuis le début des années 2000, l’IPC a progressé moins vite que l’IPCH, de 0,2 point de pourcentage par an en moyenne.
L’IPCH a l’avantage de pouvoir être comparé entre pays et de pouvoir être agrégé au niveau européen. Il est plus proche de l’évolution des dépenses directement supportées par les ménages, car il tient compte du fait que l’achat de certains biens et services, notamment en matière de santé, font l’objet de remboursements publics. L’IPC répond davantage à une logique de mesure de l’évolution du pouvoir d’achat de la monnaie, car il suit les prix d’acquisition de l’ensemble des biens et services marchands consommés par les ménages, que ces achats soient ou non partiellement financés sur deniers publics.
L’IPCH suit des prix nets (après remboursement de la part prise en charge par les pouvoirs publics, contrairement à l’IPC), n’inclut pas le logement des propriétaires occupants (comme l’IPC) et inclut les produits non marchands (contrairement à l’IPC, l’IPCH suit les paiements partiels des ménages pour les services non marchands, par exemple le reste à charge des patients hospitalisés à l’hôpital public)
b) Conclusion de l’Insee
L’Insee présente ce décalage entre statistiques et ressenti comme un « malentendu, incarné par un pouvoir d’achat ressenti [qui] se nourrit largement de la confrontation entre un total national et des situations individuelles ». On a vu que le calcul de l’évolution du pouvoir d’achat est un indicateur macroéconomique qui concerne l’ensemble des ménages et n’est donc pas adapté aux situations individuelles.
Ainsi les différents indicateurs ne se contrediraient pas, ils répondraient à des questions différentes. La comptabilité nationale mesure l’évolution du pouvoir d’achat de l’ensemble des ménages. Les enquêtes sur les revenus permettent ensuite de comparer les évolutions selon des catégories de ménages ou tout au long de l’échelle des niveaux de vie. Enfin, les données longitudinales suivent les mêmes individus au cours du temps et se rapprochent ainsi davantage de leur vécu. Le décalage entre les mesures et les perceptions résulte vraisemblablement de plusieurs facteurs : un ralentissement durable de la progression du pouvoir d’achat, une forte hétérogénéité des trajectoires individuelles et une perception de l’inflation souvent supérieure à l’inflation mesurée.
Afin de rapprocher les chiffres du pouvoir d’achat du ressenti des ménages, l’Insee calcule aussi :
- le pouvoir d’achat par catégories de ménages (le revenu disponible des 20% des ménages les plus aisés est quatre fois plus élevé que celui des 20% les plus modestes) ;
- le pouvoir d’achat par habitant (afin de mieux refléter les situations individuelles moyennes) ;
- le pouvoir d’achat arbitrable (une fois déduites les dépenses pré-engagées, dont la part a fortement augmenté ces dernières années) ;
IV – LES ÉVOLUTIONS DU POUVOIR D’ACHAT EN LONGUE PÉRIODE
1/ les évolutions sur 50 ans
Le premier choc pétrolier en 1974 a marqué une rupture dans le rythme de croissance tendanciel de l’économie française. Le pouvoir d’achat des ménages a depuis lors progressé moins vite : + 2,1 % par an en moyenne entre 1975 et 2008, soit, compte tenu de la hausse tendancielle de la population, + 1,3 % au niveau individuel. La consommation est demeurée un peu plus dynamique (+ 2,2% par an, soit + 1,5% au niveau individuel) car les ménages ont diminué sur la même période leur taux d’épargne (de 21 % à 15 %). Dans un premier temps, entre 1975 et 1987, le pouvoir d’achat a nettement décéléré (+ 0,9%par an au niveau individuel), avec le ralentissement du PIB. Malgré cela, les ménages ont maintenu un rythme de consommation ferme (+ 1,7%au niveau individuel), en puisant dans leur épargne dont le taux a perdu 10 points, passant de 21 % en 1975 à 11 % en 1987. Revenu au début des années 1990 à 15 %, le taux d’épargne s’est ensuite stabilisé, la croissance des dépenses de consommation suivant celle des revenus. Sur la période récente, de 2000 à 2007, les dépenses de consommation ont progressé à un rythme assez régulier, de 1,8 % par an au niveau individuel, quasi indépendant des fluctuations du pouvoir d’achat. Toutefois, en 2008, sous le coup du fort ralentissement de ce dernier (0,0% après + 2,4%en 2007), elles ont nettement marqué le pas (+ 0,3 % après +1,8 %). Entre 2008 et 2017, le pouvoir d’achat du RDB augmente de 0,8% et la consommation en volume de 0,9% [3].
Tableau-10-pouvoir-dachat-France-1
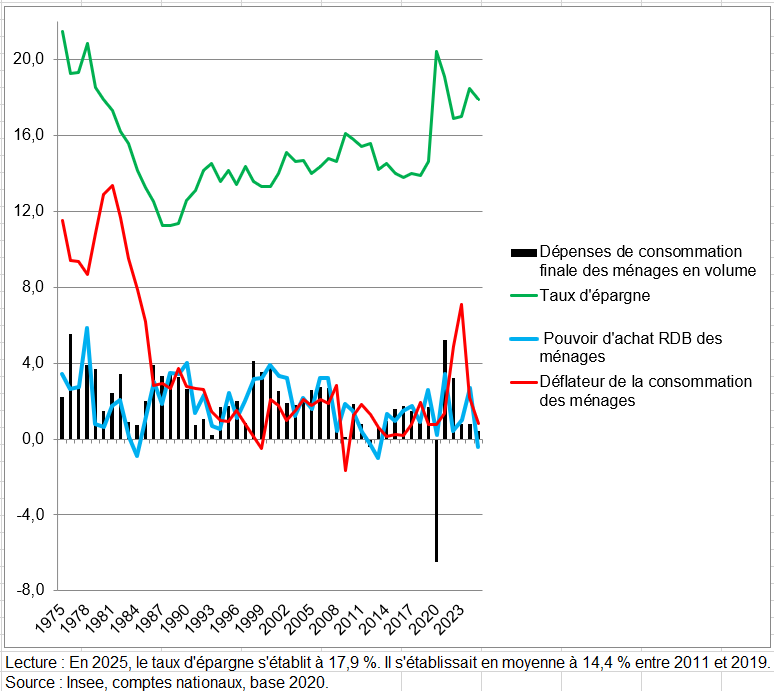
Le tableau suivant présente année par année le lien entre l’évolution du pouvoir d’achat et de la dépense de consommation finale en volume selon les données de l’Insee. En 2025, le pouvoir d’achat des ménages diminue de -0,4%. Mais les ménages ne puisent plus dans leur épargne pour augmenter leur dépense de consommation contrairement à 2022. Elle n’augmente que de 0,4% en volume contre + 3,2% en 2022
Évolution de la dépense de consommation et du pouvoir d’achat des ménages en %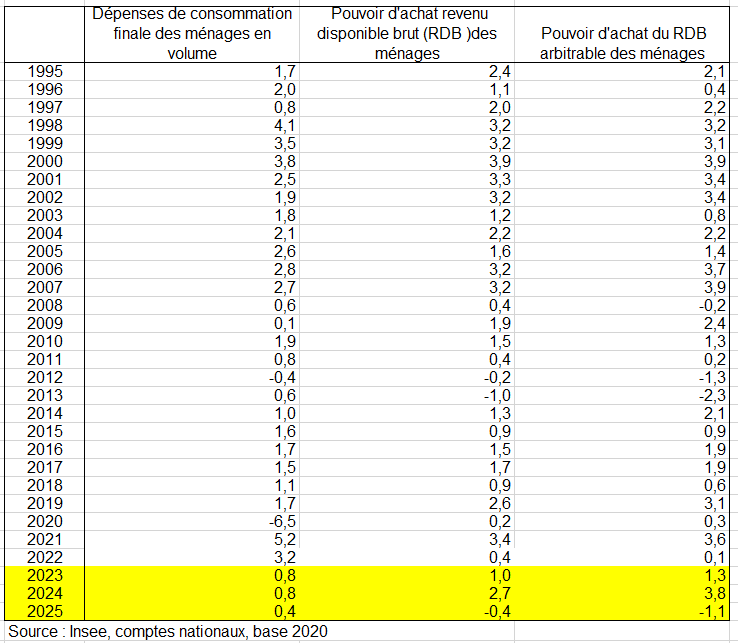
Depuis le début des années 2000, le pouvoir d’achat a progressé en France de 0,8 % par an en moyenne. Plusieurs périodes se dessinent (graphique suivant). Le pouvoir d’achat est dynamique en moyenne avant la crise financière de 2008-2009 (+1,7 % par an), puis celle-ci est suivie d’une période de baisse du pouvoir d’achat jusqu’en 2013 (-0,3 % par an). Le pouvoir d’achat repart à la hausse de 2014 jusqu’en 2021 (malgré la crise Covid), mais plus modestement qu’avant la crise financière (+1,0 % par an), pour à nouveau stagner en 2022 et 2023 avec la forte inflation. En 2024, le pouvoir d’achat rebondit nettement (+2,1 %).
Évolution du pouvoir d’achat du revenu disponible brut en unité de consommation depuis 2000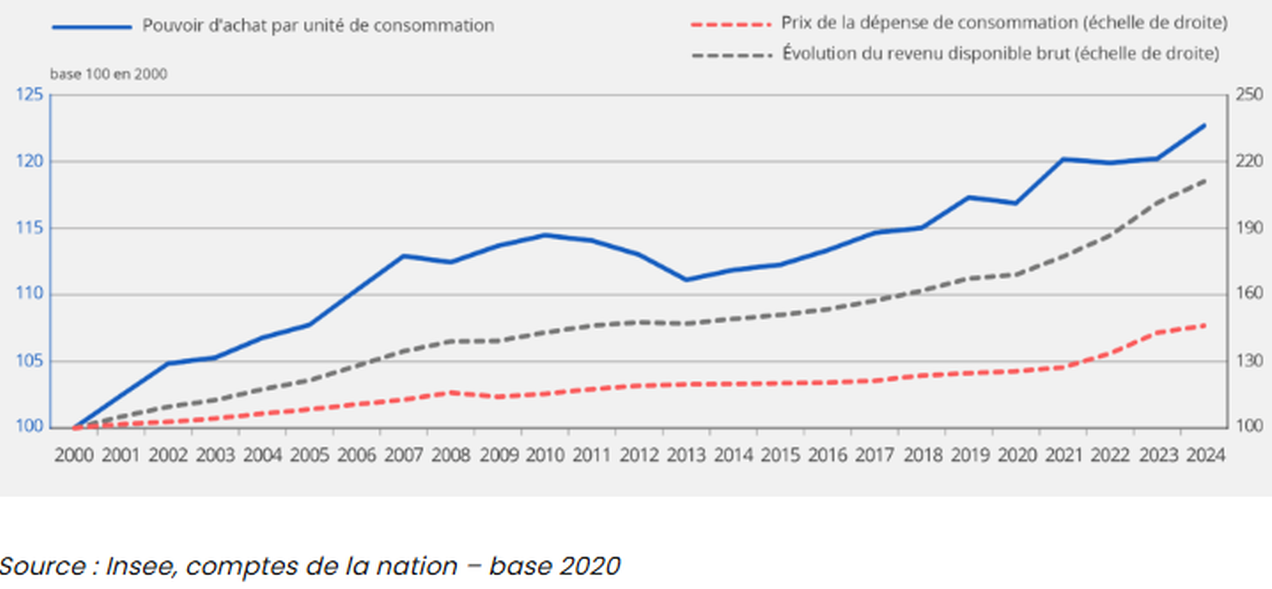
2/ Quarante ans d’inégalités de niveau de vie et de redistribution en France (1975-2016) [3]
Entre 1975 et 2016, en France métropolitaine, le niveau de vie médian après redistribution a augmenté de 56 % en euros constants. Il a progressé de façon quasiment continue de 1975 au milieu des années 2000 et stagne depuis la crise de 2008.
Quel que soit l’indicateur retenu, les inégalités de niveau de vie ont fortement diminué de 1975 jusqu’au début des années 2000. Elles ont augmenté ensuite, même si l’augmentation ponctuelle liée à la crise de 2008 a été largement compensée à partir de 2013. Au final, les inégalités se retrouvent au niveau de 1990, très en deçà du début de période, mais un peu plus élevées que les minima atteints au début des années 2000.
Les évolutions des inégalités de niveau de vie de ces quarante dernières années suivent généralement celles des inégalités avant redistribution, même si la redistribution atténue les inégalités de départ et réduit l’ampleur de leurs évolutions. Cependant, depuis 2008, l’effet redistributif accru du système socio-fiscal a largement compensé la hausse des inégalités avant redistribution.
Le poids moyen des prestations sociales dans le revenu des ménages a diminué d’un quart entre 1975 et 2016, mais celles-ci sont devenues plus concentrées vers les bas revenus : alors que les 10 % de ménages les plus modestes avant redistribution recevaient 25 % du total des prestations en 1975, ils en perçoivent 46 % en 2016.
Du fait des réformes de l’impôt sur le revenu et de l’introduction de la contribution sociale généralisée, le taux moyen des prélèvements directs a augmenté entre 1975 et 2016, mais leur progressivité a diminué sur l’ensemble de la période. Alors que la part du revenu non financier total perçue par les 10 % de ménages les plus aisés avant redistribution s’est légèrement réduite de 28 % à 26 % sur la période, la part des prélèvements totaux (hors CSG activité) dont ils s’acquittent a diminué plus fortement, de 54 % à 47 %.
Du fait des réformes de l’impôt sur le revenu et de l’introduction de la contribution sociale généralisée, le taux moyen des prélèvements directs a augmenté entre 1975 et 2016, mais leur progressivité a diminué sur l’ensemble de la période. Alors que la part du revenu non financier total perçue par les 10 % de ménages les plus aisés avant redistribution s’est légèrement réduite de 28 % à 26 % sur la période, la part des prélèvements totaux (hors CSG activité) dont ils s’acquittent a diminué plus fortement, de 54 % à 47 %.
V – LE POUVOIR D’ACHAT AUGMENTE PLUS VITE EN FRANCE QUE DANS LA ZONE EURO ENTRE 2000 ET 2023 MAIS PAS DEPUIS 2025 OÙ IL BAISSE
1/ Les comparaisons internationales
Si la méthodologie associée au calcul du pouvoir d’achat est autant critiquée, c’est en partie lié au fait qu’il n’y a pas de définition internationale du pouvoir d’achat. D’autres pays, comme l’Italie ou l’Islande, diffusent dans leurs comptes nationaux un RDB réel défini comme un « pouvoir d’achat » (pas forcément calculé par unité de consommation, mais plus souvent par habitant qui est une mesure plus simple à estimer). Toutefois, les pratiques de l’Insee sont conformes à celles suivies par les organisations internationales (Commission européenne, FMI, OCDE).
Eurostat, le service statistique de la Commission européenne, ne définit pas directement un pouvoir d’achat, mais diffuse un agrégat qui se rapproche du pouvoir d’achat tel que défini par l’Insee : l’évolution du revenu disponible brut ajusté réel par habitant. Le revenu disponible brut ajusté (RDBA) intègre en plus du revenu disponible des ménages, les transferts sociaux en nature ; il intègre ainsi les biens et services produits ou remboursés (au moins en partie) par les administrations publiques qui peuvent fortement différer d’un pays à l’autre et permet de rendre les comparaisons internationales plus cohérentes. Mais ce choix peut. Eurostat utilise le déflateur de la dépense de consommation pour tenir compte des prix dans son agrégat. Enfin, Eurostat estime cet indicateur par habitant et pas par unité de consommation, par souci de simplification pour les comparaisons internationales. Suivant cette grandeur, le pouvoir d’achat a davantage progressé en France que dans la moyenne de la zone euro et la plupart des pays depuis 2000 (graphique suivant) ; son évolution est très proche de celle mesurée aux Pays-Bas et en Allemagne.
Évolution du revenu disponible ajusté réel en Europe en % base 100 en 2000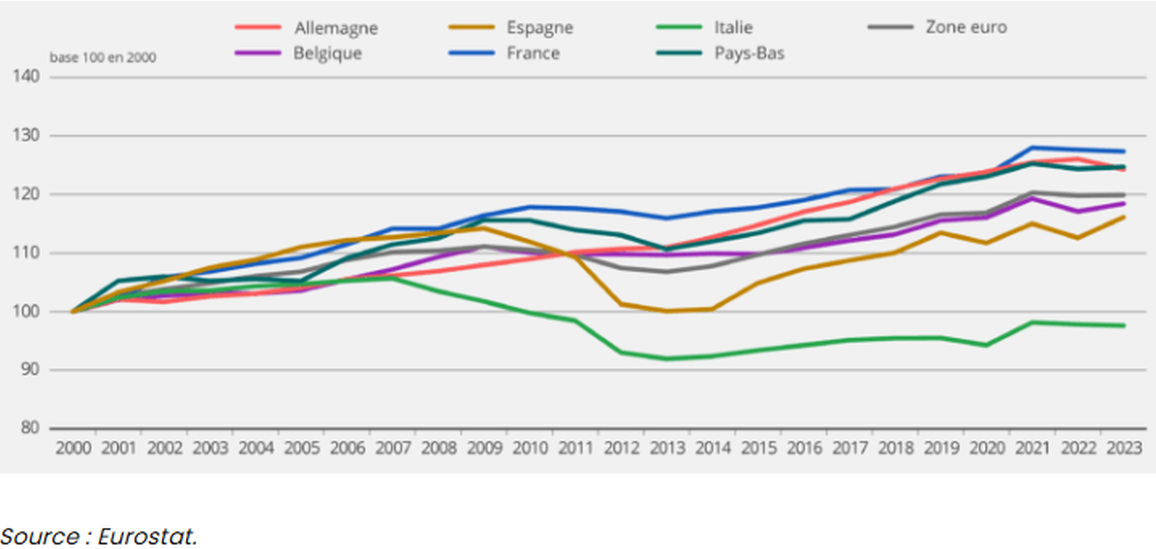
2/ Le pouvoir d’achat se replie légèrement en 2025 ….
En valeur, le revenu disponible brut (RDB) décélère fortement (+0,5 % en 2025, après +5,0 % en 2024), en raison notamment de la baisse des versements de dividendes en 2025, contrecoup du bond observé en 2024 (tableau suivant). Dans le même temps, le prix de la dépense de consommation finale des ménages ralentit mais augmente plus vite que le RDB (+0,8 % après +2,2 %). En conséquence, le pouvoir d’achat du RDB diminue de 0,4 %, après une croissance de +2,7 % en 2024.
Si le pouvoir d’achat du RDB diminue, les dépenses de consommation finale, elles, augmentent légèrement en volume (+0,4 %). Ainsi, le taux d’épargne des ménages baisse légèrement en 2025 à 17,9 % du RDB, après 18,5 % en 2024. Il reste toutefois à un niveau nettement plus élevé que sa moyenne entre 2011 et 2019 (14,4 %).
Une fois ramené au niveau individuel et en tenant compte de l’évolution de la taille des ménages, le pouvoir d’achat diminue encore plus (pouvoir d’achat brut par unité de consommation) : -0,7 % en 2025, après +2,2 % en 2024.
En valeur, les dépenses dites pré‑engagées augmentent en 2025 (+1,3 %), portées notamment par les dépenses en logement et énergie (+2,2 %). Ces dépenses augmentent plus que le RDB (+0,5 %) : une fois déduites ces dépenses, le revenu arbitrable est donc légèrement moins dynamique que le RDB (+0,1 %). En volume, le pouvoir d’achat du revenu arbitrable diminue de 1,1 %, plus fortement que le pouvoir d’achat du revenu disponible brut (-0,4 %). En effet, le prix des dépenses pré-engagées est moins dynamique que le reste des dépenses (+0,3 % contre +0,8 % pour le total des dépenses) du fait notamment de la baisse des prix de l’énergie. La prise en compte du nombre d’unités de consommation accentue la baisse du pouvoir d’achat du revenu arbitrable (-1,4 %).
Taux d’épargne et évolutions de la consommation, des prix et du revenu en %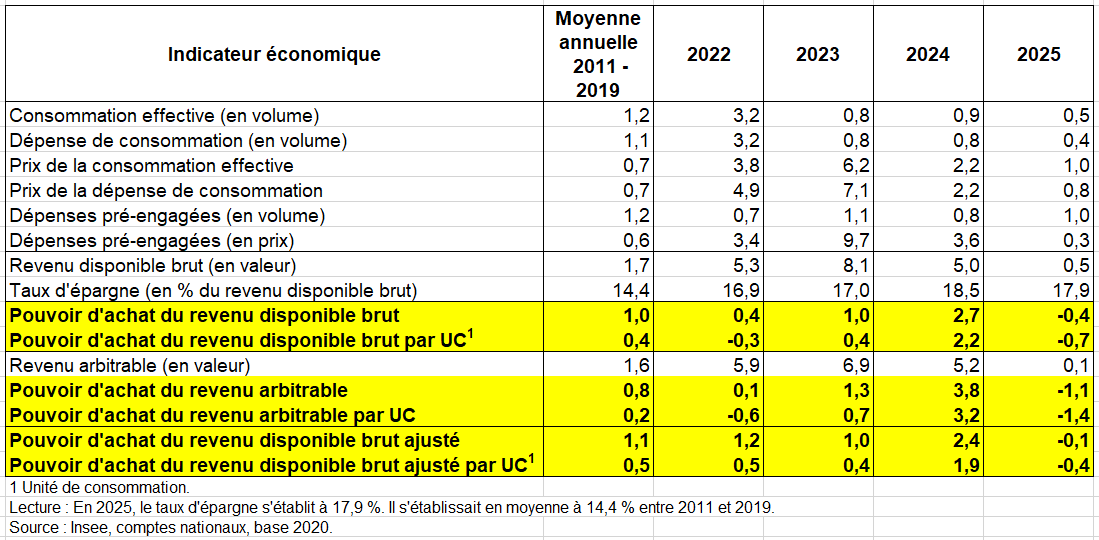
Les dépenses dites pré‑engagées comprennent les frais de logement, les assurances et services financiers, les dépenses de télécommunications et télévision, ainsi que les frais de cantine scolaire. En valeur, ces dépenses augmentent en 2025 (+1,3 %), portées notamment par les dépenses en logement et énergie (+2,2 %). Ces dépenses augmentent plus que le RDB (+0,5 %) : une fois déduites ces dépenses, le revenu arbitrable est donc légèrement moins dynamique que le RDB (+0,1 %). En volume, le pouvoir d’achat du revenu arbitrable diminue de 1,1 %, plus fortement que le pouvoir d’achat du revenu disponible brut (-0,4 %). En effet, le prix des dépenses pré-engagées est moins dynamique que le reste des dépenses (+0,3 % contre +0,8 % pour le total des dépenses) du fait notamment de la baisse des prix de l’énergie. La prise en compte du nombre d’unités de consommation accentue la baisse du pouvoir d’achat du revenu arbitrable (-1,4 %).
Revenu disponible, revenu arbitrable des ménages et évolution de leur pouvoir d’achat en %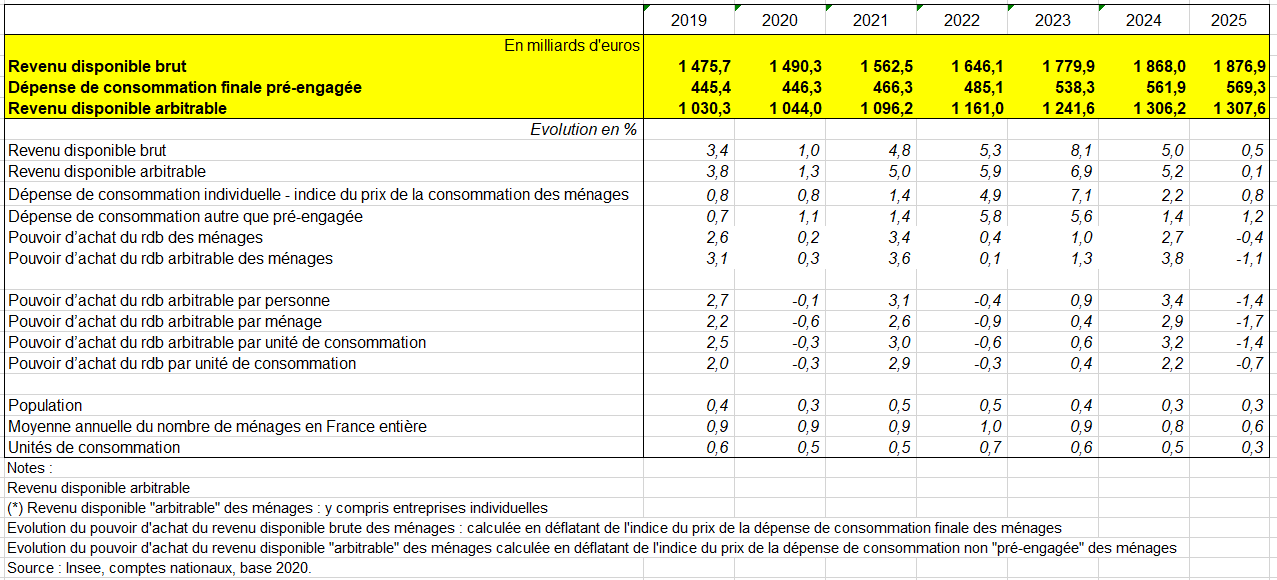
3/…. et cette Baisse se poursuit en 2026 en France
Mais entre 2024 et le début de 2026, l’évolution du pouvoir d’achat des ménages a été différente en France, en Allemagne et dans la zone euro.
En France, le revenu réel des ménages par habitant a augmenté de 0,7 % en 2024, puis a baissé de de – 0,4 % en 2025. La situation s’est donc légèrement dégradée : le revenu réel a diminué de 0,2 % au quatrième trimestre 2025 et de 0,1 % au premier trimestre 2026.
En Allemagne, la situation a été un peu plus favorable. Le revenu réel des ménages par habitant a progressé de 1,0 % en 2024 et de 0,6 % en 2025. Après une stagnation au quatrième trimestre 2025, il a augmenté de 0,2 % au premier trimestre 2026.
Dans la zone euro, le revenu réel des ménages a également progressé en 2024 et en 2025, mais la croissance a ralenti. Au quatrième trimestre 2025, il a augmenté de seulement 0,1 %, puis il est resté stable au premier trimestre 2026.
On peut donc constater qu’après l’amélioration de 2024, le pouvoir d’achat a connu un ralentissement en 2025. Au début de 2026, l’Allemagne connaît une légère amélioration, la zone euro reste stable et la France enregistre une légère baisse. L’évolution de l’inflation, des salaires, des prestations sociales et des impôts explique en partie ces différences.
L’inflation en France, qui s’établissait en deçà de +1 % fin 2025 et début 2026, a brusquement augmenté à partir de mars 2026, dans le sillage de la hausse du prix des hydrocarbures provoquée par le déclenchement du conflit au Proche-Orient, jusqu’à atteindre +2,4 % en mai, au plus haut depuis début 2024. Elle s’est toutefois un peu apaisée en juin et juillet (respectivement +1,8 % et +2,1 %), les perspectives de résolution du conflit ayant alors apporté une certaine détente aux cours. Celles-ci se sont néanmoins évanouies courant juillet avec la nouvelle escalade en cours au Proche-Orient ainsi que le bombardement des raffineries russes : l’inflation est repartie en hausse au mois d’août, s’établissant de nouveau à +2,4 % et selon l’estimation provisoire de fin septembre, elle serait de +3,0 % en septembre ; les prix de l’énergie accéléreraient de nouveau, tirés par ceux des produits pétroliers et du gaz.
Toutefois, les déterminants de ce recul seraient très différents en 2025 et 2026. En 2025, la contraction du pouvoir d’achat des ménages s’expliquait essentiellement par le recul des revenus distribués des sociétés, à la suite des versements de dividendes exceptionnels de 2024 en amont de l’instauration de la Contribution différentielle sur les hauts revenus (CDHR) ; hors revenus du patrimoine (qui concerne principalement les ménages les plus aisés), le pouvoir d’achat a augmenté de +0,5 % en 2025.
À l’inverse, en 2026, la contribution des revenus de la propriété à l’évolution du pouvoir d’achat des ménages serait faible : la perte de pouvoir d’achat proviendrait de la surprise inflationniste qui ne se répercuterait que progressivement dans les salaires et de la baisse de l’emploi salarié. Elle affecterait donc une large partie des ménages : en particulier, les revenus d’activité reculeraient en termes réels pour la première fois depuis 1993 (hors crise sanitaire). In fine, le pouvoir d’achat baisserait légèrement alors que le PIB progresserait de 0,4 % en 2026.
La dégradation des termes de l’échange induite par la progression des prix des hydrocarbures importés appauvrit l’économie française relativement au reste du monde. Bien que cette dégradation soit nettement moins forte à l’échelle de l’économie française que celle subie en 2022, son effet apparaît amplifié pour les ménages, car elle serait, cette fois, largement à leur charge : d’une part, contrairement à 2022-2023, l’État n’a pas mis en œuvre de mesures générales d’atténuation de hausse des prix de l’énergie mais des mesures ciblées et, d’autre part, les salaires réels seraient peu dynamiques, en deçà de la productivité, reflétant un pouvoir de négociation affaibli par la situation du marché du travail.
Composantes du revenu disponible brut des ménages (variations trimestrielles et annuelles en %)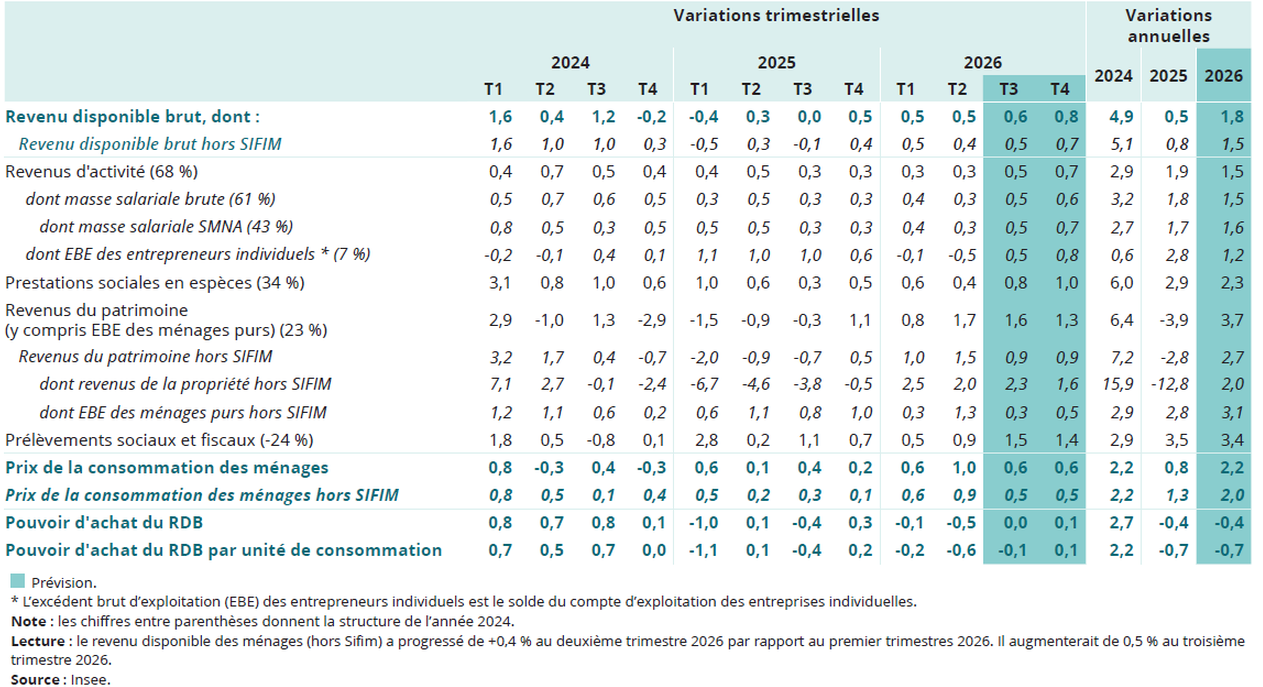
Consommation, pouvoir d’achat, taux d’épargne et investissement des ménages (en variations trimestrielles et annuelles, en %, données CVS-CJO)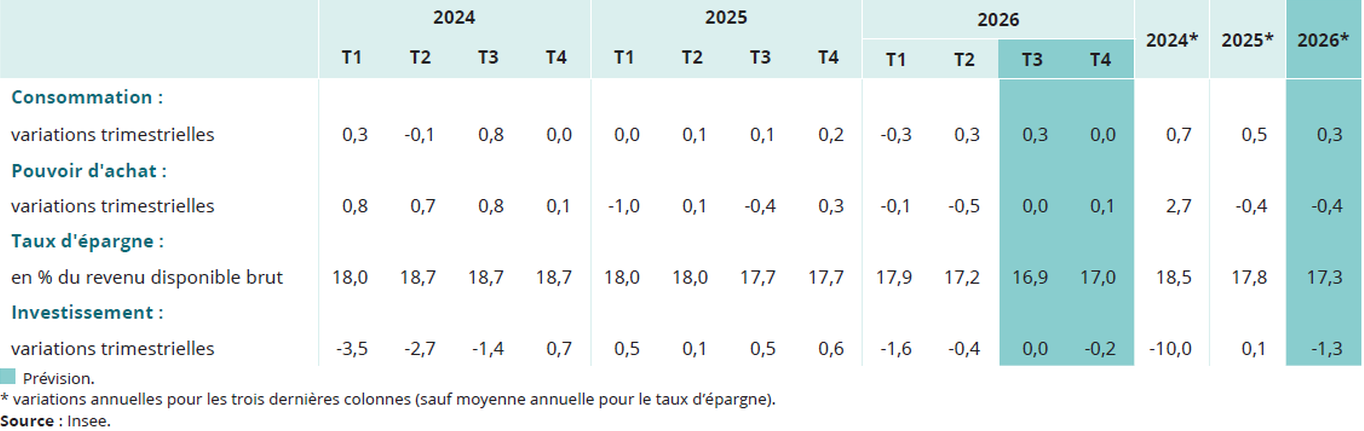
4/ Les prix expliquent cette dégradation mais la croissance n’est plus là
L’énergie compte parmi les postes de consommation dont le prix a le plus augmenté en une décennie. Les prix de l’énergie traduisent l’évolution du coût des matières premières, des coûts de production et d’acheminement, et de la taxation notamment. Ils ont ainsi augmenté de plus de 60 % en une dizaine d’années, de 2015 au 1er semestre 2026. Le prix du gaz de ville a plus que doublé, de même que celui du fioul. Le prix de l’électricité a quant à lui augmenté de 43 % par rapport à 2015. Le prix des carburants a également augmenté : 31 % plus cher qu’en 2015 à la fin de l’année 2025.
Les prix de l’énergie sont soumis en particulier aux fluctuations conjoncturelles du prix des matières premières énergétiques, souvent liées à des crises géopolitiques. Par exemple, de juin 2021 à juin 2022, avec le déclenchement de la guerre en Ukraine, le prix des carburants a augmenté de 41 %, celui du gaz de 49 %, avant de s’assagir. Plus récemment, en avril 2026, après le déclenchement de la guerre en Iran et de la crise du détroit d’Ormuz, le prix des carburants était supérieur de 30 % à son niveau de fin 2025. Les prix des énergies, particulièrement les carburants, le gaz et le fioul, sont donc très volatils et subissent de brusques variations.
L’alimentation fait aussi partie des postes de consommation dont le prix a le plus augmenté. La hausse est de +35 % entre 2015 et le 1er semestre 2026, dont +21 % en 3 ans lors de la période inflationniste de 2021 à 2024. C’est surtout le cas pour les fruits (+51%%) et les légumes (+56 %). C’est aussi le cas pour le poisson (+46 %), la viande (+35 %), les laitages et les oeufs (+33 %), l’huile et le beurre (+61 %), les boissons gazeuses (+46 %). C’est moins le cas pour les céréales et produits à base de céréales (+27 %, +28 % pour le pain, +21 % pour les pâtes et le couscous), les plats préparés (+22 %).
Parmi les services, le logement a une importance particulière pour les ménages. L’indice des prix à la consommation retrace l’évolution des loyers du parc privé et du parc social. Ce poste représente 7 % de l’indice des prix à la consommation : il pèse fortement dans le budget des locataires, mais ceux-ci ne représentent que 40 % des ménages. Les loyers ont augmenté de 11 % en une dizaine d’années (en moyenne sur le territoire). Parallèlement aux prix à la consommation qui incluent les loyers, le prix d’achat des logements, neufs ou anciens, a augmenté de 27 % en une dizaine d’années. Il a été multiplié par 2,6 en 25 ans.
En tenant compte de la variation du prix de l’ensemble des produits, biens et services, en les pondérant selon leur part dans les dépenses de consommation, l’indice des prix à la consommation a augmenté de 23 % entre 2015 et le 1er semestre 2026. Cela correspond à une hausse moyenne de 2,0 % par an sur cette période. La hausse des prix a été supérieure à cette moyenne de longue période, et particulièrement forte, au cours de la période 2022-2024 : les prix à la consommation ont connu en effet une nette accélération en 2022 et 2023, avant de ralentir en 2024. Ils ralentissent de nouveau en 2025. L’inflation annuelle s’établit ainsi en 2025 à +0,9 % après +2,0 % en 2024, +4,9 % en 2023 et +5,2 % en 2022. Depuis 1er semestre 2026, la guerre au Moyen-Orient a engendré une hausse du prix de l’énergie et l’inflation est repartie à la hausse.
Derrière la moyenne, l’exposition de chaque ménage à l’inflation diffère sensiblement selon sa consommation. Pendant la période inflationniste de 2022-2023, les disparités les plus fortes se situaient entre les ménages jeunes et les plus âgés, plus exposés car consacrant une plus grande part de leur budget aux dépenses d’alimentation, ainsi qu’entre les ménages résidant dans les grandes villes et ceux des zones plus rurales, plus exposés notamment aux hausses de prix sur les carburants.
VI – LE POUVOIR D’ACHAT PAR TYPE DE REVENU
1/ Principales composantes du revenu disponible des ménages
En comptabilité nationale, le revenu disponible est ainsi défini, sur une période donnée, comme le revenu à la disposition du ménage qu’il peut mobiliser pour consommer sans toucher à son patrimoine, c’est-à-dire sans toucher à son épargne, vendre des actifs (financiers ou logements) ou accroître son endettement. Autrement dit, le revenu disponible est la somme des dépenses liées à la consommation et du flux d’épargne, ce dernier intégrant les remboursements du capital. Il est à noter que le revenu tel qu’il est défini ici ne tient compte ni des plus ou moins-values liées aux actifs, ni des destructions d’actifs dus à une catastrophe naturelle par exemple, bien que ces événements affectent le patrimoine des ménages.
Pour mesurer le revenu disponible d’une année donnée, on additionne pour l’ensemble des ménages toutes les formes de revenus (salaires, revenus des entrepreneurs individuels, dividendes, retraites, prestations chômage, minimums sociaux, indemnités d’assurance dommage, etc.) desquelles il soustrait les dépenses courantes autres que celles liées à la consommation (impôts, cotisations sociales, transferts monétaires à l’étranger, dons aux associations, intérêts sur les emprunts, ou encore les cotisations d’assurance dommage, etc,… (tableau suivant).
À ces flux monétaires, on ajoute des revenus dits imputés : principalement des loyers que les propriétaires occupants se versent à eux-mêmes, ce qui traduit le fait que les propriétaires occupants, comme les locataires, consomment bien un service de logement. Dans le cas des propriétaires occupants, ils le produisent eux-mêmes.
Les principales composantes du revenu disponible des ménages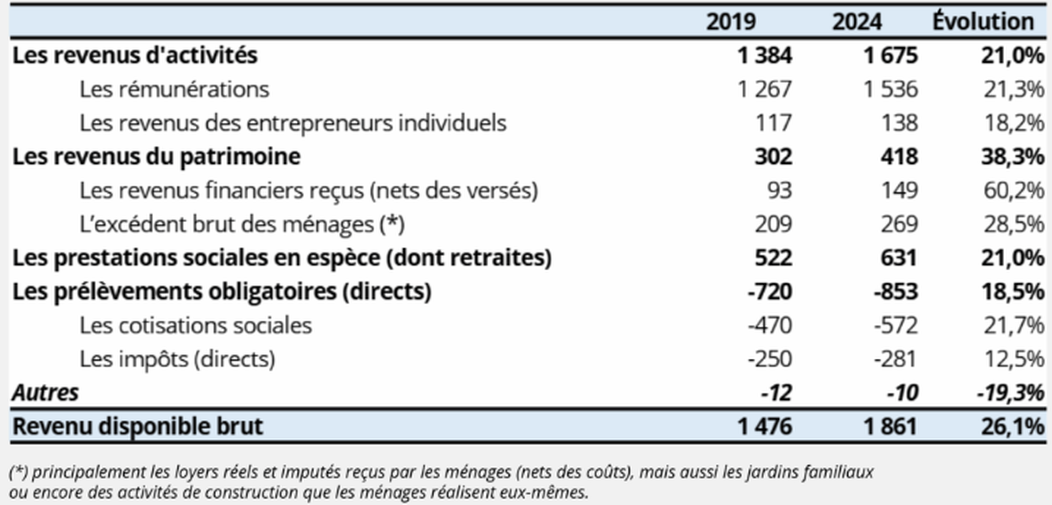
Source : Insee, comptes nationaux, base 2020
Une fois cette masse de revenus estimée pour l’ensemble des ménages, on la ramène au niveau individuel en divisant par le nombre d’unités de consommation, ce qui permet de tenir compte du nombre de ménages et de leur taille. Par la suite, dans ce blog, le pouvoir d’achat est systématiquement en unité de consommation.
L’évolution du pouvoir d’achat est alors calculée comme la différence entre l’évolution du revenu disponible moyen et celle des prix. Si le revenu disponible moyen progresse plus vite que les prix, alors le pouvoir d’achat augmente en moyenne ; dans le cas contraire il diminue. Une nouvelle question s’ouvre alors : quels prix choisir et quel panier de consommation ? Le calcul par l’Insee du pouvoir d’achat du revenu disponible utilise les prix des dépenses de consommation des ménages. Ce choix est discuté plus en détail dans la suite de l’article.
Les comptes nationaux permettent ainsi de fournir rapidement un diagnostic d’ensemble sur le pouvoir d’achat, 60 jours après la fin du trimestre, ce qui est très utile.
2/ Les évolutions par types de revenus
En 2024, le pouvoir d’achat est porté par l’ensemble des composantes du RDB, à l’exception des impôts courants. Les prestations en espèces deviennent, comme en 2020, le premier facteur de hausse en contribuant pour 2,2 points à la hausse du pouvoir d’achat, dont 1,8 point pour les prestations versées par les administrations publiques. Ce dynamisme repose largement sur les prestations retraite, qui augmentent de nouveau fortement.
Les revenus d’activité nets contribuent pour 1,7 point à la hausse du pouvoir d’achat, devenant le deuxième facteur de hausse. Ils ralentissent (+2,8 %, après +5,1 % en 2023) sous l’effet conjoint de ralentissement de l’emploi et des évolutions salariales.
Les revenus du patrimoine contribuent pour 1,3 point à la hausse du pouvoir d’achat, malgré un ralentissement (+5,8 % après +15,9 %). En 2024, la hausse des revenus du patrimoine s’explique par les revenus d’investissement (assurance-vie, revenus tirés d’organismes de placement collectif, etc.).
Les dépenses de consommation des ménages ralentissent en valeur (+3,2 % après +7,7 % en 2023) du fait du reflux de l’inflation. Ainsi, le taux d’épargne des ménages augmente à 18,2 %, après 17,0 %. S’il a baissé par rapport au pic de 2020 (20,4 %), il reste cependant à un niveau nettement plus élevé que sa moyenne entre 2009 et 2019 (14,7 %.
Avec des taux d’intérêt et des prix de l’immobilier à nouveau élevés en 2024, le nombre de transactions immobilières chute fortement. Ainsi, l’investissement des ménages (hors entrepreneurs individuels) demeure en contraction en valeur : -5,6 % en 2024, après -5,7 %. Le taux d’épargne financière augmente plus fortement que le taux d’épargne, de +2,1 points, pour atteindre 9,0 %. L’épargne financière des ménages s’oriente vers les placements en assurance-vie.
Le RDB des ménages ne rend pas compte de l’ensemble des ressources dont ils disposent. En effet, le coût de certains biens et services est pour l’essentiel pris en charge par la collectivité : éducation, santé, aides au logement versées aux locataires, etc. En 2024, le revenu disponible ajusté des ménages, qui englobe ces dépenses, progresse un peu moins fortement que le RDB (+4,5 %) : notamment, les salaires des services publics individualisables, qui contribuent significativement au coût de ces services, augmentent moins fortement que le RDB.
Pouvoir d’achat du RDB des ménages par unité de consommation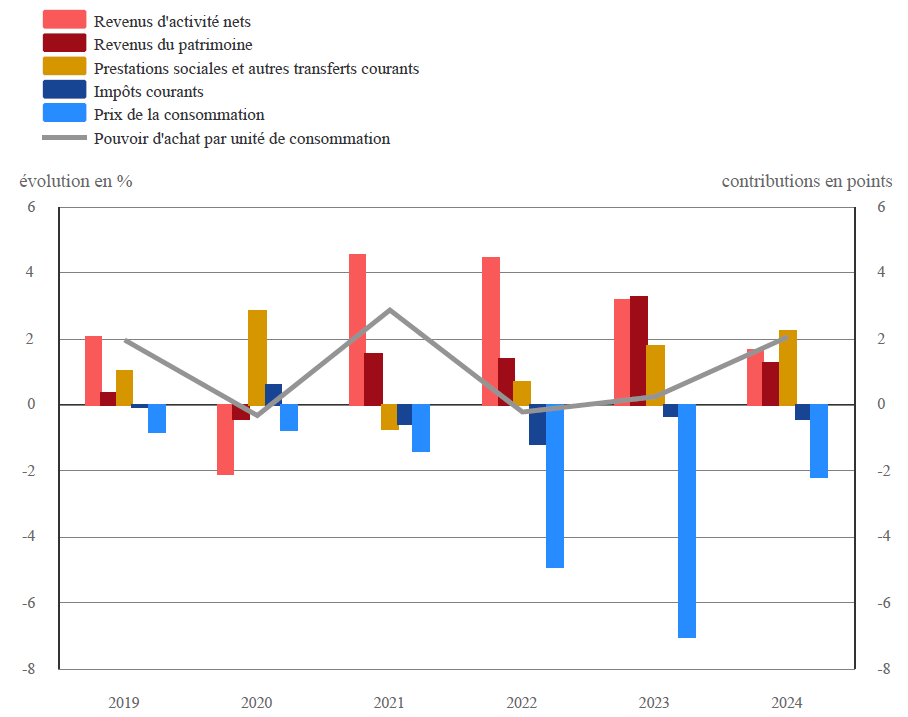
Lecture : En 2024, le pouvoir d’achat du revenu disponible brut (RDB) des ménages par unité de consommation augmente de 2,1 %. Le prix de la consommation contribue pour 2,2 points à la baisse, les prestations sociales et autres transferts courants pour 2,3 points à la hausse.
Source : Insee, comptes nationaux, base 2020.
Ces évolutions ne tiennent pas compte de l’évolution du nombre et de la composition des ménages. Pour disposer d’une mesure plus individuelle du pouvoir d’achat, il faut rapporter l’évolution du RDB des ménages à celle des unités de consommation (UC). En 2022, le pouvoir d’achat du RDB par UC se replie de 0,3 %, après une hausse de 2,1 % en 2021 et un recul de 0,3 % en 2020. Il est également possible de calculer un pouvoir d’achat arbitrable par UC en retirant du revenu disponible les dépenses pré-engagées, c’est-à-dire celles réalisées dans le cadre d’un contrat difficilement renégociable à court terme (dépenses liées au logement, dont l’électricité et le combustible ou dépenses de télécommunication par exemple). En 2022, le repli du pouvoir d’achat arbitrable par UC est un peu plus prononcé que celui du pouvoir d’achat du RDB par UC (-0,4 %). Depuis 1975, le pouvoir d’achat arbitrable par UC a augmenté plus modérément que le pouvoir d’achat du RDB par UC (+0,8 %, contre +1,0 % en moyenne annuelle) (graphique suivant). Ce décrochage a pu entraîner un décalage entre le ressenti des ménages et l’évolution de leur niveau de vie. Néanmoins, depuis 2014, le pouvoir d’achat arbitrable progresse légèrement plus vite que le pouvoir d’achat du RDB.
Évolution du pouvoir d’achat du revenu disponible brut et du revenu arbitrable par unité de consommation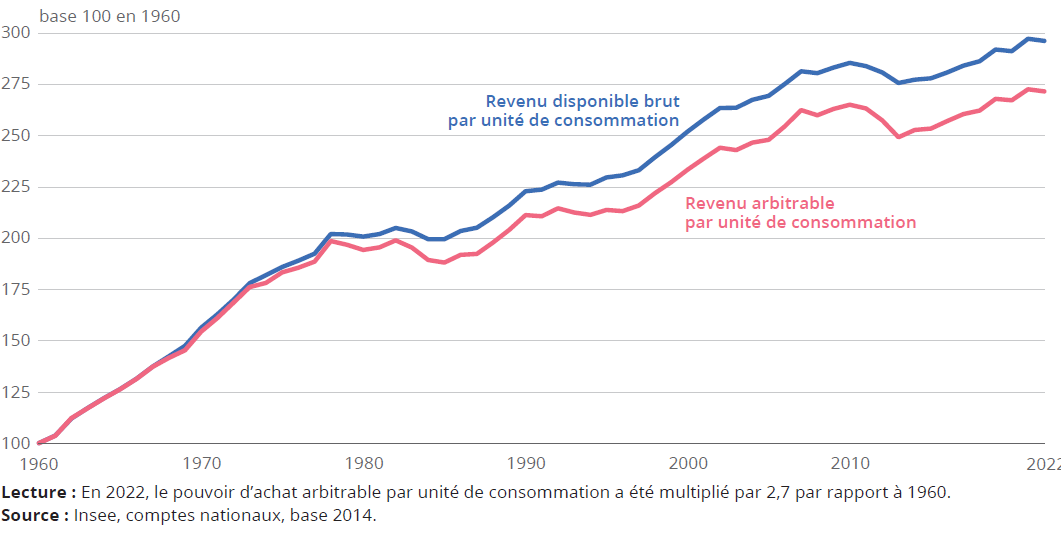
VII – LES CRITIQUES SUR LE POUVOIR D’ACHAT
1/ Les taxe inflationniste
Cet indicateur global de l’évolution du pouvoir d’achat, visant à rendre compte de la situation de l’ensemble des ménages, répond-il entièrement à la question posée ? On peut d’autant plus s’interroger que le ressenti des ménages sur l’évolution de leur pouvoir d’achat peut s’éloigner de l’indicateur [4]. C’est particulièrement vrai depuis la poussée inflationniste liée à la flambée des prix de l’énergie et ce n’est pas la première fois : le passage à l’euro avait aussi conduit à une divergence durable entre ressenti et mesure statistique [5]. L’Insee avait alors fourni des éléments d’explication, produit de nouveaux indicateurs tels que le revenu arbitrable, les dépenses contraintes ou pré-engagées. Ceux-ci sont moins pertinents pour mesurer le pouvoir d’achat, mais plus proches du ressenti afin d’établir un pont entre ce que perçoivent les ménages de leur pouvoir d’achat et sa mesure statistique [6], [7].
La crise inflationniste qui a suivi le déclenchement de la guerre en Ukraine a remis la question du pouvoir d’achat au premier rang des préoccupations des Français, en même temps que certaines critiques. Nous traiterons ici les plus significatives. Du côté des revenus, il faudrait selon les cas prendre en compte la « taxe inflationniste » sur l’épargne ou se limiter aux salaires.
La taxe inflationniste (ou impôt inflationniste) est une expression économique qui désigne la perte de pouvoir d’achat provoquée par l’inflation, notamment lorsque l’État ou la banque centrale augmente la quantité de monnaie dans l’économie. Soit une épargne de 10 000 € avec une Inflation de 5%. Au départ,ces 10 000 € permettent d’acheter un certain panier de biens. Après une inflation de 5 %, ce même panier coûte environ10 500 €. Si l’épargne reste à 10 000 €, son pouvoir d’achat a diminué. On peut donc dire que l’inflation agit comme une taxe sur la détention de monnaie, car la valeur réelle de l’argent diminue. Ce n’est pas une taxe au sens juridique : on ne reçoit pas une facture de 5 %. C’est une façon de décrire un transfert de pouvoir d’achat. Par exemple, si l’inflation est de 5 % et que votre salaire n’augmente que de 2 %, votre salaire réel baisse approximativement de 3 %. On peut acheter moins de biens et de services avec votre revenu.Ainsi la t axe inflationniste correspond à une perte de pouvoir d’achat de la monnaie due à l’inflation.Elle concerne particulièrement les personnes qui détiennent beaucoup de liquidités ou d’épargne non rémunérée, tandis que les effets sur les emprunteurs et les prêteurs peuvent être différents. La taxe inflationniste est souvent calculée comme le produit du taux d’inflation (déflateur de dépense de consommation des ménages) et du patrimoine net des ménages susceptible de porter des intérêts : essentiellement les dépôts, les contrats d’assurance-vie en euros, diminués des encours de prêts immobiliers et à la consommation.
Du côté de l’indice des prix, il faudrait inclure les dépenses d’investissement, mais ne pas tenir compte des changements de comportement d’achat des ménages ; d’autres encore soutiennent que la France se distinguerait des autres pays européens dans la prise en compte des effets qualité pour les produits à forte innovation, conduisant à une sous-estimation de l’évolution des prix.
Concernant le périmètre des revenus, certains économistes ont proposé de prendre en compte dans le revenu disponible l’érosion du patrimoine des ménages engendré par l’inflation (notamment Geerolf, 2024). En particulier de prendre en compte les taux d’intérêt réels dans le calcul du revenu. Par exemple, un ménage disposant d’une épargne de 5 000 euros rémunérée à 2 %, tandis que l’inflation est à 10 %, a perdu en fin d’année 400 euros : au revenu qu’il tire de son placement (100 euros correspondants aux intérêts nominaux), il faudrait soustraire l’effet de l’inflation sur son épargne, soit 500 euros (10 % de 5 000) ; c’est la « taxe inflationniste ».
Lorsque le niveau de l’inflation est à son niveau tendanciel, le revenu intégrant la taxe inflationniste est certes plus faible que le revenu disponible. Mais les deux agrégats évoluent à peu près de la même façon si le taux d’épargne des ménages est stable. Ainsi, la prise en compte de la taxe inflationniste a très peu d’effet sur l’évolution du pouvoir d’achat. Ce n’est que lorsque l’inflation augmente fortement comme cela a été le cas en 2022 et 2023, que le pouvoir d’achat prenant en compte la taxe inflationniste est fortement affecté à la baisse. Mais dès qu’on retrouve le niveau d’inflation d’avant-crise, comme c’est le cas en 2024, alors l’effet de la taxe inflationniste disparaît, entraînant une hausse très forte des revenus. En reprenant la situation du ménage pris en exemple, si l’année suivante l’inflation diminue à 2 %, la taxe inflationniste passe de 500€ à 100€. Ainsi, le pouvoir d’achat (y compris taxe inflationniste) rejoint celui du revenu disponible (graphique suivant). Les Français ne comprendraient sans doute pas qu’on leur annonce une hausse globale du pouvoir d’achat de l’ordre de +6 % en 2024 (au lieu de 2,1 % tel que mesuré par l’Insee). Au total, si la taxe inflationniste joue un rôle dans les comportements d’une partie des consommateurs, son ajout n’est pas pertinent pour décrire l’évolution du pouvoir d’achat des ménages dans un pays tel que la France. Il l’est possiblement davantage pour décrire le niveau de revenu dans des pays soumis de façon durable à une forte inflation. Quoi qu’il en soit, le choix de l’Insee est cohérent avec les normes européennes qui n’intègrent pas de déduction de la taxe inflationniste du revenu.
D’autres critiques sont émises concernant le revenu utilisé dans la définition du pouvoir d’achat. Par exemple, il a été proposé de limiter le revenu aux seuls salaires, pour ne pas avoir justement à prendre en compte l’effet de la taxe inflationniste. Le pouvoir d’achat des salaires est évidemment un indicateur intéressant et essentiel à l’analyse économique. L’Insee le diffuse chaque année. Mais il ne concerne que les salariés et les revenus associés aux salaires, ce qui restreint sa portée par rapport au revenu disponible.
Pouvoir d’achat des ménages par unité de consommation des ménages et prise en compte de la taxe inflationniste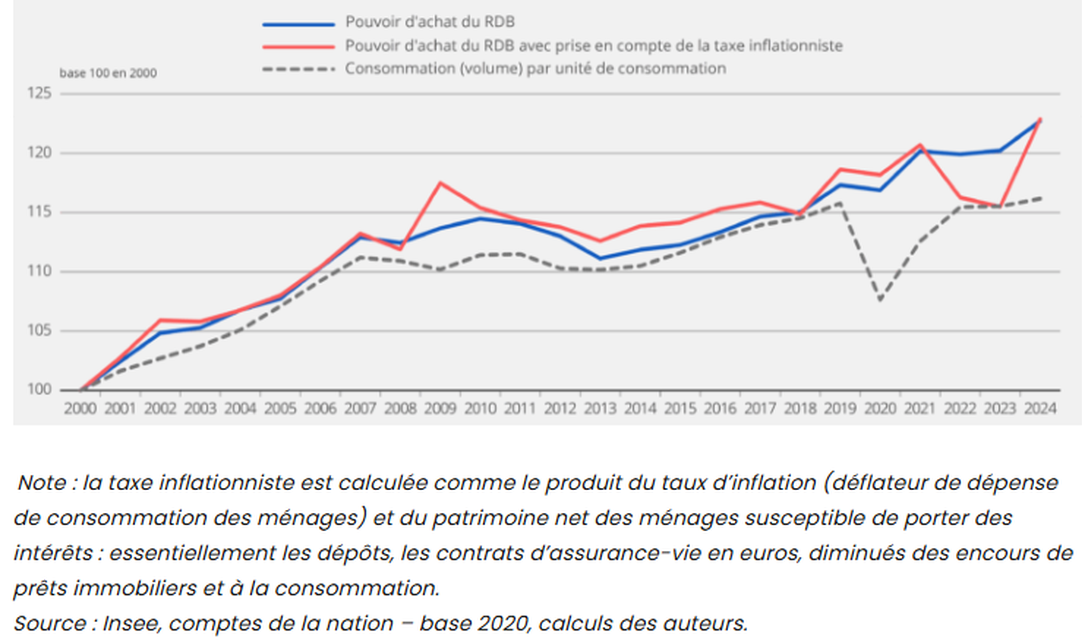
2/ Le choix du déflateur fait aussi l’objet de débats
Pour définir le pouvoir d’achat, il faut se référer à un panier de biens et services qu’on peut acheter avec le revenu disponible. Le calcul de l’indice des prix s’inscrivant dans le cadre d’analyse des comptes nationaux, l’Insee a choisi de mesurer l’évolution en volume de la dépense de consommation des ménages par le déflateur de la dépense de consommation des ménages. Ce choix peut être critiqué de plusieurs manières :
- Le revenu disponible brut (RDB) ne permet pas uniquement de consommer, mais également d’épargner et en particulier d’acheter un bien immobilier. Le prix de cet investissement devrait donc également être pris en compte.
- Le déflateur de la dépense de consommation des ménages sous-estimerait l’inflation par rapport à l’indice des prix à la consommation (IPC), car le déflateur intégrerait les changements de comportement du consommateur au cours d’une même année à la suite d’une hausse des prix (les ménages reportant leur consommation sur les produits dont les prix augmentent le moins).
- Enfin, même en utilisant l’indice des prix, il est difficile de mesurer le « juste prix » [8], c’est-à-dire l’évolution des prix à qualité comparable. En particulier, sur les produits où les changements de qualité sont très importants depuis plusieurs années, les prix en France semblent indiquer une prise en compte plus forte des effets qualité puisqu’ils baissent bien plus vite que dans les autres pays depuis 1995 [9]. D’autres travaux considèrent au contraire que la hausse des prix est surestimée [10], à cause de l’insuffisante prise en compte du gain d’utilité apportée par les produits innovants.
Mais la prise en compte de ces questions ne conduirait pas à modifier le diagnostic sur les évolutions du pouvoir d’achat des dernières années, même si leurs effets peuvent être plus importants sur longue période.
a) La prise en compte des prix de l’immobilier dans la mesure du pouvoir d’achat des ménages
C’est un sujet complexe. Il convient de rappeler qu’un achat immobilier est considéré en comptabilité nationale comme de l’investissement des ménages, ce n’est pas de la consommation. L’augmentation des prix de l’immobilier contribue à augmenter le taux d’effort des ménages accédants à la propriété, mais dans le même temps enrichit les ménages déjà propriétaires. L’investissement immobilier ne rend compte que du premier phénomène. De surcroît, il ne le fait que partiellement, car cet agrégat se limite aux coûts de construction, alors que ce sont essentiellement les prix des terrains qui sont à l’origine de la hausse des prix de l’immobilier et que l’investissement des ménages pris dans leur ensemble retrace essentiellement les transactions dans le neuf, les achats dans l’ancien engendrant bien un investissement pour l’acquéreur mais aussi, symétriquement (à la différence de prix près) un désinvestissement pour le vendeur.
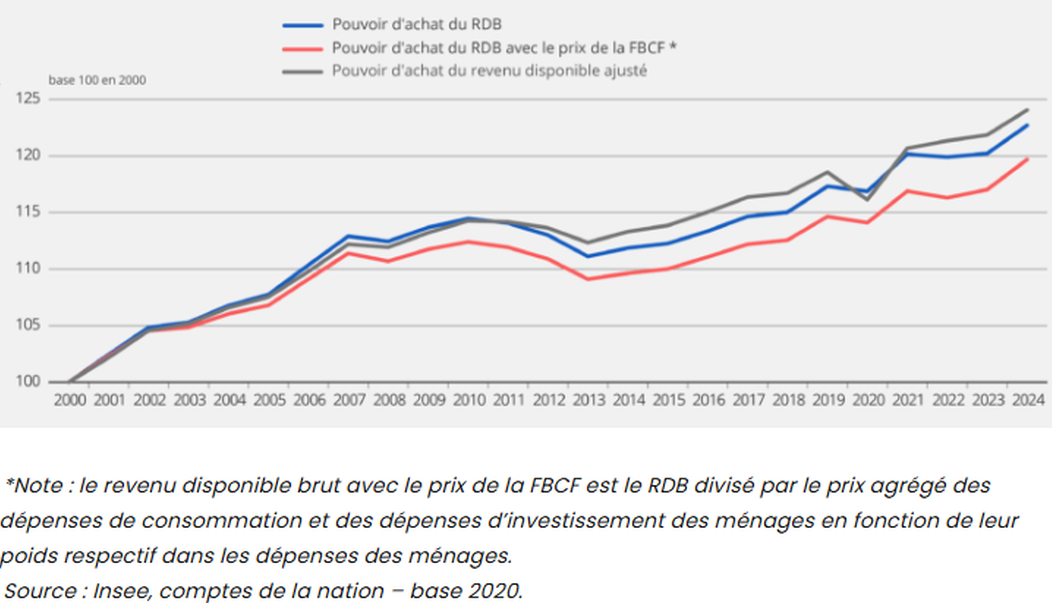
Un indicateur conjoncturel de pouvoir d’achat peut difficilement rendre compte des prix de l’immobilier qui jouent sur le cycle de vie : l’achat se traduit par des remboursements sur de nombreuses années, le bien peut s’apprécier ou se déprécier au cours du temps. Au total, il faudrait réaffecter tous ces éléments à l’année d’achat en estimant un coût d’opportunité qui reposerait inévitablement sur des hypothèses fragiles et discutables. Il vaut donc mieux s’en tenir aux achats que les ménages arbitrent sur le court-moyen terme, leurs dépenses de consommation. Malgré cette forte réserve sur l’intégration de prix de l’investissement immobilier dans le calcul du pouvoir d’achat, nous indiquons ici qu’elle conduirait à diminuer les gains de pouvoir d’achat de 0,1 point par an entre 2000 et 2024 (graphique suivant). L’effet n’est pas négligeable, mais reste d’un ordre de grandeur qui ne permet pas de réconcilier la perception des ménages et l’indicateur de pouvoir d’achat.
Différentes variantes de calcul du pouvoir d’achat par unité de consommation
b) La question du champ du déflateur à utiliser
Les critiques ne se limitent pas à la prise en compte du prix de l’immobilier et peuvent parfois porter aussi sur le champ du revenu. L’évolution de la prise en charge par les pouvoirs publics d’une partie de la consommation des ménages (remboursements de soins par exemple) n’est pas dans le déflateur de dépenses de consommation des ménages, car ces évolutions sont traitées comme des variations de volume et pas de prix (selon les normes internationales de comptabilité nationale). Par exemple, de moindres remboursements à prix du médicament inchangé entraînent une hausse en volume de la dépense des ménages. Pour les intégrer dans les évolutions du pouvoir d’achat, il faut utiliser une notion de revenu plus large qui tient compte de ces transferts en nature fournis aux ménages : le revenu disponible ajusté (cf. infra les comparaisons internationales). Les biens et services achetés (souvent en partie) par les administrations au profit des ménages (les remboursements de médicaments par exemple) ou qu’elles produisent elles-mêmes (éducation par exemple) sont considérés comme un revenu supplémentaire. En contrepartie, les ménages consomment en plus des produits qu’ils achètent, la part « financée » par les administrations publiques. L’évolution du pouvoir d’achat de ce revenu étant très proche de celle du revenu disponible sur la période considérée, cette modification ne permet pas, non plus, d’expliquer le hiatus entre perception et indicateur. D’autres questions de champ se posent mais le déflateur de la consommation des ménages permet d’être le plus cohérent possible avec le RDB.
c) Le calcul des indices de prix et l’effet qualié
Les différences de pondération des évolutions de prix entre le déflateur des dépenses de consommation des ménages et l’indice des prix à la consommation jouent relativement peu. Le premier pondère les évolutions de prix par les achats de la période courante, tandis que le deuxième les pondère par les achats de la période de l’année précédente (indice de Paasche versus indice de Laspeyres). Ainsi le déflateur de la dépense de consommation prend implicitement en compte les changements de comportement des ménages face à l’augmentation des prix relatifs : ils achètent plutôt les produits dont le prix progresse le moins, il est donc structurellement en dessous de l’indice des prix à la consommation (une fois corrigé d’autres sources d’écart). Faut-il et comment prendre en compte ces changements de comportement ? Durant la crise sanitaire la forte baisse des prix des carburants n’a pas été prise en compte dans le déflateur de la dépense de consommation quand les ménages, confinés, ne se déplaçaient plus ; cela semble plutôt raisonnable. À l’inverse, on peut vouloir capter l’évolution pure des prix sans effet de comportement, mais on s’éloigne alors d’un indice du coût de la vie.
La prise en compte des effets qualité dans les prix semble bien être plus importante en France que dans d’autres pays européens, en particulier dans les services d’information et communication . Cet écart est particulièrement important avant 2015, mais depuis, les évolutions en France sont dans la moyenne des évolutions des pays européens. Elles n’influent donc pas sur le diagnostic récent du pouvoir d’achat (voir page Mesure des volumes et des prix).
VIII – LES NOTIONS DE REVENU « ARBITRABLE » ET DE DÉPENSES « PRÉ-ENGAGÉES »
Les ménages bénéficient toutefois de biens et services dont le coût est pour l’essentiel pris en charge par la collectivité : éducation, santé, aides au logement versées aux locataires, notamment (transferts sociaux en nature). Ajoutant ces dépenses au RDB, le revenu disponible ajusté des ménages (RDBA) augmente de 1,4 % en 2020. Cette progression est plus rapide que celle du seul RDB.
1/ Pouvoir d’achat par unité de consommation
Comme déjà dit, pour mesurer le pouvoir d’achat, l’évolution du revenu disponible brut est d’abord rapportée à celle du prix de la dépense de consommation des ménages pour obtenir l’évolution du RDB en termes réels. Celle-ci est ensuite ramenée par habitant, par ménage ou par unité de consommation (UC) pour tenir compte des évolutions démographiques et calculer ainsi l’évolution moyenne du pouvoir d’achat. Il faut en effet tenir compte de l’évolution des unités de consommation qui augmentent elles aussi sous l’effet de la croissance de la population de l’ordre de +0,6% par an. Le pouvoir d’achat par unité de consommation (UC) augmente donc de +1,5% en 2019. Les unités de consommation reflètent mieux les situations individuelles Le RDB est calculé pour l’ensemble des ménages.
Or, l’évolution du pouvoir d’achat dépend aussi des évolutions démographiques. La progression du nombre de ménages est plus rapide que celle de la population en raison du vieillissement de la population et de la tendance à la décohabitation, si bien que le pouvoir d’achat par ménage progresse moins vite que le pouvoir d’achat par habitant. Entre 2007 et 2018, le pouvoir d’achat par habitant a progressé de 3,6 % alors que celui par ménage a baissé de 0,9 %. Le pouvoir d’achat par UC se situe entre les deux, avec une croissance de + 1,3 % en 12 ans. Compte tenu de ces évolutions très contrastées, le choix de la variable démographique est très important. L’Insee privilégie le calcul du pouvoir d’achat par unité de consommation qui reflète mieux les situations individuelles (« le ressenti »).
2/ Dépenses pré-engagées et revenu arbitrable
Par ailleurs, une partie des dépenses de consommation des ménages est pré-engagée. La hausse a surtout eu lieu des années 1960 jusqu’au milieu des années 1980 : le taux est alors multiplié par presque deux, de 13,4 % à 26,5 % entre 1960 et 1985. Il est relativement stable depuis 2009. La part des dépenses pré‑engagées dans le revenu disponible brut repart à la hausse en 2023 mais stagne en 2024 après une baisse en 2022 (29,5 % (graphique suivant).
En 2024, les dépenses liées au logement, qui constituent plus des trois quarts des dépenses pré-engagées, augmentent de 1,2 % en volume du fait d’une hausse de la consommation d’électricité et de gaz de 1,3% qui avaient fortement diminué en 2022 et 2023. Les loyers (réels et imputés), qui représentent 19,0 % de la dépense de consommation finale, augmentent de 1,6 %. Les dépenses en entretien et réparation du logement diminuent de 0,9%. Celles d’assurance stagnent après une forte hausse en 2023 (+3,1%). Au total la part des dépenses pré-engagées dans la dépense de consommation finale des ménages représente 37% en 2024 contre 35,8% en 2009 (35,3% en 2019) mais 15,6% en 1960. Elle n’augmente donc plus beaucoup apr-s une forte hausse relative jusqu’en 2009.
Ces dépenses sont contraintes, mais elles financent l’accès à des biens et services qui améliorent le quotidien : les logements sont de meilleure qualité, on est mieux couverts par des assurances, on peut communiquer partout à tout moment (téléphone mobile), etc. Parmi les dépenses contraintes, c’est surtout le logement qui plombe le pouvoir d’achat des ménages. La part des assurances (automobile, responsabilité civile, etc.) a triplé entre le milieu des années 1960 et la fin des années 1980, de 2 % à 5,9 % des revenus, puis elle est revenue à 3 % en 2022 pour augmenter à 4,7% en 2024. Celle de la télévision et des télécoms s’est accrue jusqu’à 3 % au début des années 2000, mais est retombée à 2 % en 2019 avec la baisse du coût des forfaits de téléphonie mobile. En revanche, les dépenses de logement n’ont quasiment jamais cessé de s’élever jusqu’au début des années 2010, de 9 % à 23 % du budget des ménages, du fait de la hausse des loyers, mais aussi de celle des prix de l’électricité, du gaz et de l’ensemble des autres charges liées à l’habitation. Cette progression correspond pour partie à une amélioration de l’habitat (donc à un effet de qualité) mais aussi à une hausse des loyers ont augmenté. Une partie de l’élévation des revenus des ménages a ainsi été absorbée par le coût du logement.
Part des dépenses pré-engagées dans le revenu disponible brut en %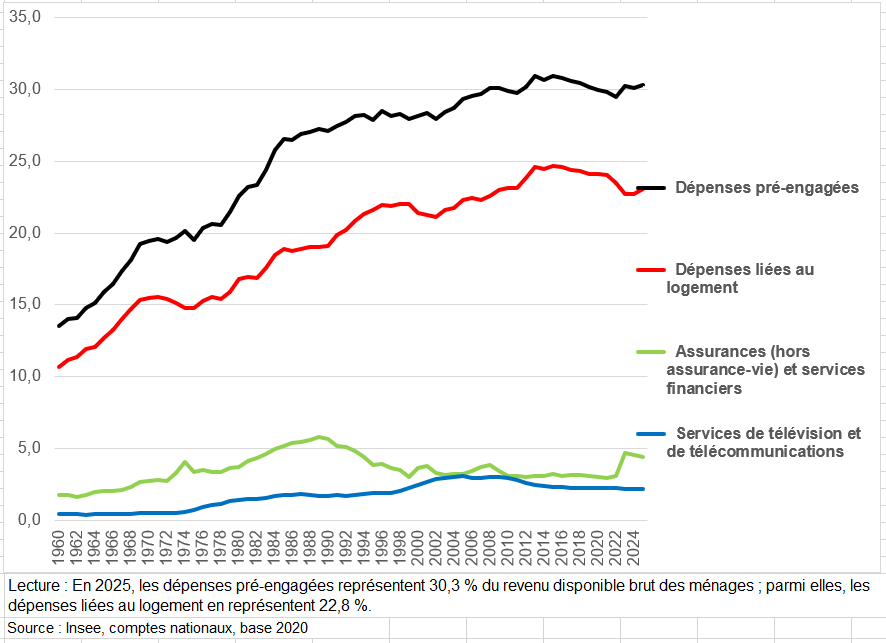
Part des dépenses pré-engagées et autres que pré-engagées dans le revenu disponible brut en %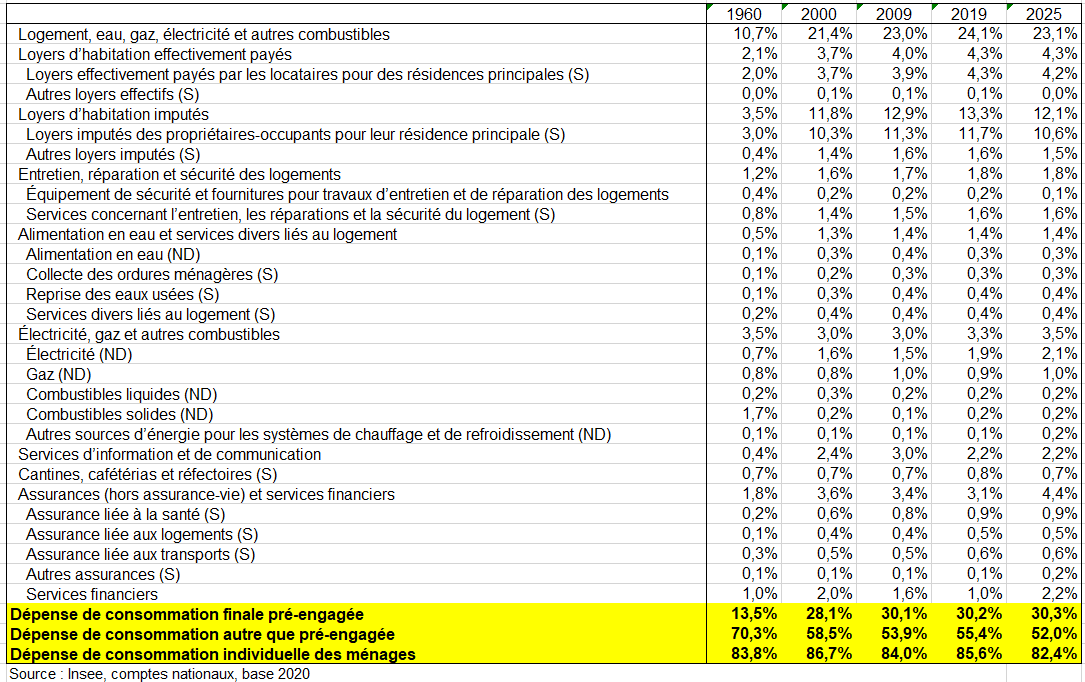
La hausse des dépenses contraintes n’a pas le même effet selon les niveaux de vie (graphique suivant). Pour les 20 % du bas de l’échelle des revenus, ces dépenses représentent près du tiers de leur revenu, contre moins d’un cinquième pour les 20 % les plus riches« Pour les ménages les plus modestes, les choix de consommation sont plus contraints » (voir page Inégalités de revenus mondiales). Et encore, la tranche des 20 % des plus modestes est une fourchette très large. Pour les plus démunis d’entre eux, la part du budget contraint, notamment le loyer, est bien plus élevée et, pour certains, ce qui reste à la fin du mois est quasiment nul. L’effet est encore renforcé chez les jeunes qui vivent dans les grandes métropoles – notamment à Paris – qui subissent des coûts de logement très supérieurs à la moyenne.
Les dépenses pré-engagées représentent 424,1 Mds d’euros en 2019 sur un total du RDB de 1473,7 Mds. Leurs prix augmentent moins fortement que les prix globaux de la consommation (+0,6% en 2019 contre +0,9%). Du coup l’indice de prix de la consommation finale des ménages autres que « pré-engagées » augmente plus vite (+1,1%). Si on divise le « revenu arbitrable » par l’indice des prix hors dépenses pré-engagées, on obtient un pouvoir d’achat en hausse de +2,4% et donc +1,7% par UC.
IX – MÉTHODE ET DÉFINITIONS DES COMPTES PAR CATÉGORIES DE MÉNAGES
1/ les sources
Les enquêtes auprès des ménages permettent d’enrichir la description de leur revenu et de leur consommation et d’étudier les disparités entre les différents types de ménages en allant au-delà des moyennes calculées par les comptes nationaux. Elles permettent également d’enrichir la description de leur revenu et de leur consommation, en répartissant entre les catégories de ménages chaque composante du revenu ou de la consommation.
Chaque année, les comptes nationaux établissent, dans le compte des ménages, le niveau et la composition du revenu disponible brut et de la dépense de consommation. Depuis 2009, l’Insee a publié plusieurs décompositions de ce compte selon différentes catégories de ménages. Ces travaux, qui ont ensuite été conduits aussi à l’étranger, consistent à répartir entre les groupes sociodémographiques (selon le niveau de vie, l’âge, la catégorie socioprofessionnelle, etc.) chaque composante du revenu ou de la consommation en s’appuyant sur les enquêtes de l’Insee auprès des ménages portant sur les thèmes des revenus et de la consommation. L’étude portant sur 2017 actualise les études antérieures et présente des chiffres cohérents avec la nouvelle base 2014 des comptes nationaux. La méthodologie est aussi améliorée sur plusieurs points. En particulier désormais, le calcul des profils de revenus s’appuie sur les seules enquêtes Revenus fiscaux et sociaux (2011 à 2017), et pour les profils de consommation, sur les enquêtes Budget de famille (2011 et 2017). La meilleure comparabilité temporelle des données d’enquêtes accroît la fiabilité des évolutions. Le champ géographique est la France. La décomposition ne porte cependant que sur les ménages vivant en « logement ordinaire », c’est-à-dire ne vivant pas dans une communauté (cités universitaires, Ehpad, couvents, prisons, etc.) ; les enquêtes utilisées ne portent en effet que sur ces ménages. Les agrégats répartis par la décomposition sont corrigés en conséquence et diffèrent légèrement des agrégats figurant dans le compte des ménages.
Chaque composante du revenu disponible et de la dépense de consommation est répartie par catégorie de ménages, selon les étapes suivantes :
- Des montants moyens sont calculés pour chaque catégorie de ménages (le salaire moyen pour chaque quintile de niveau de vie, par exemple) ;
- Ensuite des montants totaux associés sont calculés en multipliant les montants moyens par les effectifs de chaque catégorie ;
- Enfin, les différentes masses obtenues sont recalées sur la masse totale de la comptabilité nationale (base 2014).
Ainsi, pour chaque composante du revenu disponible et de la dépense de consommation, une décomposition de l’agrégat correspondant de la comptabilité nationale par catégorie de ménages est obtenue. La somme de ces composantes fournit pour chaque catégorie son revenu disponible total et sa consommation ; son épargne et son taux d’épargne sont déduits.
La difficulté de l’exercice consiste à traiter au mieux des différences de champs et de concepts entre les comptes nationaux et les enquêtes.
a) Différences de champs
La comptabilité nationale couvre l’ensemble de la population résidente en France alors que les enquêtes mobilisées ne couvrent que les ménages dits « ordinaires », et non ceux vivant en collectivités (foyers de travailleurs, maisons de retraite, etc.). Une correction des montants globaux des comptes est réalisée pour se ramener au champ des enquêtes.
Les services d’intermédiation financière indirectement mesurés (Sifim), correspondant aux marges de taux sur dépôts et crédits prélevées par les banques, ne sont pas mesurés par les enquêtes. Les Sifim du revenu disponible et de la consommation mesurés par la comptabilité nationale sont donc exclus.
b) Différences de concepts
Le revenu disponible brut (RDB) tel qu’il est défini en comptabilité nationale n’est pas collecté tel quel dans les enquêtes. Celles-ci ne couvrent, en effet, pas certaines de ses composantes. Par exemple les cotisations sociales ou bien la fraude et le travail au noir. Par ailleurs, le RDB en comptabilité nationale comprend également les loyers dits « imputés » (loyers que les propriétaires de leur résidence sont réputés se verser à eux-mêmes).
Pour classer chaque ménage d’une enquête dans son quintile de revenu disponible brut, ce dernier doit donc être estimé. Ce revenu est d’abord calculé pour les ménages interrogés par l’enquête sur les revenus fiscaux et sociaux (ERFS). Les revenus les moins bien couverts (revenus financiers) font l’objet d’estimations économétriques et de recalage sur les données macroéconomiques. Les composantes manquantes (intérêts sur les crédits de consommation, revenus de la fraude, du travail au noir etc.) sont réparties sur la base d’hypothèses. Une équation explicative de ce revenu disponible a ensuite été estimée économétriquement, sur des variables communes aux différentes enquêtes. Les coefficients estimés associés aux variables de l’équation sont ensuite utilisés pour imputer un revenu disponible au sens de la comptabilité nationale dans l’enquête Budget de famille (pour 2011). Ainsi, un classement des ménages dans le quintile de RDB homogène entre les deux enquêtes est obtenu.
X – L’IMPACT DE LA REDISTRIBUTION DES REVENUS PAR LES POUVOIRS PUBLICS
L’impact de la redistribution opérée par les transferts publics et de son effet sur les inégalités de revenus alimente de nombreuses interrogations. Afin d’éclairer ce débat, une étude très complète de l’Insee a été publiée. On présente ici ses principaux résultats.
Elle attache en effet à mettre en lumière les enjeux d’une mesure de la redistribution opérée par les transferts publics, qu’ils prennent la forme d’impôts, de taxes, de cotisations ou bien de prestations sociales, de transferts publics en nature, individualisables ou collectifs. Les comptes nationaux distribués prennent la forme d’un cadre cohérent et exhaustif de la redistribution dite élargie, intégrant notamment, en positif, une valorisation monétaire des services publics et en négatif, les effets des taxes sur les produits et la production.
L’étude de l’Insee prend en compte l’ensemble des transferts, directs mais aussi les prélèvements indirects ainsi qu’une valorisation monétaire des services publics.
- Le revenu national net (RNN) avant transferts est défini comme la somme des revenus primaires élargis, qu’ils relèvent du secteur des ménages ou de celui des entreprises ou des administrations publiques. Il intègre les revenus salariaux, les revenus d’activité (dits mixtes) des indépendants et les revenus du patrimoine (soit trois quarts du RNN). Cette optique élargie ajoute trois autres types de revenus (représentant un quart du RNN) :
- les loyers imputés aux propriétaires,
- les profits des entreprises non versés comptablement aux ménages,
- le revenu primaire des administrations publiques, notamment les taxes sur les produits et impôts sur la production.
- L’attribution aux ménages de l’ensemble des transferts des APU et ISBLSM définit ensuite une redistribution du revenu national après transferts, sous la forme d’un niveau de vie élargi.
-
Le revenu primaire net élargi est défini comme le revenu national net (RNN) duquel sont déduites les taxes nettes des subventions sur les produits reçus par les administrations publiques (comptabilité dite aux prix de base). Les composantes du revenu avant transferts sont ainsi les rémunérations des salariés et les revenus mixtes des entrepreneurs individuels (y compris cotisations sociales pour les deux champs) perçus par les ménages, les revenus fonciers des ménages propriétaires (y compris les loyers imputés dont bénéficient les propriétaires occupants), les profits des entreprises résidentes, les taxes nettes des subventions sur la production reçues par les administrations publiques nationales, mais aussi les revenus financiers nets reçus du reste du monde (intérêts, dividendes et revenus d’investissement reçus par les unités résidentes diminués de ceux versés à des unités non résidentes).
Pour comparer les niveaux de vie de ménages de taille ou de composition différente, on divise le revenu par le nombre d’unités de consommation (UC). Celles-ci sont généralement calculées de la façon suivante : 1 UC pour le premier adulte du ménage, 0,5 UC pour les autres personnes de 14 ans ou plus, 0,3 UC pour les enfants de moins de 14 ans.
Il diffère du revenu primaire brut du secteur institutionnel des ménages de la comptabilité nationale parce qu’il est net de l’usure des logements, mais aussi parce qu’il est élargi, c’est-à-dire qu’il intègre les profits non distribués des entreprises ainsi que les revenus primaires des administrations publiques (APU) et des institutions sans but lucratif au service des ménages (ISBLSM).
L’effet redistributif est calculé par différence entre le revenu national avant transferts et le revenu national après transferts. Cet exercice permet de mesurer comment la distribution du revenu primaire élargi est modifiée en prenant en compte l’action publique. Pour ce faire, l’ensemble des revenus et des transferts est distribué aux ménages en combinant des données microéconomiques et de comptabilité nationale.
1/ Les transferts publics en espèce (monétaires) et en nature
Les transferts publics affectent directement ou indirectement le niveau de vie des ménages. Les mesures usuelles de la redistribution examinent le plus souvent les transferts monétaires les plus directs, c’est‑à‑dire, d’un côté, les prélèvements comme l’impôt sur le revenu, la contribution sociale généralisée (CSG) et les cotisations sociales, et de l’autre, les prestations sociales monétaires (comme les prestations familiales et les minima sociaux), les retraites et l’assurance chômage. Plusieurs raisons poussent à élargir cette approche.
- D’une part, d’autres prélèvements affectent d’une manière indirecte les ménages, comme la taxe sur la valeur ajoutée (TVA) ou encore les droits d’accise (sur le tabac et l’alcool par exemple),
- D’autre part, la contrepartie de ces prélèvements n’est pas seulement constituée de transferts monétaires. Celle‑ci comprend également les transferts sociaux dits « en nature » par la comptabilité nationale (notamment les dépenses de santé et d’éducation) et les services publics rendus par les dépenses collectives (comme la police, la justice ou les services d’administration). Ce deuxième groupe de transferts représente une réalité moins directe que le premier, mais le quantifier est essentiel au regard de son ampleur afin d’analyser plus précisément le caractère redistributif des revenus.
Selon l’Insee, e revenu primaire élargi de l’économie correspond au revenu généré par le processus de production bénéficiant aux agents économiques résidents. Il est égal au revenu national net duquel sont déduites les taxes nettes des subventions sur les produits. En 2023, cette grandeur s’élève à 2083 Mds d’euros. En tant que composante du revenu primaire élargi, les profits non distribués aux ménages des entreprises résidentes ne devraient pas être entièrement attribués aux ménages résidents actionnaires, car une part revient à des ménages actionnaires résidant à l’étranger. Symétriquement, devrait faire partie du revenu primaire élargi une part des profits non distribués d’entreprises situées à l’étranger dont les ménages résidents sont actionnaires. Ces corrections de champ ne sont pas effectuées faute d’information statistique suffisante pour le faire.
La répartition du revenu primaire élargi conduit à faire verser par les ménages les intérêts payés par les APU sur leur dette (versement par chaque catégorie de ménages en proportion de leur part dans les dépenses et recettes publiques faisant partie du champ de la redistribution élargie) et elle intègre dans le même temps les flux d’intérêts reçus par les ménages détenteurs de titres de dette publique (en proportion des revenus financiers reçus par les ménages), que ce soit directement ou via la détention d’autres titres financiers (assurance-vie notamment). Sans intégrer la composante du revenu primaire des APU liée aux intérêts versés (nets des reçus), le ratio entre le revenu primaire élargi moyen par UC des 10 % de personnes les plus aisées et celui des 10 % les plus modestes s’établirait de 1 à 24 (contre 1 à 26).
Par ailleurs, les transferts entre deux unités résidentes qui ne sont pas intermédiés par les pouvoirs publics, ainsi que les transferts reçus et versés par les unités résidentes vis-à-vis du reste du monde relèvent aussi de la distribution primaire du revenu, mais ils sont hors champ de l’exercice : celui-ci est centré sur la description de la redistribution élargie opérée par les seuls pouvoirs publics nationaux. En particulier, la redistribution opérée par l’Union européenne n’est pas décrite. Le solde des transferts des ménages et des entreprises avec le reste du monde est en France de faible ampleur en moyenne (13 Mds d’euros en 2023).
Transferts publics depuis 1949 en part (%) du revenu national brut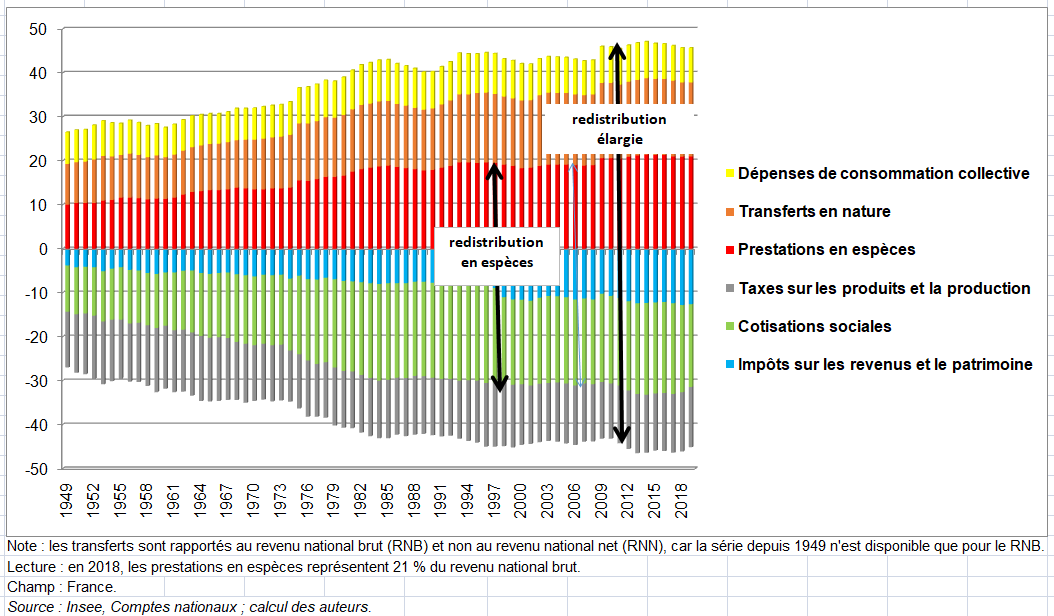
2/ La méthode de l’Insee
a) De la comptabilité nationale à la redistribution élargie
La comptabilité nationale adopte un ensemble de conventions concernant les concepts de revenus et de production des agents économiques (https://www.insee.fr/fr/information/7635821?sommaire=7635842). Il s’organise autour de secteurs institutionnels (sociétés, ménages, administrations dans une version simplifiée) qui vont produire et échanger des biens et des services. Ce cadre comptable permet ainsi de construire les grands agrégats macroéconomiques tels que la valeur ajoutée de l’économie nationale, le revenu disponible brut des ménages, le patrimoine économique, etc.. Intégrés dans le tableau économique d’ensemble, les échanges entre secteurs sont décrits de façon détaillée et sous la forme d’emplois ou de ressources. Fruits d’un travail titanesque de recueil de données et de réconciliation entre les différentes sources, les outils comptables définissent le revenu national d’une économie, en retranchant au PIB le solde des importations et des exportations.
La première étape essentielle à la distribution de l’ensemble du revenu national aux ménages résidents est de considérer les ménages comme destinataires finaux des revenus des autres secteurs institutionnels (schéma suivant). Les entreprises sont possédées par les ménages, soit directement en tant que patrimoine professionnel, soit indirectement par le patrimoine financier et l’épargne. De la même manière, les administrations publiques sont in fine attribuées aux ménages.
Cadre comptable à la redistribution élargie en 2019
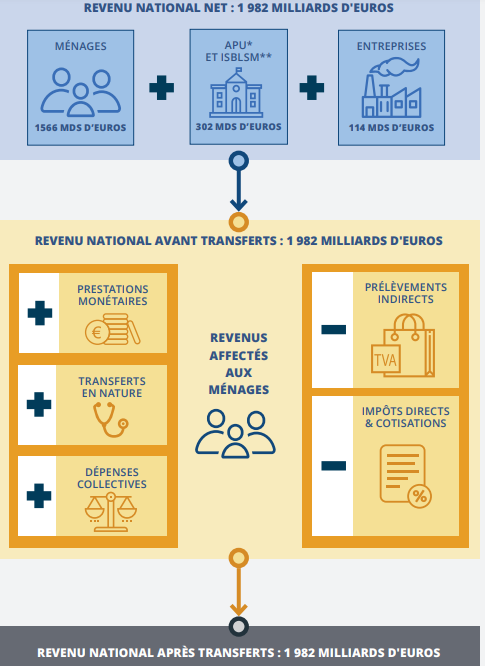
À partir de la mesure fine des différents revenus des secteurs institutionnels et les transferts qu’ils opèrent entre eux, on a vu qu’il est alors possible de définir la réduction des inégalités organisée par les transferts publics. L’objectif premier est de tenir compte du fait que tout ce qui est fourni par la collectivité est financé directement ou indirectement par la population, et profite in fine à celle-ci, de nouveau de manière directe ou indirecte. En outre, seule l’exhaustivité des revenus et transferts pris en compte permet des comparaisons robustes entre pays ou entre périodes pour un même pays . La décomposition des différentes composantes, comme les dépenses de retraites ou de santé, permet notamment une comparabilité entre les différents systèmes internationaux, dont le caractère socialisé ou public peut différer. Pour cela, l’ensemble du revenu national est attribué et distribué aux ménages résidant en France.
Ainsi, deux notions essentielles du revenu sont introduites :
- Le revenu avant transfert détermine qui « reçoit » le revenu primaire. Il se distingue principalement du revenu primaire des ménages par l’attribution aux ménages des profits réinvestis dans les entreprises, c’est-à-dire l’épargne des sociétés, mais aussi du revenu primaire des administrations publiques dont l’essentiel est constitué des taxes sur la production et les produits ;
- Le revenu après transferts (ou y « contribue »). Il ajoute notamment au revenu des ménages une valorisation des services rendus par les administrations publiques.
La redistribution élargie se mesure pour chaque ménage par différence entre ces deux concepts centraux et diffère de la mesure usuelle dite monétaire schéma suivant). La redistribution monétaire examine les transferts monétaires les plus directs, c’est-à-dire, les prélèvements comme l’impôt sur le revenu, la contribution sociale généralisée (CSG) et les prestations sociales monétaires (prestations familiales ou minima sociaux par exemple).
De la redistribution monétaire usuelle à la redistribution élargie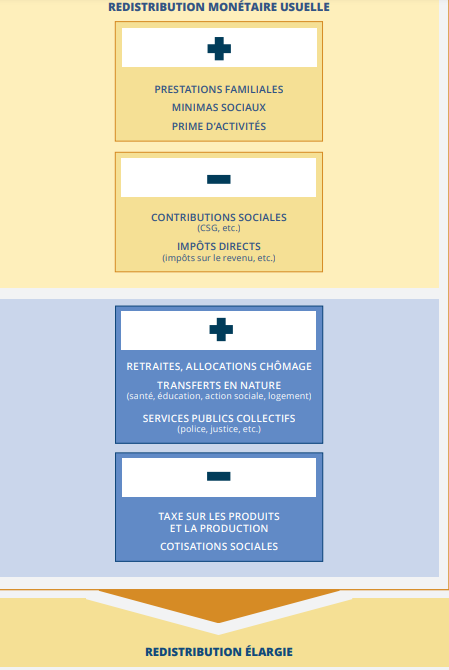
Partant de la représentation générale comptable ainsi agrégée dans un seul secteur institutionnel, les ménages, la comptabilité économique distributionnelle a pour objet d’effectuer une répartition entre les ménages de tout ou partie de ces agrégats. Elle documente ainsi l’hétérogénéité des situations économiques de différentes catégories de ménages, et plus encore leur inégalité, sur la base des concepts de la comptabilité nationale.
Pour ce faire, elle croise les informations comptables macroéconomiques avec des données individuelles de la statistique sociale. Sous la forme des comptes nationaux distribués, elle prend la forme d’un tableau distributionnel d’ensemble, inspiré du tableau économique d’ensemble qui décrit la séquence de passage du revenu distribué avant transferts au revenu distribué après transferts. Les transferts sont constitués de l’ensemble des prélèvements, sous la forme d’impôts, cotisations et taxes, ou bien de prestations monétaires et services publics, en nature s’ils sont individualisables comme les dépenses de santé ou d’éducation, ou collectifs comme les dépenses de justice, police ou de défense. Distribué à chaque catégorie de ménages, le profil avant et après transferts définit ainsi la redistribution élargie entre chaque groupe de ménages (schéma suivant). Il est alors possible de comparer les inégalités avant et après, et par différence, la redistribution élargie, c’est-à-dire la contribution des transferts à l’atténuation des inégalités primaires.
Différentes représentations de la redistribution élargie par groupes de ménages
Après redistribution publique nationale, le niveau de vie élargi moyen de l’ensemble de la population s’élève à 45 700 euros par UC, car cette redistribution n’est pas équilibrée. Les pouvoirs publics prélèvent moins qu’ils ne redistribuent, procurant ainsi par endettement public un supplément de revenu de 1 400 euros par UC en moyenne. Après redistribution publique nationale, le niveau de vie élargi des cadres est diminué d’un tiers par rapport à leur revenu primaire élargi, quand celui des employés et des ouvriers est peu modifié. Les retraités sont en moyenne fortement bénéficiaires, en raison de l’inclusion des pensions de retraite et des remboursements de santé dans cette redistribution élargie.
Les 10 % de personnes les plus aisées ont un revenu après transferts publics 3,5 fois plus élevé que les 10 % les plus modestes, contre 26 fois avant transferts publics. Avant redistribution donc avant transferts publics, le revenu primaire élargi moyen par UC des 10 % de personnes les plus aisées est 26 fois plus élevé que celui des 10 % les plus modestes.
Michel Braibant
________________________________________________________________________________________
[1] Comment mesurer l’évolution du pouvoir d’achat de l’ensemble des ménages ? J. L. Tavernier, juin 2025,https://blog.insee.fr/mesurer-l-evolution-du-pouvoir-d-achat-des-menages/
[2] Pouvoir d’achat et inégalités : les chiffres et le ressenti sont-ils aussi divergents qu’on le dit ? https://blog.insee.fr/pouvoir-dachat-et-inegalites-les-chiffres-et-le-ressenti-sont-ils-aussi-divergents-quon-le-dit/ voir aussi Sylvain Billot, Alexandre Bourgeois, « Quelle(s) mesure(s) du pouvoir d’achat ? », L’économie Francaise, coll. Insee Références, 2019
[3] https://www.insee.fr/fr/statistiques/9050757
[4] Tavernier J-L., 2024, « Peut-on mesurer le ressenti des phénomènes économiques et sociaux ? », Blog de l’Insee, octobre
[5] Accardo J., Chevalier P., Forgeot G., Friez A., Guédès D., Lenglart F., Passeron V., 2007, « La mesure du pouvoir d’achat et sa perception par les ménages », Insee Références « L’économie française – Comptes et dossiers », juin.
[6] Germain J-M., 2024, « Bien-être ressenti et revenu : l’argent fait-il le bonheur ? », Documents de travail Insee n° 2024-09, juin
[7] Blanchet D., 2020, « Pouvoir d’achat et inégalités : les chiffres et le ressenti sont-ils aussi divergents qu’on le dit ? », Blog de l’Insee, mars
[8] Daubaire A., 2023, « Shrinkflation, « effet qualité », évolution de l’offre de produits : comment l’Insee mesure-t-il le juste prix ? », Blog de l’Insee, décembre
[9] Geerolf F., juillet 2024, « La taxe inflationniste, le pouvoir d’achat, le taux d’épargne et le déficit public »
{10]Aghion P., Bergeaud A., Boppart T., Klenow P. J., Li H., 2019, « Missing growth from creative destruction » , American Economic Review.