Les sociétés non financières
Les sociétés non financières (S.11) correspondent au secteur institutionnel S.11. Il s’agit d’unités institutionnelles dont l’activité principale consiste à produire des biens et services non financiers marchands. Elles comprennent les sociétés privées et publiques, ainsi que certaines quasi-sociétés, lorsqu’elles constituent des unités institutionnelles distinctes. Les ratios sont différents des ratios d’analyse financière d’une entreprise : ils servent surtout à analyser la création de valeur, la rentabilité, l’investissement, l’épargne et le financement du secteur.
Le taux de marge mesure la part de la valeur ajoutée qui revient à l’entreprise sous forme d’excédent brut d’exploitation, après rémunération des salariés et impôts sur la production nets des subventions. Le taux d’épargne mesure la part du revenu disponible brut qui n’est pas consacrée à la consommation finale.Pour les sociétés non financières, la consommation finale est généralement nulle ou très limitée dans le cadre de la comptabilité nationale ; l’épargne brute est donc étroitement liée au revenu disponible brut. Le taux d’investissement mesure l’effort d’investissement des sociétés non financières relativement à la valeur ajoutée qu’elles créent. Le tau d’autofinancement mesure dans quelle proportion l’investissement est financé par l’épargne générée par les sociétés elles-mêmes. La capacité / besoin de financement est un indicateur central du compte de capital. Une société non financière ayant une capacité de financement dispose de ressources financières supérieures à ses besoins.
Non-financial corporations (S.11) correspond to the institutional sector S.11. They are institutional units whose principal activity is the production of market goods and non-financial services. They include private and public corporations, as well as certain quasi-corporations, when they constitute separate institutional units. These ratios differ from corporate financial analysis ratios: they are primarily used to analyze value creation, profitability, investment, saving, and financing within the sector.
The gross operating surplus rate measures the share of gross value added that accrues to corporations in the form of gross operating surplus, after compensation of employees and taxes on production less subsidies. Saving rate measures the share of gross disposable income that is not allocated to final consumption.For non-financial corporations, final consumption is generally zero or very limited within the framework of national accounts; gross saving is therefore closely related to gross disposable income. Rate of investment measures the investment effort of non-financial corporations relative to the gross value added they generate. Self-financing ratio measures the extent to which investment is financed by the savings generated by the corporations themselves. Net lending (borrowing) is a key indicator in the capital account. A non-financial corporation with net lending has financial resources that exceed its financing needs.
«Le partage de la valeur ajoutée revêt une dimension politique forte puisqu’elle détermine la répartition des fruits de la production économique entre travail, capital, et revenus prélevés par l’Etat. Cette répartition a sensiblement évolué (en faveur du capital) dans de nombreux pays, mais pratiquement pas en France » lafinancepourtous, avril 2023
« En matière d’investissement, ce qui est confortable est rarement profitable », Robert Arnott
Sommaire
I – LES COMPTES DES SOCIÉTÉS NON FINANCIÈRES (SNF)
II – COMPARABILITÉ DIFFICILE DES TAUX DE MARGE ENTRE PAYS
III – LE TAUX DE MARGE DES SNF EN EUROPE
IV – LE TAUX DE RÉMUNÉRATION SALARIALE DANS LE MONDE
VII – LES COMPARAISONS DE LA RENTABILITÉ « NETTE » CONFIRMENT CELLES EN BRUT
VIII – RATIOS DE TOUS LES SECTEURS INSTITUTIONNELS
IX – TAUX DE MARGE DES BRANCHES DE L’ ÉCONOMIE
X – RENTABILITÉ ET EFFET DE LEVIER
Introduction
1 – Définition
° Les entreprises non financières regroupent les agents économiques dont la fonction principale est de produire des biens et des services non financiers marchands. Elles composent la plus grande partie du système productif. Elles se répartissent en deux catégories principales [1] (les nombres entre crochet renvoient à la bibliographie en bas de page).
:
- les sociétés non financières qui ont le plus souvent une personnalité juridique propre (sociétés anonymes (SA, SARL, SAS), coopératives, sociétés de personnes, établissements publics industriels et commerciaux (EPIC), associations sans but lucratif, holding, etc.) et une comptabilité distincte de celle de leur propriétaire,
- les entreprises individuelles dont la personnalité juridique n’est pas différente de celle de leur propriétaire
° En comptabilité nationale, le secteur des sociétés non financières (S.11) est constitué des unités institutionnelles dotées de la personnalité juridique qui sont des producteurs marchands et dont l’activité principale consiste à produire des biens et des services non financiers. Le secteur des sociétés non financières couvre également les quasi-sociétés non financières.
° Par quasi-sociétés non financières, il faut entendre l’ensemble des entités qui sont des producteurs marchands dont la fonction principale consiste à produire des biens et des services non financiers et qui remplissent les conditions pour être considérées comme quasi-sociétés. La quasi-société non financière doit conserver suffisamment d’informations pour être en mesure d’établir une comptabilité complète; elle est gérée comme une société. Sa relation de fait avec son propriétaire est celle d’une société avec ses actionnaires. Les quasi-sociétés non financières appartenant aux ménages, aux administrations publiques et aux institutions sans but lucratif sont intégrées au secteur des sociétés non financières et non dans celui de leur propriétaire.
° Mis à part les impôts sur la production (la taxe foncière, le versement transport…) et les cotisations sociales, la valeur ajoutée est répartie notamment entre rémunération du travail : les salaires, et rémunération du capital : le profit. Pour simplifier la présentation, nous approximons les profits à l’aide de l’excédent brut d’exploitation.
° Le partage de la valeur ajoutée revêt une dimension politique forte puisqu’elle détermine la répartition des fruits de la production économique entre travail, capital, et revenus prélevés par l’État. Cette répartition a sensiblement évolué (en faveur du capital) dans de nombreux pays, mais pratiquement pas en France.
2 – Les difficultés sont multiples pour les comparaisons entre pays
° On étudie ici les principaux ratios des SNF en France et dans le monde. Les comparaisons internationales sont très délicates. La page Financiarisation pays étudie l’évolution et les ratios des dividendes.
° Les données diffusées par les organisations internationales ne distinguent pas l’excédent brut d’exploitation (EBE), qui rémunère le facteur capital et le revenu mixte, qui rémunère indistinctement le capital et le travail mobilisés par les entrepreneurs individuels (EI). Pour les SNF françaises, c’est strictement de l’EBE : Il n’y a pas d’entreprises individuelles classés en SNF. Mais beaucoup de pays (dont l’Allemagne) ne distinguent pas l’EBE et le revenu mixte des SNF, soit de l’ordre de 1 million d’indépendants classés en SNF dans les comptes allemands. Ceci joue à la hausse sur le taux de marge, mais aussi sur le ratio entre revenus distribués par les SNF et valeur ajoutée.
° Ainsi les difficultés sont multiples pour les comparaisons entre la France et l’Allemagne: Une délimitation du champ des SNF est substantiellement différente dans les comptes nationaux français et allemands. Le statut des entrepreneurs individuels qui plus souvent séparent patrimoine professionnel et privé, ce qui amène Destatis (l’INS allemand) à les classés en SNF pour leur activité professionnelle. Lles hôpitaux publics classés hors administrations publiques en Allemagne, etc.
° En outre, les sources et donc des méthodes sont très différentes pour évaluer la masse salariale ; donnée comptable d’entreprise en France, données d’enquêtes en Allemagne.
° Enfin l’EBE des SNF est dérivé d’une donnée comptable dans les comptes français, alors que c’est un poste solde dans les comptes allemands.
° Sous réserves de comparaisons parfois délicates du fait des différences de définitions entre les pays, il apparaît que le taux de marge des SNF est le plus faible en France au niveau des pays du monde (OCDE et autres) et ce même en corrigeant ceux de l’Allemagne et l’Italie. Les cotisations sociales y sont les plus élevées, donc des rémunérations salariales très élevés (7 points de plus que dans la zone euro en 2024) et aussi des impôts de production (3 points de plus qu’en Allemagne). Tout au plus, ce ratio n’est pas le plus faible pour l’ensemble de l’économie du fait des entreprises individuelles et des propriétaires de logement qui perçoivent des loyers fictifs selon les conventions de la comptabilité national (voir page Comptes des services).
° Deux remarques sont importantes mais elles ne modifient pas le constat du taux de marge le plus faible en France. Rappelons d’abord que ces taux se rapportent à la valeur ajoutée intérieure au territoire français. Les marges des multinationales françaises a l’étranger ne sont pas prises en compte. Or on sait combien l’activité de celles ci est importante à l’étranger. Des entreprises comme Total Énergie ou LVMH y réalisent l’essentiel de leurs marges. La France est le pays de l’UE qui emploie le plus de salariés en dehors du territoire intérieur ( voir page chaînes de valeur mondiales).
° En second lieu les aides publiques aux entreprises viennent pour partie soutenir le taux de marge. Ces aides ne sont pas toutes comptabilisés par l’Insee dans le calcul de l’excédent brut d’exploitation. La définition retenue, par le Haut-Commissariat à la stratégie et au plan, qualifie d’aide toute intervention qui mobilise des ressources publiques, bénéficie à une entité exerçant une activité économique et lui procure un avantage économique identifiable. Le périmètre socle regroupe 60 Md€ d’aides en 2024. Il réunit les dispositifs qui remplissent les trois critères sans ambiguïté. Le périmètre élargi atteint 166 Md€. Il ajoute les dispositifs pour lesquels au moins un critère est univoque. On y trouve 64,7 Md€ d’allègements généraux de cotisations sociales, 2,6 Md€ de taux réduits de TVA, 19,1 Md€ d’aides budgétaires, principalement en faveur de la formation professionnelle et de l’alternance. Ces aides, pour limiter en partie la délocalisation, viennent gonfler le déficit public
Taux de marge dans l’UE (excédent brut d’exploitation / valeur ajoutée ) des SNF en % en 2024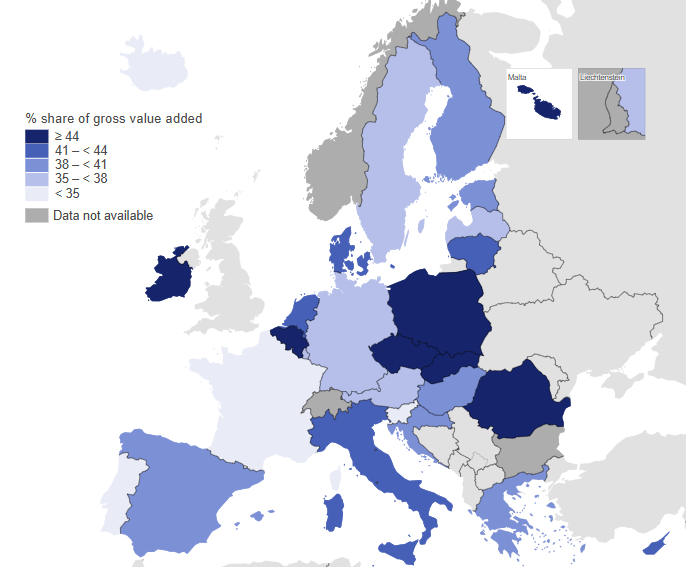
Source : Eurostat
I – LES COMPTES DES SOCIÉTÉS NON FINANCIÈRES (SNF)
1/Les sociétés non financières (SNF)
Comme déjà dit, les SNF regroupent des unités institutionnelles dont la fonction principale est de produire des biens ou des services non financiers marchands, c’est-à-dire dont les ventes représentent au moins 50% de leurs coûts. Elles se distinguent des entreprises individuelles (EI) par leur statut juridique. Mais cette notion varie selon les pays, rendant parfois délicates les comparaisons entre pays des ratios des SNF tels que le taux de marge (voir ci-dessous). Et elle varie aussi dans un même pays avec le temps; certains agriculteurs français ont récemment choisi le statut juridique de SNF.
2/ la séquence des comptes des SNF
Ces comptes étant présentés dans la page Comptes financiers et non financiers. Ils sont issus du tableau économique d’ensemble (TEE).
La valeur ajoutée des SNF génère des revenus qui sont distribués aux autres agents économiques, notamment les ménages et les administrations publiques. Parmi ces revenus, certains sont directement liés à la production et peuvent être considérés comme des coûts de production pour l’entreprise, d’autres ne le sont pas.
Les rémunérations sont considérées comme des coûts de production car les heures de travail payées sont étroitement liées au volume de la production. A l’inverse, les intérêts payés par les SNF ne peuvent pas être considérés comme des coûts de production car ils dépendent, non du niveau de la production, mais de leur dette. De même, les dividendes sont liés au bénéfice des SNF et non directement à leur production.
Ainsi, la comptabilité nationale introduit un compte, le compte d’exploitation, qui reprend la VA en ressources et les coûts de production comme les salaires en emplois. Le solde du compte d’exploitation est l’excédent d’exploitation.
Le TEE comprend différents soldes. Le solde final du TEE est la capacité (ou besoin) de financement. On verra que que ceci est important dans le cas français, comparé aux autres pays : avec un taux de marge (EBE/VA) le plus faible en Europe, les SNF dégagent une épargne brute rapportée à la VA plus proche de la moyenne des autres pays, et un besoin de financement rapportée à la VA encore plus proche (-0,6% en 2019 contre 1% dans l’UE).
Une manière de présenter ces comptes est de voir comment se décomposent les ressources disponibles des SNF. La valeur ajoutée (au « prix de base ») – B1 – dégagée par les sociétés non financières est égale à la valeur de la production diminuée des consommations intermédiaires (biens et services entièrement consommés dans le processus de production).
Cette valeur ajoutée se décompose en rémunération des salariés (D1), excédent brut d’exploitation (B2), et impôts nets des subventions sur la production (D29+ D39). La part des bénéfices des sociétés non financières est définie comme l’excédent brut d’exploitation divisé par la valeur ajoutée brute. Cet indicateur de rentabilité montre ainsi la part de la valeur ajoutée par les SNF au cours du processus de production qui rémunère l’offre de capital (ou paie les impôts sur le revenu et la fortune). Les différentes parts de bénéfices dans différentes économies peuvent s’expliquer par un certain nombre de facteurs, tels que l’importance relative des industries à forte intensité de main-d’œuvre ou de capital, la productivité du travail et le niveau des coûts de main-d’œuvre.
Une partie des impôts payés par les entreprises n’est donc pas incluse dans l’EBE. Des économistes « sociaux » définissent un « EBE élargi » qui correspond à une notion extensive du profit, égale à la valeur ajoutée moins la rémunération des salariés : B2 + D29 – D39. Ils décomposent ainsi la valeur ajoutée des entreprises en deux composantes : les salaires (direct et socialisé), et l’EBE élargi.
On peut distinguer 4 utilisations de ce profit au sens large (schéma suivant). On précise à chaque fois si l’opération est en emplois ou en ressources du TEE.
– le paiement des impôts (impôts sur la production, impôts sur le bénéfice des sociétés, etc.) nets des transferts reçus (comme les aides à l’investissement de l’État) :
D29 (emploi) + D39 (emploi) + D62 (emploi) – D61 (ressource) + D7 (emploi) – D7 (ressource)
– la distribution des revenus nets de la propriété : intérêts, dividendes, et autres : D4(emploi) – D4(ressource). En effet, on parle de revenus nets car les unités d’un secteur institutionnel versent des revenus de la propriété (dividendes, intérêts, etc.) mais elles en reçoivent également des autres secteurs institutionnels. Dans les graphiques suivants, la différence « revenus versés moins revenus reçus » donnent les revenus nets.
– l’investissement (formation brute de capital fixe) : achat de capital fixe (d’une durée de vie d’au moins un an)
– autres : variation des stocks et acquisitions d’actifs non produits (terrains, gisements, fonds commerciaux).
Les emplois de ce profit ne sont pas forcément égaux à la valeur de l’EBE élargi :
– s’ils sont supérieurs, les entreprises ont un « besoin de financement » : elles doivent emprunter des ressources supplémentaires pour couvrir leurs dépenses. La somme de l’EBE élargi et des fonds empruntés constitue les « ressources disponibles » pour faire face aux emplois.
– s’ils sont inférieurs, les entreprises dégagent une « capacité de financement » : elles peuvent prêter à d’autres secteurs institutionnels.
Par construction, nous avons l’égalité comptable entre les « ressources disponibles » dont disposent les entreprises et les quatre grands types d’emploi que font les entreprises de ces ressources.
Il faut en outre distinguer l’investissement brut (formation brute de capital fixe) et l’investissement net (formation nette de capital fixe). Une partie de l’investissement brut remplace le stock de capital fixe déclassé (amortissement ou « consommation de capital fixe»), et une autre partie (l’investissement net) augmente la capacité de production.
En France, les SNF ont globalement un besoin de financement.
L’intérêt de cette approche est de calcule un EBE élargi avant impôts, sachant qu’il existe deux grands impôts dans les comptes des entreprises, à savoir les impôts sur la production et les impôts sur les bénéfices et que leur répartition peut varier selon les pays. L’idée serait de calculer soit un EBE élargi avant impôts, soit un EBE net des deux catégories d’impôts. En fait il est simple de décomposer le total rémunération + EBE entre ses 2 composantes.
Dans la suite du texte et sauf précision, le taux de marge sera défini comme l’EBE (B2)/VA (B1). Il faudrait d’ailleurs exclure les impôts liés à la production nets des subventions (D29 -D39) pour connaître la répartition de la valeur ajoutée brute au coût des facteurs (VA – D29+D39) entre les rémunérations et l’EBE (voir chapitre 7).
Décomposition des ressources disponibles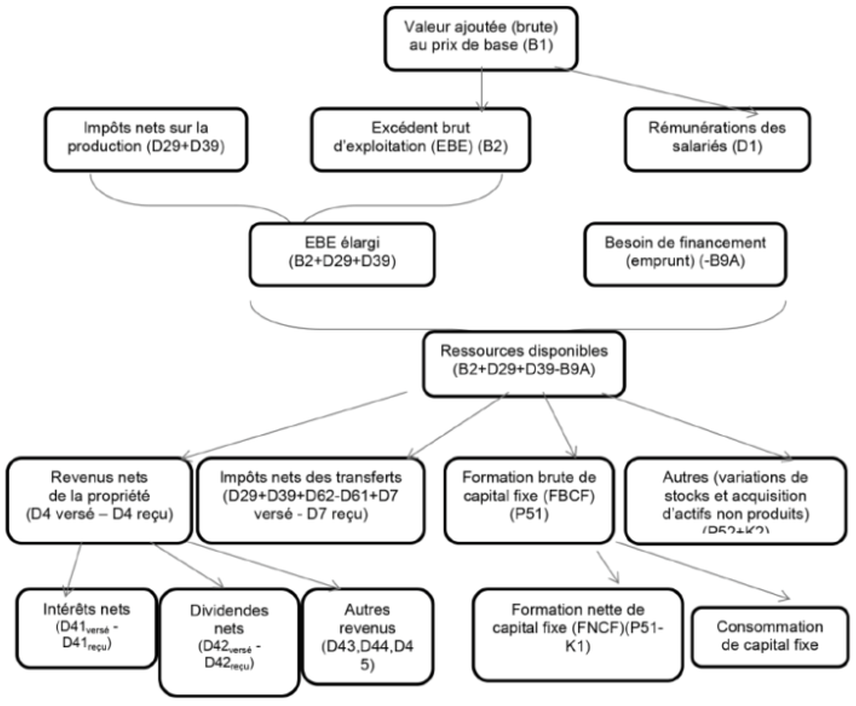
3/ Les ratios et agrégats comptables
Quels sont les ratios utiles pour l’étude des SNF? Dans la mesure où les comptes ont été construits pour faire apparaître quelques soldes significatifs, il n’est pas étonnant que ceux-ci figurent au numérateur et/ou au dénominateur des ratios les plus répandus : taux de marge, d’épargne, d’investissement et d’autofinancement. D’une façon générale, il faudrait s’intéresser à l’évolution de la valeur ajoutée (VA) avant de commenter les principaux ratios.
Le taux de marge est le rapport entre l’excédent brut d’exploitation (EBE) et la VA. L’EBE est ce qui reste à l’entreprise après paiement des coûts directement liés à la production de la VA. Il est indépendant de l’origine et du mode de rémunération des capitaux mis en œuvre (actions ou emprunt, niveaux des taux d’intérêt, politique de distribution des dividendes,…). Le taux de marge peut alors être considéré comme un indicateur de profit (brut). C’est un indicateur de performance des entreprises, si l’on admet que l’aptitude à verser des salaires élevés (ils diminuent l’EBE) n’est pas une performance.
Le taux d’épargne – rapport de leur épargne brute à leur VA – est indicateur de profit brut retenu (conservé) par les SNF. Il n’évolue pas nécessairement comme le taux de marge. Notamment parce que la part des intérêts versés (net des intérêts reçus) des SNF est susceptible de varier en fonction des taux d’intérêt et de l’endettement.
Le taux d’investissement (rapport de la FBCF à la VA) est également un ratio important. Il indique quelle proportion de la VA est consacrée à l’effort d’investissement, que ce soit pour accroître leur capital fixe (accumulation) ou pour amortir celui qui s’est usé au cours de la période (puisque la FBCF est brute).
Le taux d’autofinancement rapporte l’épargne brute (EB) à la FBCF. Il indique quelle part de ‘investissement est financée par les ressources de l’entreprise. Comme (EB / FBCF) = (EB / VA) * (VA / FBCF), le taux d’autofinancement peut s’analyser comme le rapport du taux d’épargne au taux d’investissement. L’amélioration du taux d’autofinancement n’est pas toujours analysée comme la preuve d’une amélioration de la situation financière de l’entreprise : elle peut traduire par exemple une baisse plus forte du taux d’investissement que du taux d’épargne.
Le choix des périodes est important [2]. Ainsi le redressement du taux de marge pendant les années 1980 à 1995, n’a pas entraîné une hausse du taux d’investissement, mais uniquement du taux d’épargne, et donc des placements financiers, par exemple des investissements directs à l’étranger (IDE) (voir page chaines de valeur mondiales). Une partie des placements a été faite aussi auprès d’entreprises françaises. En outre ces évolutions, comparées aux autres pays, deviennent différentes à partir de 1995 avec une hausse du taux d’investissement en France (mais n’est-elle pas exagérée du fait du traitement des logiciels en FBCF et de leur surestimation en base 2010?) des alors que le taux de marge est en légère baisse (voir page la FBCF).
Tous les ratios ci-dessus ne prennent en compte que des flux. On peut construire d’autres ratios, notamment des taux de rentabilité, en mettant des stocks au dénominateur (obtenus dans les comptes de patrimoine) : capital brut, actifs nets, etc. Les flux font référence à des actions et aux conséquences d’événements ayant lieu au cours d’une période déterminée, tandis que les stocks reflètent une situation à un moment précis dans le temps. «Un flux économique rend compte de la création, de la transformation, de l’échange, du transfert ou de la disparition d’une valeur économique. Il entraîne une variation de la valeur des actifs et passifs d’une unité institutionnelle».
° La multiplicité des ratios envisageables indique que la rentabilité et l’accumulation sont des notions dont les mesures sont complexes et dépendent de la perspective adoptée par l’analyse.
° Il faudrait compléter les ratios globaux par des ratios selon la taille des entreprises : grandes, PME, petites (moins de 20 salariés) et selon la forme juridiques. Les évolution moyennes recouvrent des divergences selon les entreprises (voir page comptes bâtiment travaux publics) [3].
° En outre, il serait utile pour l’analyse économique de comparer ces ratios (part des salaires dans la VA, taux de marge) aux évolutions de la productivité du travail et du coût horaire du travail.
II – COMPARABILITÉ DIFFICILE DES TAUX DE MARGE DES SNF EN EUROPE
1/ La question de la comparabilité des taux de marge avec l’Italie et l’Allemagne voire la Finlande.
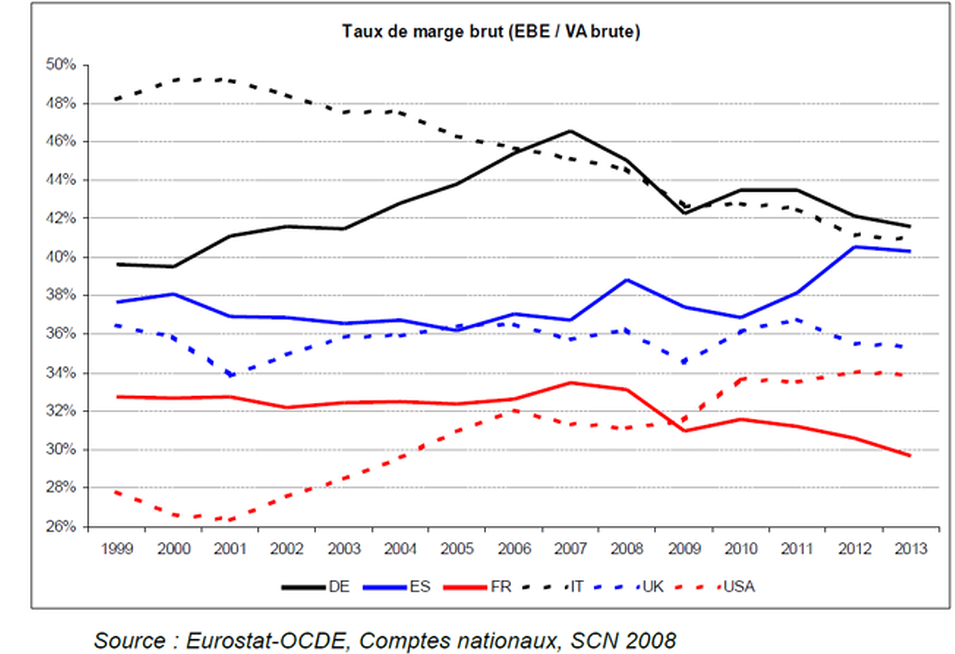
Le bas niveau du taux de marge des SNF en France s’explique en partie par un niveau relativement élevé des impôts sur la production. Une comparaison plus juste consisterait à ne retenir que le taux de marge net. Il reste que la part des rémunérations augmente relativement en France alors que cette part baisse dans les autres pays sauf en Italie. Mais cette part y est inférieure à celle de la France. En 1995, la part des rémunérations est la même en France et en Allemagne. En 2013, elle est de 7 points supérieure en France suite aux réformes Schröder intitulées « L’agenda 2010 ».
Mais un rapport du CNIS insiste sur le classement différent des entreprises non salariales selon les pays et donc conduit à relativiser fortement les niveaux et les évolutions des taux de marge [4] :
« Il apparaît ainsi que le champ des SNF n’est pas délimité de la même manière dans les comptes nationaux français que dans les comptes nationaux allemands et italiens. Plus précisément, les unités classées en SNF dans les comptes nationaux français ne comportent aucune situation de non salariat, alors que dans les comptes nationaux allemands, les SNF comptabiliseraient environ 1 million de non-salariés. Le phénomène serait plus marqué encore dans les comptes italiens, avec de l’ordre de 2 millions de non-salariés dans le champ des SNF. Ces différences de classement d’une partie des non-salariés ont une traduction directe sur le niveau du taux de marge : en effet, faute de pouvoir distinguer ce qui relève de la rémunération du travail des non-salariés de ce qui relève de la rémunération du capital immobilisé, la totalité du revenu des non salariés (« revenu mixte » en comptabilité nationale) est assimilé à de l’EBE dans les données transmises à Eurostat, ce qui relève ipso facto le taux de marge de l’Allemagne et l’Italie ».
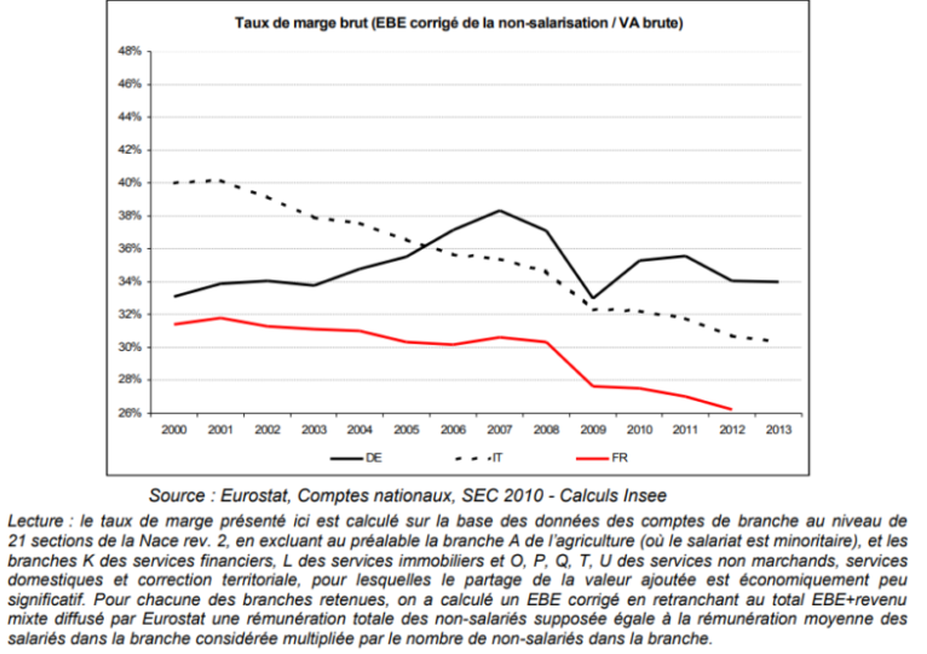
« Il est toutefois possible de calculer un EBE corrigé du non-salariat en retranchant de l’agrégat EBE+revenu mixte publié par Eurostat une somme égale au nombre de non-salariés de chaque branche par la rémunération moyenne des salariés dans la branche considérée ». En procédant de la sorte, on obtient un taux de marge corrigé de la non-salarisation qui affiche des divergences en niveau entre pays beaucoup moins accentuées que pour le taux de marge des SNF» .
Il est ainsi possible de calculer un taux de marge corrigé du non-salariat sur les branches principalement constituées de SNF (i.e. en éliminant l’agriculture, les services financiers, immobiliers et principalement non marchands) Un écart apparent de taux de marge réduit de plus de 4 points en niveau avec l’Allemagne, de 8 points avec l’Italie.
« Si l’on considère la France et l’Allemagne, on constate ainsi que l’écart de taux de marge en 1999 n’est plus que de 2 points, contre 7 points lorsque l’on considère le taux de marge des SNF, soit 5 points d’écart) (graphique suivant). En 2012, l’écart de taux de marge est d’un peu moins de 8 points si l’on considère le taux de marge des branches corrigé de la non-salarisation, contre près de 12 points si l’on considère le taux de marge des SNF (soit là aussi à un écart proche de 5 points). Le message d’une divergence d’évolution des taux de marge entre la France et l’Allemagne au cours des dix dernières années se confirme donc, mais on peut estimer qu’une part très substantielle de l’écart de taux de marge des SNF entre les deux pays – de l’ordre de 4 à 5 points – est attribuable à la présence de non salariés dans le champ des SNF allemandes. Pour l’Italie, l’écart en niveau de taux de marge avec la France serait imputable pour environ 7 points à la présence de non-salariés dans le champ des SNF» .
« Par ailleurs, les messages ne sont pas tout à fait les mêmes quant à l’évolution du taux de marge en Allemagne sur la période : le taux de marge des SNF, bien qu’ayant baissé depuis la récession, reste supérieur en 2012-2013 à son niveau de 1999 (d’environ 2 points). En revanche, le taux de marge des branches corrigé de la non-salarisation a retrouvé en 2012-2013 son niveau de 2000. On observe un phénomène similaire pour la France, où le taux de marge des branches corrigé de la non-salarisation baisse davantage que le taux de marge des SNF ».
2/ Mise à jour des séries jusqu’en 2020 (méthode d’estimation et résultats)
À ces approximations peu satisfaisantes, on préférerait, évidement, des série homogènes et comparables entre pays. Mais on n’a d’autre choix que prolonger ces graphiques jusqu’en 2020 dans la mesure où la série des branches marchandes où il y a des SNF en nombre important (sections de la NAF NACE B à N sauf K et L), ne tient pas compte du classement spécifique des EI en Allemagne et Italie.
Tout d’abord, pour l’ensemble de ces branches marchandes où il y a des SNF en nombre important, on a calculé un EBE corrigé en retranchant au total EBE+revenu mixte d’Eurostat une rémunération totale des non-salariés supposée égale à la rémunération moyenne des salariés dans la branche considérée multipliée par le nombre de non-salariés dans la branche. Pour 2012, on retrouve quasiment les conclusions de l’étude présentée au CNIS : un taux de marge des SNF en Italie de 11,4% supérieur à celui de la France en 2012 alors que le taux de marge corrigé (de la non-salarisation) des « branches NACE B à N sauf K et L » est de 5,9% supérieur, soit un écart entre les deux de 5,5%. Pour l’Allemagne le taux de marge des SNF est supérieur de 9,8% quand celui corrigé des « branches NACE B à N sauf K et L » ne l’est que de 6,5%, soit un écart entre les deux de 3,3%.
Tableau-47-taux-de-marge-approche-SNF-EI-Eurostat-1 (1)
Taux de marge des branches des 3 pays (NACE B à N sauf K et L), corrigés de la non-salarisation en %
Le souci est que l’écart entre les ratios de la France et des deux pays varie dans le temps. Ainsi, pour l’Allemagne alors que la différence du taux de marge des SNF avec la France est de 6,6% en 2000, elle est de 5,9% pour les « branches NACE B à N sauf K et L » , soit un écart entre les deux de seulement 0,7%. Mais en 2012 on a vu que la différence du taux de marge des SNF avec la France est de 9,8% alors que celle du taux des « branches NACE B à N sauf K et L » est de 6,5%, soit un écart de 3,3%.
On devait tenir compte en partie de cette variation des différences pour ré-estimer au mieux les taux de marge des SNF (« taux retenu ») de l’Allemagne et l’Italie , de telle manière que l’évolution du taux de marge des SNF de la base Eurostat (graphique suivant) ne soit pas trop éloignée de l’évolution du « taux retenu » des SNF (voir encadré).
Les taux de marge des SNF de la base Eurostat (non corrigés) montrent un écart de 5 points entre le taux allemand et le taux français et de 11,6 points avec l’Italie en 2020 (premier graphique suivant) . Une fois les taux corrigés, l’écart n’est plus que de 3 points avec l’Allemagne et de 5 points avec l’Italie (tableau suivant). Les données corrigées montrent que les taux de marge décroissent en Italie et en Allemagne depuis 2000 et tendent ainsi à se rapprocher du taux français tout en restant supérieurs. Les taux de marges non corrigés du premier graphique ne sont pas égaux aux taux spontanés du second graphique.
Dans la suite du texte, on multipliera les taux de marge des base de données OCDE-Eurostat pour l’Allemagne par 0,945 et pour l’Italie par 0,862 (qu’on appelle « taux de marge corrigés ») en sachant que ces coefficients sont approximatifs et qu’on vient de voir qu’ils ne sont pas fixes dans le temps. Le tableau ci dessous présente les taux de marge de l’Italie et de l’Allemagne non corrigé et corrigé. Les écarts seraient de 6,5 points pour l’Italie et de 2 points pour l’Allemagne en 2020. Ils sont probablement un peu plus importants.
Taux de marge (brut) des SNF non corrigés dans la base Eurostat en %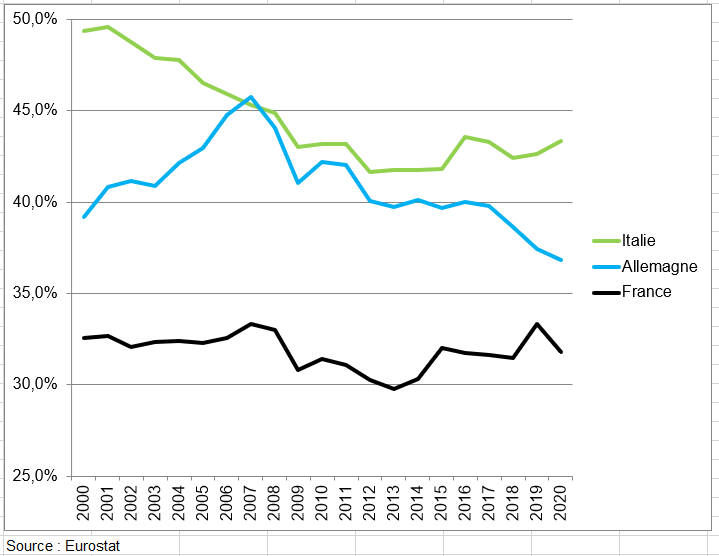

Tableau-48-taux-de-marge-SNF-France-allemagne-Italie-4 (4)
Taux de marge corrigé des SNF de l’Allemagne et l’Italie de 2000 à 2020 en %
Partage de la Valeur ajoutée des SNF (non corrigé et corrigé en Italie et en Allemagne) en %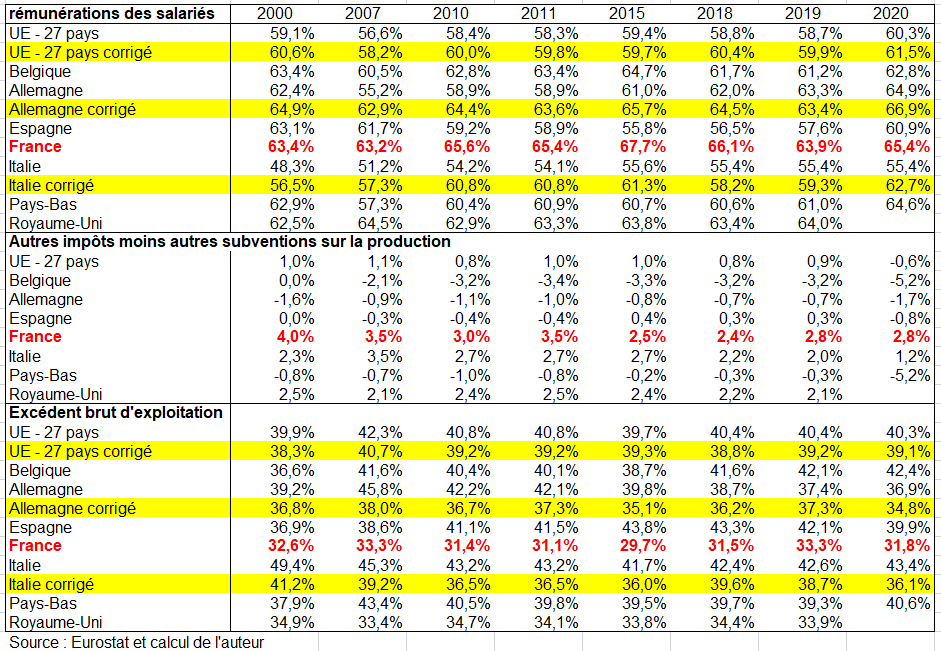
III – LES TAUX DE MARGE DES SNF EN EUROPE
On présente dans la page Comptabilité nationale et comparaisons internationales le partage de la VA entre les trois composantes, en reprenant les taux corrigés ci-dessus assez fragiles de l’Allemagne et de l’Italie (mais mieux que si ils n’étaient pas corrigés), pour qu’elles soient comparables aux autres pays, notamment la France.
On a vu que l’EBE est une mesure du bénéfice (avant impôts sur le revenu et le patrimoine) des SNF mais peut inclure la rémunération des travailleurs indépendants dans les pays où une partie d’entre eux sont inclus dans le secteur des SNF (plutôt que dans le secteur des ménages) comme c’est le cas en Allemagne ou en Italie : le revenu mixte brut est d’autant diminué. Dans certains tableaux et graphiques suivants, on a corrigé les ratios de ces deux pays selon la méthode définie au chapitre 2. On estime ainsi que le taux de marge de l’Allemagne comparé à celui de la France (en supposant un classement à peu près analogue des SNF et des EI dans ces 2 pays) serait de 35,1% en 2024 (au lieu de 37,2% dans la base Eurostat). Celui de l’Italie serait aussi de 37,8% au lieu de 43,8% en 2024. Le taux de marge de la France est, lui, de 32,2% en 2024 [5].
1/ En Europe
La part élevée en Irlande est principalement due aux grandes entreprises multinationales détenues à l’étranger qui paient une proportion relativement faible de leurs coûts de main-d’œuvre en Irlande. Ce ratio n’est donc pas très significatif.
En 2024, la part des bénéfices était légèrement supérieure dans l’UE (40,1 %) à celle de la zone euro (39,7 %). Parmi les quatre plus grandes économies de l’UE, l’Italie « non corrigée » (43,8 %) affichait la part des bénéfices la plus élevée pour les entreprises non financières en 2024, la seule supérieure à la moyenne européenne. Les parts des bénéfices en Espagne (39,0 %), en Allemagne « non corrigée » (37,2 %) et en France (32,2 %) étaient toutes relativement faibles. La part des bénéfices en France était d’ailleurs la plus basse enregistrée parmi tous les pays de l’UE.
Dans deux pays de l’UE, l’excédent brut d’exploitation des sociétés non financières représentait plus de la moitié de la valeur ajoutée brute au cours du processus de production : 74,9 % en Irlande et 56,5 % à Malte. La part élevée de l’Irlande s’explique par la présence de grandes multinationales étrangères implantées dans le pays et caractérisées par une forte intensité capitalistique.
Entre 2014 et 2024, la part des bénéfices des entreprises non financières dans l’UE est restée stable, oscillant autour de 40 %. De 2014 à 2018, dans les quatre plus grands pays de l’UE, on a observé de légères baisses en Allemagne et en Espagne, tandis que la France a connu une croissance stable et l’Italie des niveaux relativement élevés. En 2019 et 2020, la part des bénéfices des entreprises non financières a diminué en Espagne, est restée globalement stable en France et l’Italie a continué d’afficher des niveaux élevés. Durant la période post-pandémique (2021-2023), l’UE et les quatre plus grands pays ont connu des hausses temporaires, suivies d’un recul en 2024, les baisses les plus importantes étant observées en Allemagne et en Italie.
Les parts de bénéfices étaient légèrement plus élevées dans l’UE (41,3 %) que dans la zone euro (40,7 %). Parmi les 4 plus grandes économies de l’UE, l’Italie (45,6 % mais 40,2% corrigé) avait la part de bénéfices la plus élevée pour les sociétés non financières en 2023, la seule au-dessus de la moyenne de l’UE. Les parts de bénéfices de l’Allemagne (36,2 % corrigé) et surtout de la France (32,7 %) étaient toutes relativement faibles. En fait, la part de bénéfices en France était la plus faible enregistrée parmi tous les pays de l’UE. Dans 4 pays de l’UE, l’excédent brut d’exploitation des sociétés non financières représentait plus de la moitié de la valeur ajoutée brute au cours du processus de production : 74,0 % en Irlande, 61,4 % à Malte, 52,8 % en Roumanie et 51,3 % en Slovaquie. La part élevée en Irlande est principalement due aux grandes multinationales étrangères qui paient une proportion relativement faible de leurs coûts de main-d’œuvre en Irlande.
Le taux de marge augmente en France depuis 2013 de 30,3% à 32,7% un peu plus que dans l’UE « corrigé » (40,6% contre 39,1% en 2013). Il augmente en France en 2020 par rapport à 2019 comme dans l’UE du fait de subventions en fortes hausses (voir Reprise économique fragile).
On notait un redressement du taux de marge en France en 2019 du fait du CICE : les entreprises avaient vu leurs cotisations baisser cette année de 20 milliards d’euros environ et elles bénéficiaient d’un crédit d’impôt sur les sociétés de 20 milliards d’euros au titre de l’exercice 2018. La double année de CICE représentait presque 2 point de marge supplémentaire pour les entreprises. Le taux de marge des SNF atteignait 30,7% en 2019 contre 30,1% en 2018 [9].
Évolution des taux de marges entre 2014 et 2024 en % (estimation corrigée pour l’Allemagne et l’Italie)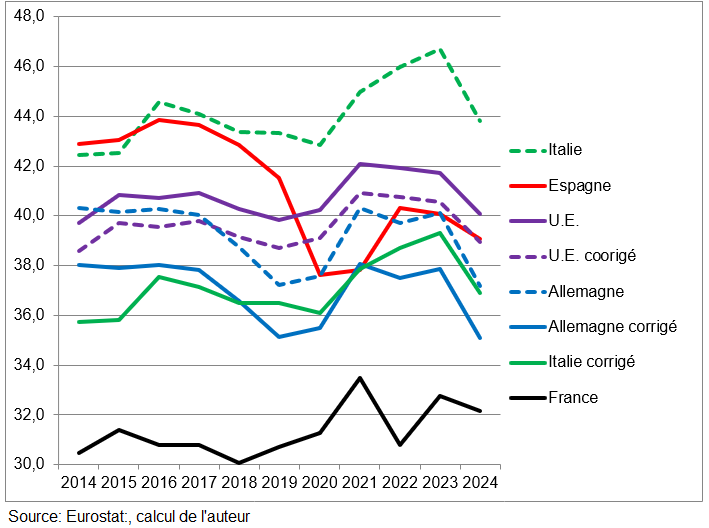
2/ En France
En 2025, la valeur ajoutée (VA) des SNF ralentit en France de nouveau en valeur (+1,0 % après +2,8 % en 2024), et augmente de 15,3 Md€. La rémunération des salariés ralentit également avec une hausse de 20,0 Md€ (après +30,1 Md€). En outre, les impôts nets des subventions sur la production diminuent (-1,7 Md€ après -1,4 Md€). Au total, l’excédent brut d’exploitation fléchit légèrement à 497,5 Md€ (-3,0 Md€, après +13,4 Md€). Le taux de marge diminue de 0,5 point pour atteindre 32,2 %, après une stabilité en 2024. Il reste 1,5 point au-dessus de son niveau de 2019.
En 2025, les revenus de la propriété versés nets des reçus par les SNF se contractent nettement de 13,9 Md€, après une hausse de 31,6 Md€. En particulier, les dividendes versés se replient (-6,4 Md€ après +8,3 Md€) tandis que les dividendes reçus marquent le pas en 2025 (-0,4 Md€ après -9,6 Md€). De plus, les intérêts versés nets des reçus par les SNF diminuent également (-6,3 Md€).
La diminution du solde des revenus versés est en grande partie compensée par une hausse des impôts (+8,3 Md€), largement du fait de la contribution exceptionnelle sur les bénéfices des grandes entreprises. L’épargne des SNF ressort quasi stable (-1,7 Md€) en 2025. L’investissement continue de croître (+5,7 Md€ après +4,9 Md€). Ainsi, le taux d’autofinancement des SNF perd 2,0 points et atteint 88,8 %. Les SNF accroissent légèrement leurs stocks en 2025 après avoir fortement déstocké en 2024 (+2,5 Md€ après -11,0 Md€). Au final, les SNF ont un besoin de financement de 3,9 Md€ en 2025, après avoir dégagé un excédent en 2024 de 17,5 Md€.
.
IV – LE TAUX DE RÉMUNÉRATION SALARIALE DANS LE MONDE
Au niveau mondial, on ne trouve aucun pays où le taux de marge des SNF soit plus bas qu’en France, même en tenant compte des reclassements en Allemagne et en Italie (voir ci-dessus). Quelques pays ont des taux à peine plus élevés qu’en France comme le Royaume-Uni, voire les États-Unis et la Suisse. Dans les BRICS, les taux de marge sont élevés (Chine, Brésil, Russie, Afrique du Sud), donc plus que dans la zone Euro (40,8% en 2022).
On étudie aussi les ratios pour l’ensemble de l’économie.
1/ Le partage de la valeur ajoutée entre les rémunérations et l’EBE des SNF
Il faut toutefois relativiser la faiblesse en France par le fait que les impôts liés à la production y sont relativement élevés. Comme vu au chapitre 2, un ratio significatif est celui du partage entre les rémunérations et la somme « EBE + rémunérations » (tableau suivant), montrant que le ratio français est le plus élevé, et de nouveau à peine plus que celui du Royaume-Uni, la Slovénie voire de la Suisse. et du Portugal.
Tableau-30-taux-de-marge-OCDEN (1)
Ratio (rémunérations salariales)/(rémunérations salariales + EBE) des SNF en %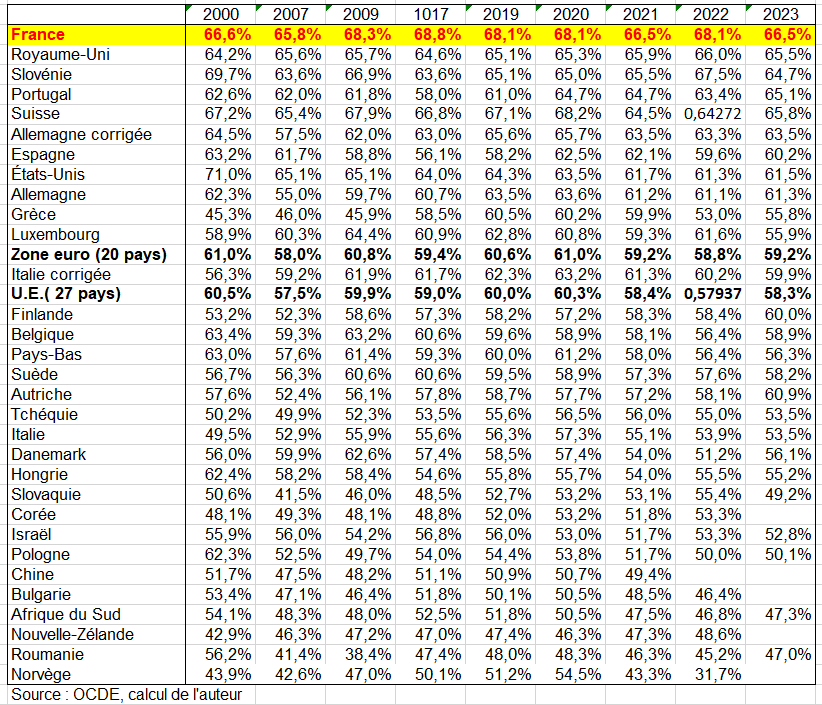
Il faut aussi savoir que les revenus du travail comprennent les cotisations sociales salariales et employeurs. Qui paient ces dernières ? Les cotisations patronales sont plus faibles aux États-Unis et au Royaume-Uni qu’en France mais la part des revenus du travail dans la valeur ajoutée n’y est pas plus élevée que dans ces 2 pays. En 1995, les cotisations salariales et employeurs représentaient 7% du PIB de ces 2 pays contre 20% en France. Si les cotisations patronales étaient payées par les employeurs, on devait donc s’attendre à ce que la part du travail dans la valeur ajouté en France eut été au moins de 10% du PIB supérieure à ce qu’elle était en 1995 dans les pays Anglos-saxons; mais ce n’était pas le cas. Mais on vient de voir que la part des revenus du travail y est quand même supérieure en France. En fait ce sont bien les employeurs qui paient les cotisations sociales employeurs (qui sont en ressources des salariés mais qui les reversent aux Administrations Publiques selon le traitement de la comptabilité nationale (voir page Dépenses publiques en Europe). En France, la part des cotisations sociales employeurs dans le total « Rémunérations + EBE », y est de 15,8% en 2023 contre moins de 10% dans de nombreux pays de l’UE (tableau suivant).
Ratio (cotisations sociales employeurs/rémunérations salariales + EBE) des SNF depuis 2000 en %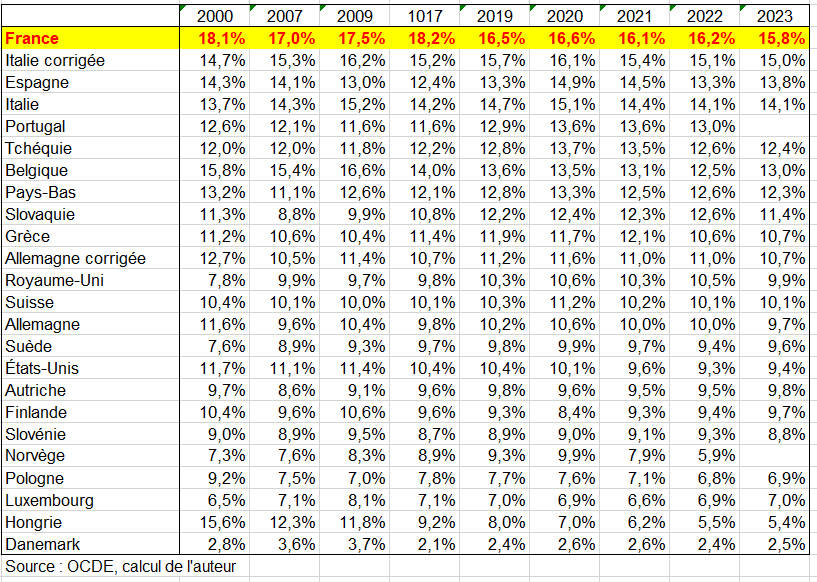
2/ Une part de la rémunération du travail qui a franchi un palier à la hausse après 2008
a) Précautions à prendre et résultats
Trois biais particuliers appellent des corrections pour aboutir à une analyse plus pertinente du partage de la valeur ajoutée que celle fournie d’emblée, https://www.ofce.fr/pdf/dtravail/OFCEWP2025-23.pdf, https://www.rexecode.fr/media/documents/document-de-travail/2026/marges-des-entreprises-un-probleme-de-profitabilite-tres-francais-document-de-travail-n.107-novembre-2026 [10].
- Corriger des non salariés et leur imputer une masse salariale.
La correction habituelle consiste à affecter aux non salariés le même salaire que les salariés (généralement de la même branche) ; M. Plane procède à cette correction (correction par les effectifs) aux 21 branches de la NACE rev. 2 niveau 1. Mais il propose une alternative en utilisant la mesure du revenu mixte (correction par le revenu mixte), parce que l’affectation d’un salarie égal aux non salariés et aux salariés par branches conduit à imputer un équivalent masse salariale supérieur au revenu mixte des non salariés. En France, le revenu mixte (des non-salariés) est passé de 30% de la masse salariale (autant pour le ratio des effectifs) au début des années 1970 à un peu moins de 10% (presque 15% pour les effectifs en 2024. Malheureusement, le revenu mixte par branche n’est pas diffusé systématiquement par les États membres de l’UE. Ces corrections modifient significativement la part des salaires dans la valeur ajoutée, suivant la méthode, parce que non seulement la part des non salariés et de leur revenu mixte varie dans le temps, de façon différente par un effet de structure (moins d’agriculteurs) et de nature (les non salariés sont moins rémunérés aujourd’hui), de façon\différente par pays.
- Enlever les activités immobilières
l est plus facile de faire le calcul au niveau le plus agrégé, mais ce champ inclut les branches non marchandes dans lesquelles la notion de prix et donc de valeur ajoutée est parfois conventionnelle. Parmi les branches marchandes, la branches des services immobiliers est problématique parce qu’elle prend en compte la valeur ajoutée des ménages au travers des services immobiliers qui sont pour part auto produit (les loyers imputés aux propriétaires) et pour part produits par les ménages pour d’autres ménages (les propriétaires bailleurs). Suivant les pays ou les périodes, le nombre de propriétaires occupants peut être très différent. Mais le vrai problème est que le partage de la valeur ajoutée n’a ici pas de sens dans le cas d’un loyer imputé ou d’un propriétaire bailleur. La consommation de services immobiliers par les ménages représentait en France en 2024 un peu moins de 300 milliards d’euros soit approximativement 18% de la valeur ajoutée brute hors services immobilier. Ce point n’est pas négligeable. La branche des services immobiliers pèse de plus en plus lourd dans la valeur ajoutée, 10 % en 1990 et 14 % aujourd’hui. La notion privilégiée est donc celle de partage de la valeur ajoutée dans les branches marchandes hors services immobiliers ou, de façon plus précise, en enlevant de la valeur ajoutée marchande la branche « services immobiliers». Omettre les services immobiliers pose cependant un problème, parce que les loyers versés par les entreprises à leurs bailleurs sont souvent un prix de transfert et non un prix de marché. C’est donc un élément qui peut être utilisé comme véhicule pour de l’optimisation fiscale, d’autant plus que la fiscalité immobilière peut être avantageuse.
- Calculer une VA nette et un EBE net
La valeur ajoutée doit enfin être mesurée au coût des facteurs, hors impôts sur la production, qui ne rémunèrent ni le travail ni le capital. Ces dernières notions découlent de l’application de tables de mortalité à un inventaire permanent des investissements non financiers (i.e. les investissements physiques mais aussi ceux en logiciels ou en base de données ainsi que la R&D). En traitant les investissements comme une consommation intermédiaire mesurée par leur amortissement physique ou fiscal, on est plus proche de la réalité du processus productif. Lorsque le taux de dépréciation du capital varie, par des changement dans les tables de mortalité, des changements dans la composition du capital ou des changements dans la structure par branche de l’économie, la CCF rapportée à la valeur ajoutée varie et modifie donc la perception des évolutions du partage de la valeur ajoutée. Or la part de la CCF augmente dans l’EBE du fait que les investissements sont de plus en plus immatériels et que leur durée de vie est plus courte (5 ans souvent) que celle des investissements matériels (50 ans pour les bâtiments).
Une fois ces trois corrections apportées, il apparaît que la part de la rémunération du travail dans les branches marchandes hors immobilier, mesurée au coût des facteurs, s’élevait à 72,1 % en 1990. Elle a légèrement fléchi jusqu’en 2007 (71,4 %), avant de progresser nettement de 2008 à 2013 (75,1 %) et de se maintenir depuis autour de ce niveau (75,5 % en 2025), les sociétés non financières présentant un profil voisin, avec 66,8 % en 1990, 65,8 % en 2007,68,1 % en 2019 et 67,0 % en 2025.
Part de la rémunération du travail selon le champ rémunérations (y compris salaire imputé aux non-salariés), en % de la VA aux prix de base ou au coût des facteurs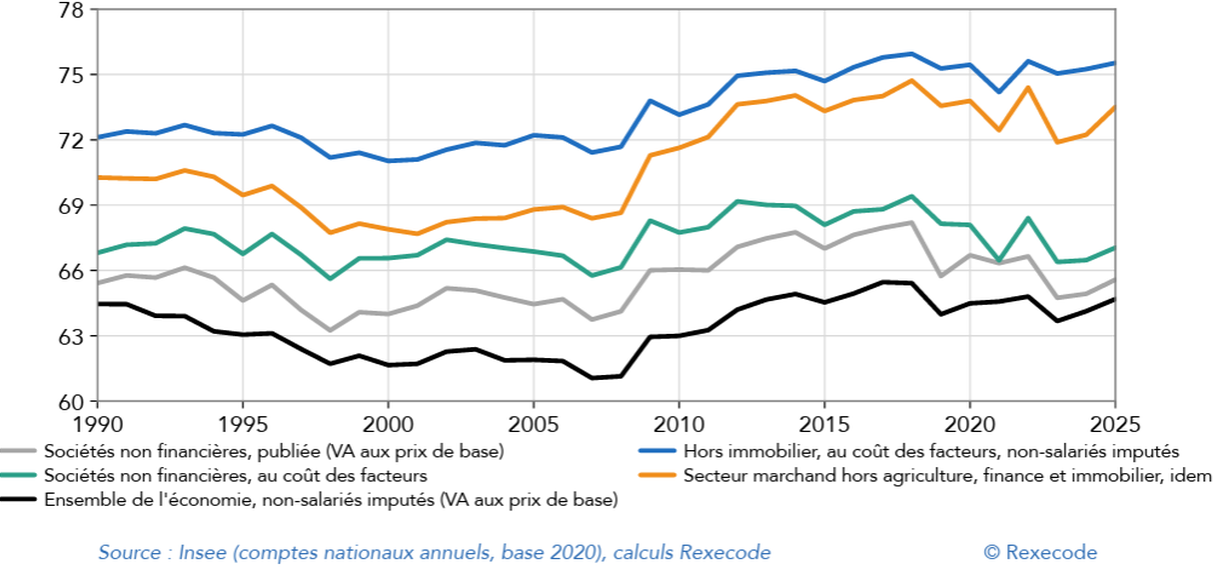
b) La plus forte part de la rémunération du travail en Europe, portée par les cotisations
La même mesure, appliquée à tous les pays à partir des comptes par branches de l’OCDE, place la France en tête pour ce qui concerne la part de la rémunération du travail dans la valeur ajoutée. En 2025, la part de la rémunération du travail hors immobilier y atteint 75,7 % de la valeur ajoutée au coût des facteurs, contre 71,7 % en Allemagne, 72,3 % au Royaume-Uni (2024), 68,1 % en Espagne (2024), 67,5 % aux Pays-Bas et 66,5 % en Italie, pour une part médiane dans la zone euro située à 70,0 %. Depuis 2000, elle a progressé de 4,7 points en France contre 2,0 points en médiane de la zone euro, et seuls les États-Unis ont connu une baisse marquée (-6,4 points jusqu’en 2021).
La part des rémunérations salariales (salaires dans la suite du texte) dans la valeur ajoutée nette est croissante en France (graphique suivant). Elle atteint en France le niveau le plus élevé des pays sélectionnés (correction des non salariés par les effectifs), pour autant que l’on puisse comparer entre pays.
La part des salaires dans la valeur ajoutée est la plus basse aux Pays-Bas et est sur une pente décroissante depuis plus de 20 ans, alors qu’elle semble stable en Belgique et en Allemagne. L’Italie affiche une variabilité temporelle importante, avec un pic de la part des salaires dans la valeur ajoutée en 2013, puis une franche décroissance (de plus de 13 points) interrompue dans la période récente suite à la période d’inflation et la forte relance budgétaire.
En France, la hausse est franche après la crise financière de 2008, suivant une période de grande stabilité de 1995 à 2007. Cette hausse peut découler d’un effet de structure sectorielle, mais Un graphique indique une autre singularité française. Contrairement à de nombreux pays, les salaires réels sont restés sur une pente croissante, interrompue par la phase d’inflation à partir de la fin de l’année 2021, alors que dans les 5 autres pays, 2008 marque une cassure dans la progression de salaires réels.
Depuis 2018, en France, la part des salaires est stabilisée, à un haut niveau . L’inflation et le retard d’ajustement des salaires sur l’inflation explique probablement cette trajectoire. On observe des mouvements comparables dans d’autres pays, bien que plus violent en Allemagne ou en Italie par exemple.
Les salaires réels en France ont continué à croître, même après la crise financière de 2008, avec une interruption due à l’inflation à partir de 2021. La dynamique des salaires réels est influencée par l’inflation et le retard d’ajustement des salaires face à celle-ci. Comparativement, d’autres pays européens ont connu des ruptures dans la progression des salaires réels après 2008.
Au début des années 2000, deux pays se distinguaient des autres (l’Espagne et l’Italie) par une part des salaires plus faibles. L’écart avec l’Allemagne atteignait alors plus de 15 points. En généralisant l’approche aux pays de l’Union Européenne, on peut en partie confirmer cette hypothèse (graphique suivant). Les pays qui ont connu un développement rapide, et donc des niveaux d’investissement élevés, on eu des parts des salaires basses (La Bulgarie, la Tchéquie, la Grèce par exemple). Mais ce n’est pas une observation systématique : certains pays moins développés ont eu par le passé une part très élevée des salaires dans la valeur ajouté, témoignant peut être de modes de formation des salaires et d’inflation particulier et hérités du passé. Cependant, comme le suggèrent la position singulière de quelques petits pays, parmi lesquels l’Irlande, le Luxembourg, Malte, Chypre ou les Pays-Bas dans une certaine mesure, c’est peut être du côté du déplacement de la base imposable des profits (optimisation fiscale), des prix de transferts et d’une position très particulière dans la chaîne de valeur qu’il faut aller chercher l’explication de très faibles parts des salaires dans la valeur ajoutée.
Part de la rémunération du travail hors immobilier, rémunérations et salaire imputé aux non-salariés, en % de la VA au coût des facteurs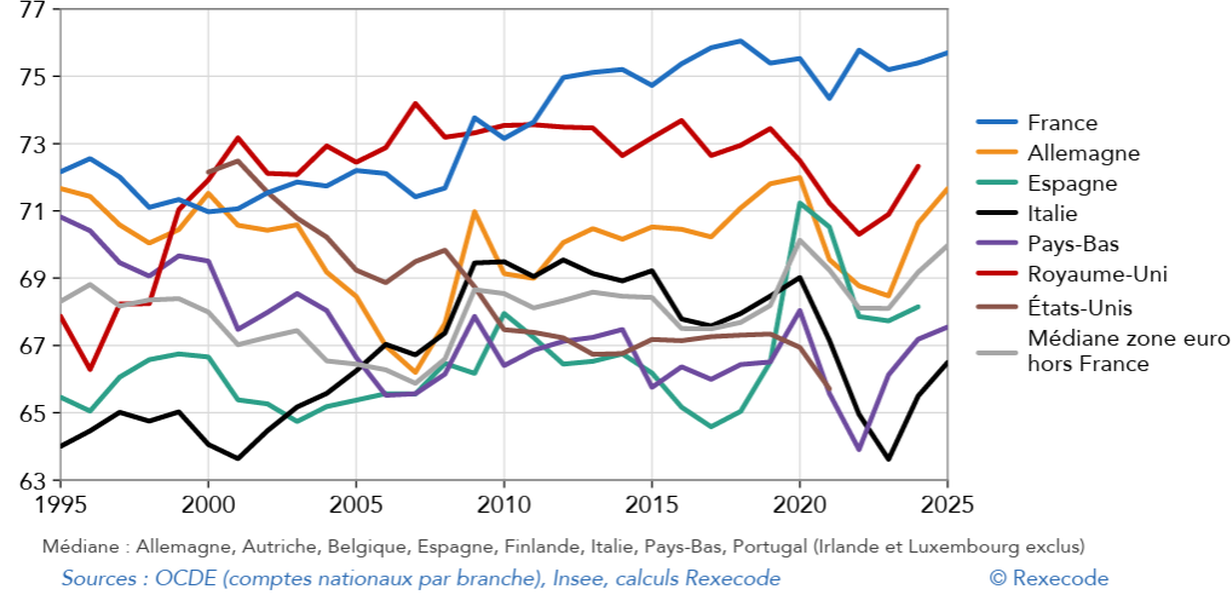
3/ Les prélèvements obligatoires dont les cotisations sociales employeurs
a) les cotisations sociales employeurs de l’ensemble des SNF
Cette part de la rémunération du travail élevée ne signifie pas pour autant que les salariés français perçoivent sous forme de salaire une part plus grande de la valeur ajoutée. Dans les sociétés non financières, les salaires bruts (c’est-à-dire y compris les cotisations sociales à la charge des salariés) représentent 49,7 % de la valeur ajoutée en France, contre 47,1 % en médiane de la zone euro et 54,6 % en Allemagne. La différence tient aux cotisations des employeurs, qui en représentent 15,9 % en France contre 10,6 % en médiane de la zone euro. Sur la période 1990-2023, lla légère hausse de la part de la rémunération du travail des SNF provient des prélèvements sur le travail, la part des salaires nets restant stable, de sorte que l’excédent de rémunération du travail en France par rapport à ses voisins finance la protection sociale bien plus que le pouvoir d’achat immédiat des salariés. Il s’en suite des marges faibles et une part de la rémunération du travail élevée, qui fait reposer sur le coût du travail une part du financement social que les autres pays assoient sur des bases à la fois plus nombreuses et plus diffuses.
Cette structure s’est d’ailleurs déformée depuis le milieu des années 1990. Les allègements successifs ont réduit le poids des cotisations des employeurs de 2,6 points de valeur ajoutée, de 18,6 % en 1995 à 15,9 % en 2025, mais les salaires bruts en ont gagné 3,6, passant de 46,1 % à 49,7 %, de sorte que le coût total du travail rapporté à la valeur ajoutée n’a pas reculé. Les allègements n’ont donc pas servi à restaurer les marges, ils ont accompagné la progression des salaires bruts, et c’est la hausse des prélèvements à la charge des salariés, concentrée dans la seconde moitié des années 1990 avec la montée en charge de la CSG, qui explique que les salaires nets n’en aient pas tiré un bénéfice équivalent. . Depuis 2000, au niveau du salaire moyen, la part du salaire brut prélevée sur le salarié est en revanche restée stable, à 28 % en 2025 contre 29 % en 2000 selon l’OCDE, la baisse des cotisations salariales de 2018 ayant été compensée par la hausse de la CSG. Toute réduction future des cotisations des employeurs se heurtera à cette même alternative entre restauration des marges et progression des salaires, que seule une accélération de la productivité permettrait de dépasser.
Rémunérations des salariés des SNF en 2025* en % de la valeur ajoutée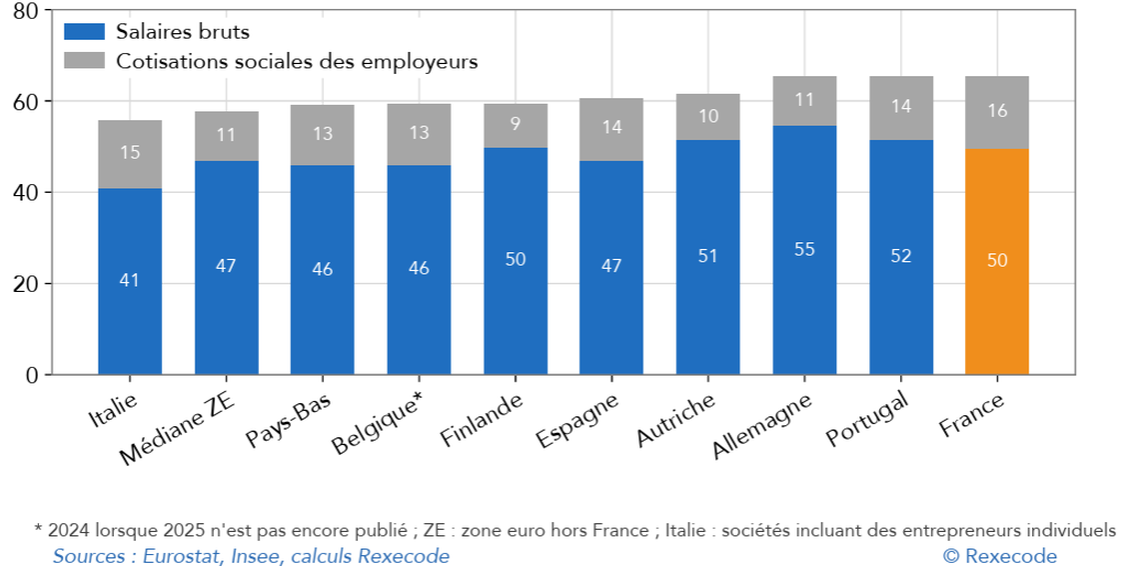
b) Les prélèvements obligatoires des entreprises industrielles et autres
Le niveau des prélèvements obligatoires sur les entreprises industrielles demeure sensiblement plus élevé en France que dans les autres pays européens. Sous réserve de multiples limites, l’exploitation des données relatives aux prélèvements obligatoires révèle un écart important entre la France et ses principaux partenaires européens (voir https://www.ccomptes.fr/fr/publications/tracer-un-cadre-fiscal-et-social-pluriannuel-pour-lindustrie-francaise).
En 2022, le poids des prélèvements obligatoires (impôts sur les sociétés, cotisations sociales et impôts sur la production) sur l’industrie manufacturière était significativement plus élevé en France que dans les autres grands pays de l’Union européenne analysés en détail dans le cadre du rapport (Allemagne, Italie, Pologne). Les données d’IS portent sur l’IS brut, qui n’inclut pas les crédits d’impôt. En effet, en comptabilité nationale, les crédits d’impôts sont comptabilisés à part, comme des subventions (D.39, par exemple le crédit d’impôt pour la compétitivité et l’emploi, CICE), des prestations sociales (D.63, par exemple le crédit d’impôt pour frais de garde d’enfant), des transferts courants divers ou des aides à l’investissement (D.7 ou D.9, par exemple le crédit d’impôt recherche).
Les impôts sur les salaires et la main d’œuvre (D291 dans la comptabilité nationale), qui relèvent de la catégorie des impôts sur la production, sont ajoutés aux cotisations sociales dans les calculs présentés ci-dessous, compte tenu de leur impact sur le coût du travail.
Ramenés à la valeur ajoutée, les prélèvements s’élevaient à 25,2 % en France contre 21,7 % en Italie et seulement 16,3 % en Allemagne et 15,5 % en Pologne.
L’écart avec l’Allemagne atteignait 8,9 points de valeur ajoutée en 2022, soit de l’ordre de 23 Md€. Ces forts écarts s’expliquent principalement par les cotisations sociales et les impôts sur les salaires et la main d’œuvre, qui expliquent 74 % de l’écart avec l’Allemagne, 88 % de celui avec l’Italie et la totalité de celui avec la Pologne. Les autres impôts sur la production contribuent substantiellement à l’écart avec l’Allemagne (17 %) et, dans une moindre mesure avec la Pologne, mais pas avec l’Italie. Enfin, l’impôt sur les sociétés contribue, modestement, à l’écart avec l’Italie et l’Allemagne et, à l’inverse, réduit celui avec la Pologne.
L’appréciation du poids des prélèvements obligatoires pesant sur les entreprises industrielles en France en comparaison implique également de prendre en compte le niveau de ces prélèvements sur les entreprises des autres secteurs économiques. Comme relevé supra, les prélèvements ne sont pas spécifiques à l’industrie. Néanmoins, les caractéristiques des activités industrielles, notamment leur utilisation des facteurs de production, peuvent affecter le poids des prélèvements. Il convient ainsi de déterminer dans quelle mesure les écarts observés sont propres au secteur industriel ou constituent a contrario le reflet d’un niveau général plus élevé des prélèvements sur les entreprises en France.
À cette fin, en s’appuyant sur les données de la comptabilité nationale, le poids des prélèvements obligatoires sur les sociétés non financières (S11) hors industrie peut être apprécié et faire l’objet d’une comparaison entre la France et ses principaux partenaires européens.
Or, comme pour les entreprises industrielles, le poids des prélèvements obligatoires pesant sur autres sociétés non financières apparaît sensiblement plus élevé en France que dans les autres pays analysés. En 2022, les prélèvements obligatoires représentaient ainsi 26,0 % de la valeur ajoutée de ces sociétés contre 20,8 % en Italie, 15,9 % en Allemagne et 14,9 % en Pologne.
V – LE TAUX D’ÉPARGNE
1/ L’affectation de l’EBE des sociétés non financière
L’excédent brut d’exploitation des sociétés non financières sert principalement à payer les impôts sur le revenu et la fortune et à rémunérer le capital, notamment sous forme d’ intérêts ou de dividendes versés aux actionnaires. Par ailleurs, ces sociétés perçoivent des intérêts et autres revenus de leurs placements financiers, par exemple sous forme de dividendes ou de bénéfices réinvestis. Après prise en compte de ces paiements et revenus, ainsi que d’autres transferts courants divers, l’excédent brut d’exploitation restant constitue l’épargne des sociétés non financières. Cette épargne peut être utilisée, par exemple, pour des investissements, d’autres opérations sur capitaux ou des emprunts ; si les investissements et autres opérations sur capitaux excèdent l’épargne, les sociétés peuvent être amenées à emprunter. C’est cette épargne, une fois déduite la dépréciation du capital, qui mesure la capacité des entreprises à accroître leur capital par leurs propres moyens.
L’utilisation de l’EBE a changé, puisqu’avec la baisse des taux d’intérêt les intérêts nets versés, c’est-à-dire déduction faite des intérêts reçus sur la trésorerie, sont passés de 6,6 % de la valeur ajoutée en 1990, et de 5,5 % en moyenne sur la décennie 1990-2000, à 1,3 % en 2019 puis à un point bas de 0,2 % en 2021, avant de remonter à 1,8 % en 2025, tandis que l’impôt sur les sociétés pèse 4,8 % en 2025, alourdi par la surtaxe exceptionnelle, et les dividendes nets versés 3,8 %. L’épargne brute des entreprises représente toujours 20 % de la valeur ajoutée, mais elle doit désormais couvrir une dépréciation qui en absorbe 19,4 %, de sorte que l’épargne nette des SNF est devenue quasi nulle et que les entreprises françaises ne dégagent plus guère de ressources propres pour accroître leur capital. La baisse des taux d’intérêt a masqué cette érosion pendant une décennie, et leur remontée la révèle aujourd’hui.
Mesurée après intérêts et impôt sur les sociétés, la profitabilité des entreprises apparaît moins dégradée que leur marge nette, la baisse de la charge d’intérêts ayant compensé la hausse de la dépréciation. Le profit net des sociétés non financières après intérêts et impôt sur les sociétés représentait 6,8 % de la valeur ajoutée en 1990 et 6,3 % en 2025, mais cette stabilité doit beaucoup à une décennie de taux d’intérêt exceptionnellement bas, que la remontée des taux remet en cause. Une fois versés les dividendes, dont le poids net est passé de 3,1 % de la valeur ajoutée en 1990 à 3,8 % en 2025après un pic de 5,1 % en 2007, l’épargne nette des sociétés non financières, notion la plus proche du résultat mis en réserve en comptabilité d’entreprise, est revenue de 3,4 % de la valeur ajoutée en 1990 à 0,6 % en 2025. C’est elle qui mesure ce que les entreprises peuvent consacrer, sans s’endetter, à l’accroissement de leur capital. À noter que les dividendes nets (versés moins reçus) se sont beaucoup accrus pour les ménages (qui ne versent pas de dividendes aux entreprises) depuis 1995 et nettement moins pour les entreprises (voir page Financiarisation pays).
Affectation de l’EBE des sociétés non financières en % de la valeur ajoutée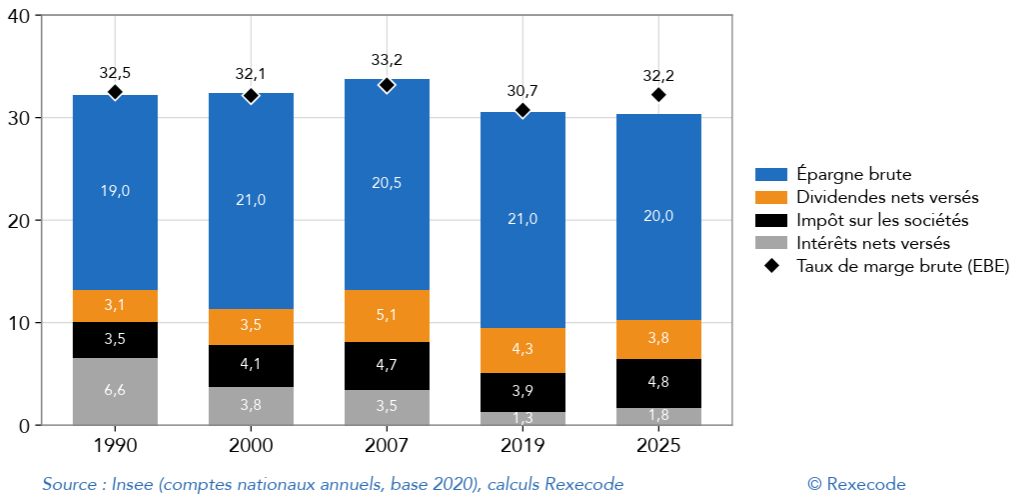
2/ En Europe
Le graphique suivant présente l’excédent brut d’exploitation des sociétés non financières, sa répartition et le flux de trésorerie net qui en résulte (prêts nets en cas d’excédent positif ou emprunts nets en cas d’excédent négatif). En 2024, le total des opérations de distribution nettes (impôts, intérêts, autres revenus et dépenses de la propriété, autres opérations courantes et opérations sur capitaux) dans l’UE représentait -37,7 % de la valeur ajoutée.
Parmi les pays de l’UE, la part des transactions distributives nettes totales des sociétés non financières en 2024 était la plus importante en Irlande (-61,1 %) et la plus faible en Roumanie (-32,0 %).
Hormis les opérations sur capitaux, parmi les différentes opérations de distribution courantes (impôts sur le revenu et la fortune, revenus nets de la propriété et autres opérations courantes), la part la plus importante pour les sociétés non financières en 2024 était généralement constituée par les revenus nets de la propriété. Dans l’UE, ces revenus représentaient -11,0 % de la valeur ajoutée (-5,9% en France), soit près des deux tiers de l’ensemble des distributions courantes nettes dans l’UE (seulement la moitié en France) .
Les impôts sur le revenu et le patrimoine représentaient -4,9 % de la valeur ajoutée des entreprises non financières dans l’UE (-4,3% en France). La Grèce affichait un ratio élevé d’impôts sur le revenu et le patrimoine par rapport à la valeur ajoutée (-10,4 %). Ce ratio était inférieur à -3,5 % de la valeur ajoutée dans les trois pays baltes et en Hongrie.
L’épargne et les emprunts nets (ou les prêts) des sociétés non financières servent à financer la formation brute de capital fixe, les autres transferts de capitaux et les acquisitions, diminuées des cessions d’actifs non financiers non produits. La formation brute de capital (FBC) comprend la FBCF (l’investissement), les variations de stocks et les acquisitions diminuées des cessions d’actifs de valeur. Les actifs non financiers non produits comprennent les terrains, les réserves minérales ou les fréquences radioélectriques.
La différence entre l’épargne et l’ensemble des opérations de capitaux est appelée prêt net ou emprunt net , selon qu’elle soit positive ou négative. Si les sociétés non financières sont des prêteurs nets, cela signifie qu’elles disposent d’un excédent d’épargne par rapport aux investissements et autres opérations de capitaux, excédent qu’elles peuvent prêter à d’autres secteurs de l’économie nationale ou à des non-résidents . Inversement, elles sont des emprunteurs nets lorsqu’elles doivent emprunter de l’argent auprès d’autres secteurs pour compléter leur épargne et financer leurs investissements et autres opérations de capitaux.
En 2024, les entreprises non financières de l’UE étaient des prêteurs nets, leurs prêts nets représentant 2,4 % de la valeur ajoutée brute. Les entreprises non financières des quatre plus grandes économies de l’UE étaient également des prêteurs nets en 2024, un pourcentage supérieur à la moyenne européenne : 3,6 % pour l’Italie, 3,1 % pour l’Espagne et l’Allemagne, et 2,5 % pour la France.
De l’excédent brut d’exploitation à la capacité de financement/besoins de financement nets, 2024, (part en % de la valeur ajoutée brute)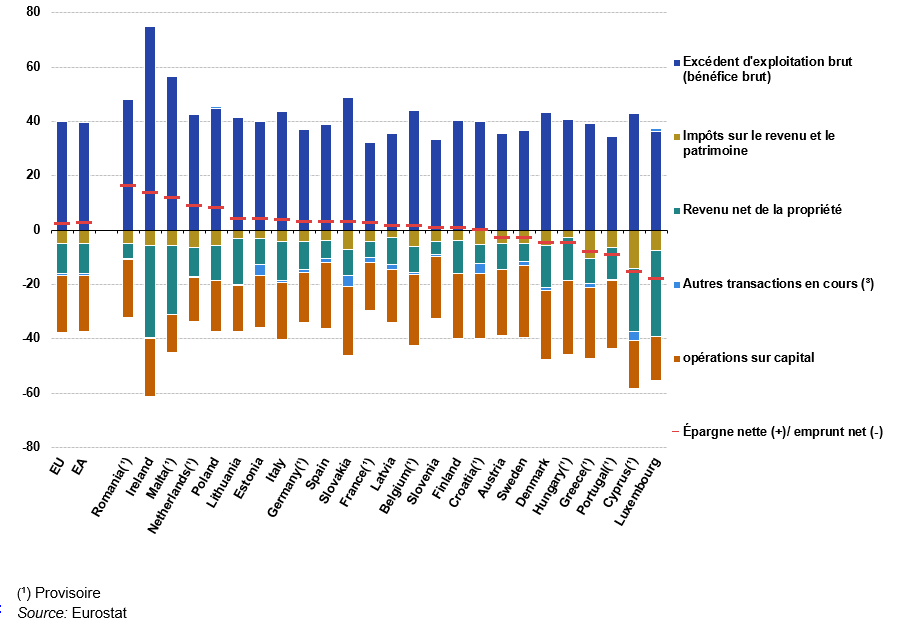
VI – LE TAUX D’INVESTISSEMENT
1/ Le taux d’investissement brut (FBCF / VA)
En 2024, le taux d’investissement était plus élevé dans l’UE (22,1 %) que dans la zone euro (21,5 %) (21,7% en France) [6]. La Hongrie a enregistré le taux le plus élevé (28,5 %) parmi tous les pays de l’UE. Des taux inférieurs à 20,0 % ont été observés dans sept pays de l’UE, le taux le plus bas étant celui du Luxembourg (15,9 %). Bien que le taux d’investissement de l’Irlande ait été relativement faible en 2024, il est généralement très volatil et assez élevé (influençant fortement le taux global de l’UE). Il a culminé à 67,1 % en 2019, en raison du très grand nombre de multinationales implantées dans le pays. Cette même année, l’Irlande représentait 9 % de la formation brute de capital fixe des entreprises non financières de l’UE, alors qu’elle ne représente que 1 % de la population de l’UE et 3 % de son PIB.
De 2014 à 2018, les taux d’investissement brut des sociétés non financières ont progressé dans l’UE et dans ses quatre principales économies, à l’exception de l’Espagne et de la France en 2015. Depuis 2019, ce taux a augmenté en Espagne et en Allemagne, tandis que la France et l’Italie ont enregistré de légers reculs. En 2024, parmi ces quatre économies, le taux le plus élevé est observé en Espagne (24,5 %) et le plus faible en Allemagne (18,9 %). La France et l’Italie affichent des taux respectifs de 21,7 % et 22,1 %. Entre 2017 et 2023, le taux d investissement augmente en France de 1.6 points contre une baisse dans l’ UE et la zone euro rattrapant ainsi son niveau inférieur en 2017 alors qu’entre 2013 et 2017 ce taux augmente plus dans l’UE qu’en France. On retrouve ces tendances au niveau de l’OCDE (tableau suivant) ( voir page La FBCF). Bien que les investissements annuels puissent être volatils pour chaque entreprise, des tendances cycliques s’observent au niveau national.
Taux d’investissement (FBCF / valeur ajoutée) dans l’UE et hors UE en %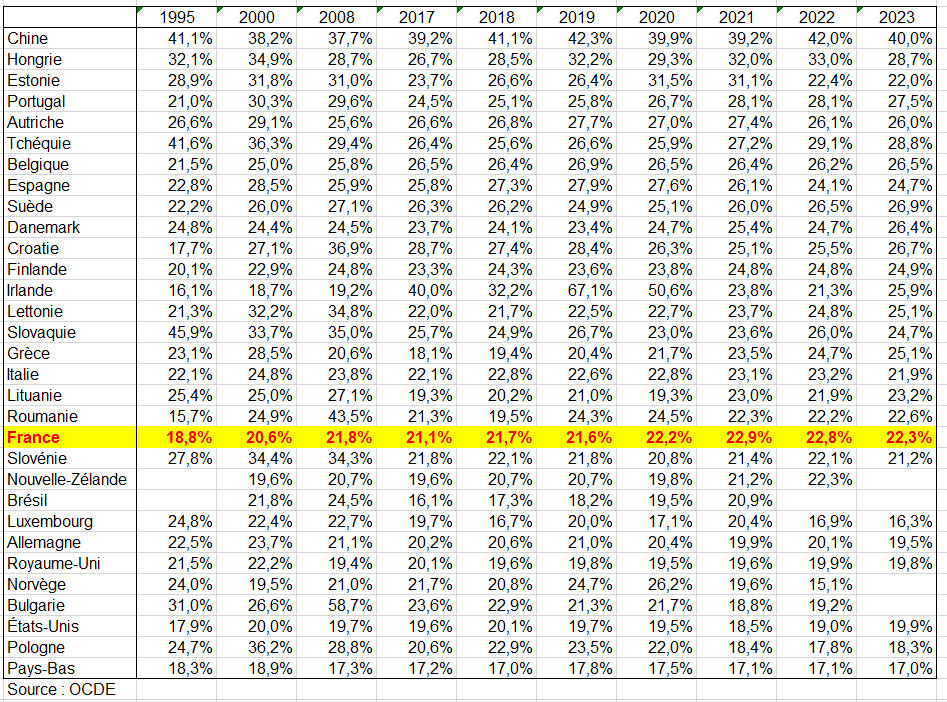
2/ Les taux d’investissement nets
a) Les définitions et ratios
Les deux graphiques suivants présentent les taux d’investissement bruts et nets de 2014 à 2024 dans l’UE et ses quatre principales économies. En effet ce qui compte ce n’est pas le renouvellement du stock de capital mais son accroissement . Le taux d’investissement net mesure la part de la richesse ou de la valeur ajoutée nette (après déduction de l’amortissement et de l’usure du capital) consacrée à l’accroissement du stock de capital [7]
Pour les sociétés non financières (secteur S.11), Eurostat fournit :
- FBCF brute (P.51g) = investissement brut ;
- consommation de capital fixe (P.51c) = perte de valeur du capital existant due à l’usure, l’obsolescence normale, etc. ;
On peut donc construire :
Investissement net=Investissement brut−consommation de capital fixe (CCF)
C’est la meilleure approximation statistique du partage entre renouvellement et accroissement du stock de capital. Par exemple, si une entreprise investit 100 et que la consommation de capital fixe est de 60 : environ 40 correspondent à l’accroissement net du capital productif.
b) Par pays
La progression de la consommation de capital fixe des SNF en France, de 18 % à 19 % de la valeur ajoutée brute de 2014 à 2024, provient de la hausse du coefficient de capital (rapport du capital à la valeur ajoutée en valeur) et de la progression du taux de dépréciation agrégé . Cette hausse du taux de dépréciation agrégé vient surtout d’un effet de composition (hausse du poids des actifs à taux de dépréciation les plus élevés) plutôt que d’une hausse des taux de dépréciation de chaque catégorie d’actifs. Les actifs immatériels ont un taux de dépréciation plus élevé. Ce sont eux dont la FBCF croît fortement. Elle ne comprend pas uniquement les biens d’équipement mais aussi les bases de données et les logiciels, ainsi que les dépenses de Recherche et Développement.
En France et en Allemagne le taux d’investissement net est plus faible que dans l’UE. En Italie et en Espagne il est plus élevé. On sait toutefois que la mesure de la CCF (l’amortissement en comptabilité d’entreprise est assez délicate).
Taux d’investissement brut et net en pourcentage de la valeur ajoutée brute à gauche, nette à droite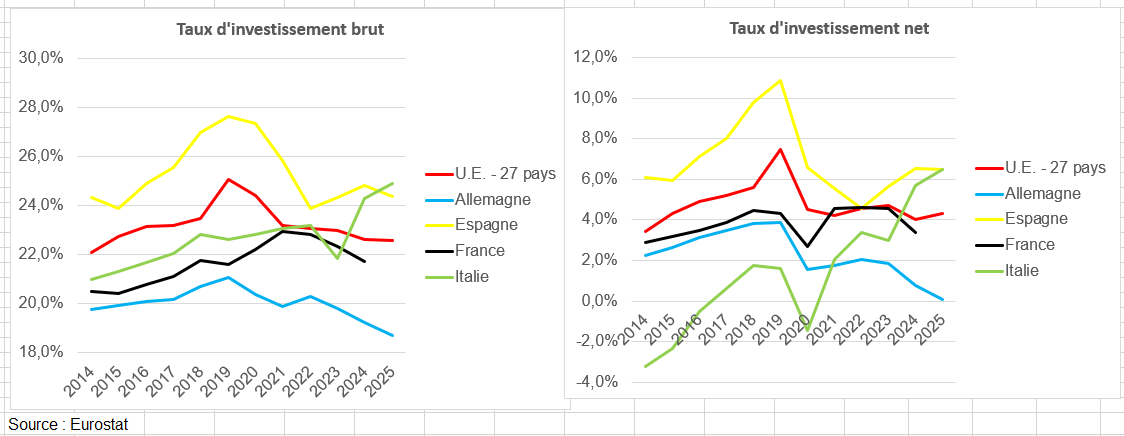
c) En France
L’insuffisance de marges brutes en France se lit dans ainsi l’investissement, dont le volume brut se maintient autour de 23 % de la valeur ajoutée des SNF, mais dont une part croissante est absorbée par le remplacement du capital frappé d’obsolescence, de sorte que l’investissement net de la dépréciation, celui qui accroît réellement le stock de capital, est tombé de 6,5 % de la valeur ajoutée en 1990 à 3,2 % en 2025. L’investissement brut s’est d’ailleurs révélé à certaines périodes insuffisant pour couvrir les amortissements, notamment dans l’industrie manufacturière en France mais aussi dans plusieurs grands pays européens, et l’appareil productif français se renouvelle ainsi sans guère s’accroître.
Investissement des SNF, brut et net de la dépréciation en % de la valeur ajoutée 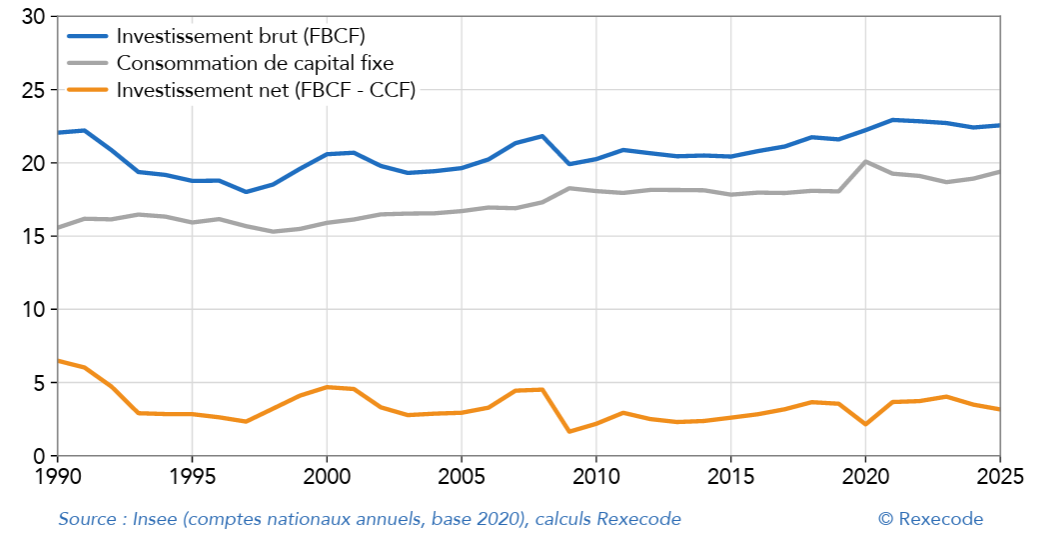
3/ Si l’investissement tient, l’autofinancement diminue et la dette s’alourdit
Des marges nettes plus faibles n’ont pas conduit les entreprises à réduire leur investissement brut, mais elles en ont modifié le financement. L’autofinancement ne couvre plus que 89 % de l’investissement en 2025, l’écart étant comblé par l’endettement. La dette financière consolidée des SNF françaises, nette de leur trésorerie, représente ainsi désormais 54 % du PIB, contre 36 % en médiane de la zone euro. Rapportée à l’EBE, elle équivaut à 3,3 années d’excédent en 2025, le niveau le plus élevé des grands pays de la zone euro, alors que les sociétés non financières en Espagne et en Italie ont réduit leur endettement depuis 2012. Tant que les taux étaient bas, cette dette ne pesait guère, les intérêts nets ne représentant plus que 0,6 % de l’EBE en 2021 (0,2 % de la valeur ajoutée), mais ils en absorbent 5,4 % en 2025 (1,8 % de la valeur ajoutée), contre 17 % en moyenne au cours de a décennie 1990-2000. La faiblesse des marges devient une vulnérabilité dès lors que le coût du financement remonte, comme le montre la tension actuelle sur les taux longs. Le FMI juge cette dette élevée au regard des pays comparables et de son niveau d’avant la pandémie et la Commission européenne y voit un risque pour l’investissement , alors que l’Insee montrait dès 2017 que la hausse de l’endettement des entreprises françaises était allée de pair avec un investissement plus dynamique qu’ailleurs et avec une accumulation de liquidités dans les grands groupes.
La comparaison des données brutes, c’est-à-dire sans correction du niveau de la trésorerie ni de celui des actifs financiers, accentue encore la singularité française, puisque la dette financière consolidée des SNF représente 92 % du PIB contre 59 % en médiane de la zone euro. L’écart entre dette brute et dette nette tient à l’abondance de la trésorerie des entreprises françaises. Celles-ci empruntent davantage que leurs équivalents européens pour conserver d’importantes liquidités, une stratégie de précaution peu coûteuse tant que les taux étaient bas mais dont le coût de portage s’élève à mesure qu’ils remontent et ce alors même que les marges ne dégagent plus les ressources propres qui permettraient de se désendetter. La dette brute est passée de 59 % du PIB en 1995 à 92 % en 2025, mais la trésorerie a progressé dans le même temps de 14 % à 38 %, si bien que la dette nette n’est passée que de 46 % à 54 %.
Dette brute et nette des sociétés non financières en 2025 en % du PIB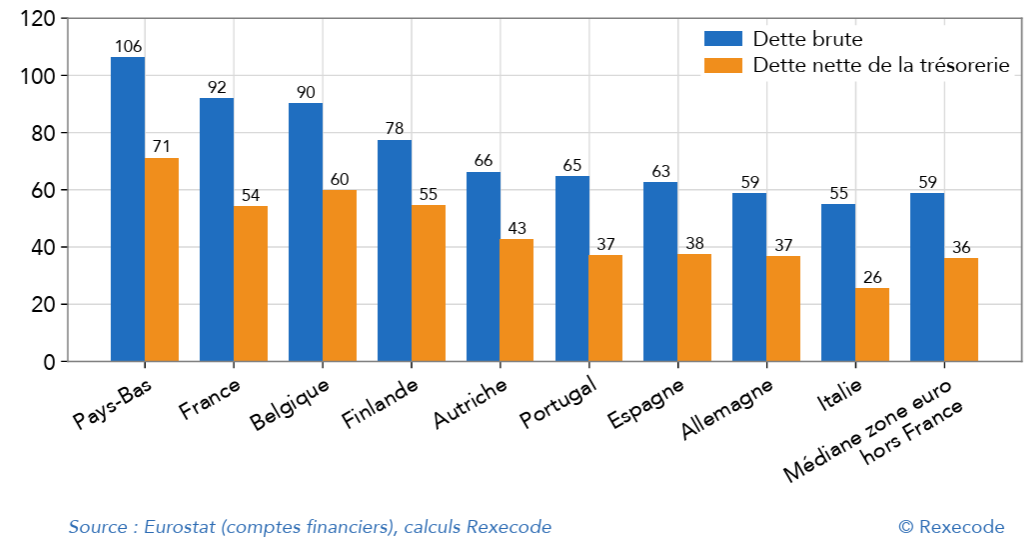
4/ Le taux d’autofinancement
Pour une une entité économique, il mesure la part de son investissement qui pourrait être financée par son épargne brute. Il est égal au rapport de l’épargne brute à la formation brute de capital fixe (FBCF) [8].
L’autofinancement (différence entre l’épargne brute et la FBCF) est négatif dans quelques pays dont la France mais ici aussi moins qu’en base 2014. En France, le taux d’investissement était de 22,8% en 2023 pour un taux d’épargne brute de 21,7%. Ce sont les autres transferts en capital qui permettent de dégager une capacité de financement. En Allemagne, Italie et Espagne l’épargne brute (non rectifié pour les 2 premiers pays) est supérieure à la FBCF mais pas en Italie rectifié. On ne sait pas d’ailleurs dans quelle mesure il convient de rectifier l’épargne brute du fait que les revenus distribués inclut les Les prélèvements sur les revenus des quasi-sociétés (D422) que se versent notamment les entrepreneurs individuels ce qui affecte les soldes à partir du solde des revenus primaires donc l’épargne brute.
Le taux d’autofinancement dépend donc de l’épargne brute et le la FBCF. En Chine, ce taux est inférieur à 100% car le taux d’investissement (FBCF/ VA) est de 41% en 2021 (50% en 1995) !
Taux d’autofinancement (épargne brute / FBCF) dans l’UE et hors UE en %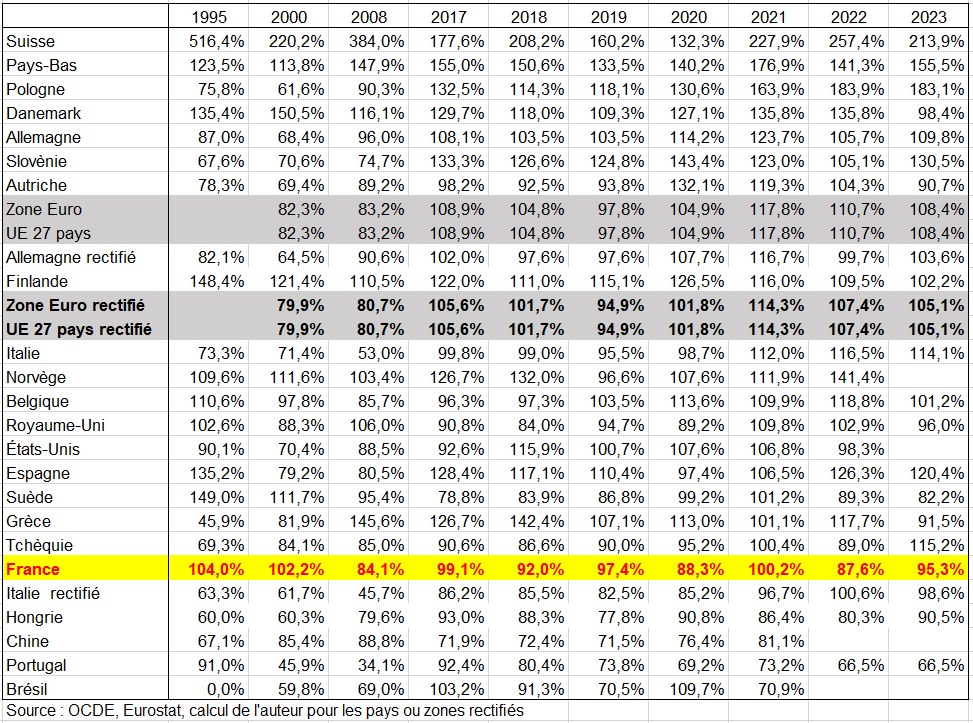
VII – LES COMPARAISONS DE LA RENTABILITÉ « NETTE » CONFIRMENT CELLES EN « BRUT »
On s’appuie ici sur une étude de Rexecode parue en novembre 2026 (ttps://www.rexecode.fr/media/documents/document-de-travail/2026/marges-des-entreprises-hun-probleme-de-profitabilite-tres-francais-document-de-travail-n.107-novembre-2026) [10]. L’OFCE a aussi calculé les ratios en ‘ »net » et non « en brut (« Une part des salaires dans la valeur ajoutée élevée en 2025 en France Comparaisons internationales de 30 ans de partage de la valeur ajoutée, octobre 2025, OFCE » https://www.ofce.fr/pdf/dtravail/OFCEWP2025-23.pdf) [10]. Les profits nets (EBE net) sont calculés comme la valeur ajoutée nette moins les salaires et les taxes. La valeur ajoutée nette est construite en ôtant de la valeur ajoutée brute la consommation de capital fixe (CCF). Utiliser la notion de valeur ajoutée nette plutôt que brute est le point le plus important de ces deux études. En effet la CCF n’est pas vraiment un bénéfice : étant l’amortissement du capital, elle ne peut être considérée comme faisant partie du profit de l’entreprise.
La notion de valeur ajoutée nette serait ainsi meilleure pour des comparaisons dans l’espace ou dans le temps. Mais la mesure de la CCF à partir la méthode de l’inventaire permanent est assez délicate et peut varier selon les pays. La prise en compte de la valeur ajoutée nette modifie dans le temps et dans l’espace la part des rémunérations salariales dans la valeur ajoutée.
1/ Stabilité du taux de marge brute mais érosion du taux de marge nette
a) Les taux de marge nets en France
Depuis 1990, le taux de marge brute oscille dans une bande étroite, entre 29,9 % en 2012 et 33,5 % en 2021. Il s’établit à32,2 % en 2025, au même niveau qu’en 1990 (32,5 %). Le passage des comptes nationaux en base 2020, en 2024, en a abaissé le niveau d’environ 2,5 points,le taux de marge de 2019 étant ainsi revenu de 33,3 % à 30,7 % (Insee, 2024). Cette stabilité ne dit pourtant rien de ce que l’entreprise conserve réellement. L’EBE est en effet un solde brut, qui doit d’abord couvrir l’usure du capital productif, mesurée par les comptables nationaux sous le nom de consommation de capital fixe (CCF). Celle-ci est l’équivalent des amortissements figurant dans la comptabilité privée d’une entreprise. Une fois cette consommation decapital fixe déduite, le taux de marge nette qui en résulte a perdu 4,1 points en 35 ans. Il est tombé de 16,9 % de la valeur ajoutée en 1990 à 12,8 % en2025, l’essentiel du recul s’étant produit entre 2007 (16,3 %) et 2012 (11,7 %), le rattrapage étant resté limité depuis (+1,1 point entre 2012 et 2025). La rentabilité nette du capital des SNF étant alors tombée à son plus bas niveau depuis au moins 1980 .
En rapportant l’excédent brut d’exploitation (EBE) à la production plutôt qu’à la valeur ajoutée, le constat est inchangé : l’EBE représentait 14,2 % de la production des SNF en 1990, il n’en représente plus que 12,8 % en 2025. Cette mesure, plus proche de la marge sur chiffre d’affaires suivie par les chefs d’entreprise, recule davantage que le taux de marge parce que la valeur ajoutée pèse elle-même moins lourd dans la production. Sa part est passée de 43,7 % en 1990 à 39,8 % en 2025. Les entreprises ont en effet externalisé une partie de leurs fonctions entretemps, qu’il s’agisse des services aux entreprises, de l’intérim ou de la logistique.
La fiscalité pèse également sur cet affaiblissement tendanciel du niveau de la marge. Il s’agit ici de la seule fiscalité acquittée en amont du résultat, l’impôt sur les sociétés n’intervenant qu’en aval de l’EBE, sur le bénéfice. Les impôts sur la production acquittés par les SNF représentent 5,0 % de leur valeur ajoutée en 2025, contre 3,9 % en 1990, et le prélèvement net des subventions, dont le poids est passé de 1,8 % à 2,8 %, s’établit à 2,2 %, contre 2,1 % en 1990, de sorte qu’avant ce prélèvement le taux de marge atteindrait 34,4 %. L’écart avec les autres pays tient pour une large part à ces impôts, assis sur le chiffre d’affaires, la masse salariale ou le foncier et donc dus quel que soit le résultat. Le premier recensement officiel des aides publiques aux entreprises, annexé au projet de loi de finances pour 2027, les évalue pour 2024 à 60 milliards d’euros sur un périmètre restreint et à 166 milliards en y ajoutant les allègements généraux de cotisations et les taux réduits de TVA, des montants qui viennent en regard de prélèvements sur les entreprises plus lourds qu’ailleurs en Europe.
Taux de marge brute et nette des sociétés non financières en % de la valeur ajoutée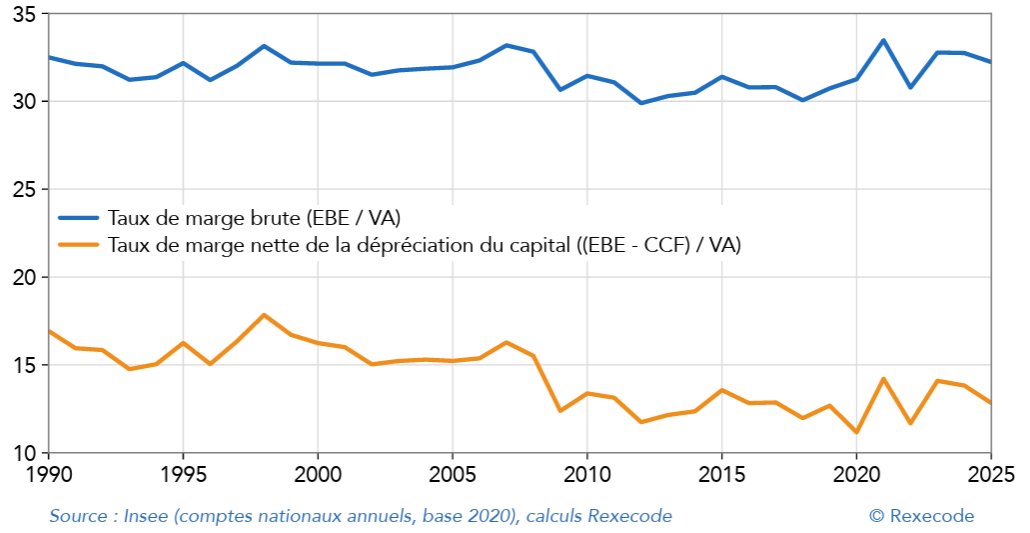
b) Un capital qui s’use plus vite exige des marges plus fortes pour accroître le capital productif
Si la marge nette recule alors que la marge brute est stable, c’est que la consommation de capital fixe (CCF) pèse de plus en plus lourd. De fait, elle est passée de 15,6 % de la valeur ajoutée des SNF en 1990 à 19,4 % en 2025. Cette hausse tient à la composition du capital : les logiciels, les bases de données et la R&D se déprécient d’environ 32 % par an, bien plus vite que ne le font les machines et les bâtiments. La hausse de la dépréciation est liée à la part croissante de la propriété intellectuelle dans l’investissement si bien qu’à investissement donné un capital plus immatériel occasionne des amortissements annuels plus élevés.
Pour conserver la marge nette qu’elles dégageaient en moyenne de la décennie 1990-2000, soit 16,1 % de la valeur ajoutée, les SNF devraient afficher aujourd’hui un taux de marge brute de 35,5 %, contre 32,2 % observé. Cet écart de 3,3 points de valeur ajoutée représenterait un montant d’environ 50 milliards d’euros en 2025. Il signifie que la numérisation de l’économie (entraînant un capital qui s’amortit plus vite) suppose des marges brutes plus élevées qu’auparavant, marges que les entreprises françaises n’ont pas été en mesure de dégager. Maintenir le même taux d’accroissement du stock de capital engagé ne peut se faire qu’au prix d’un endettement accru, ce qui ne va pas sans poser des questions de rentabilité du fait de la hausse récente taux d’intérêt réels.
Taux de marge brute observé et taux requis par la dépréciation EBE des sociétés non financières, en % de la valeur ajoutée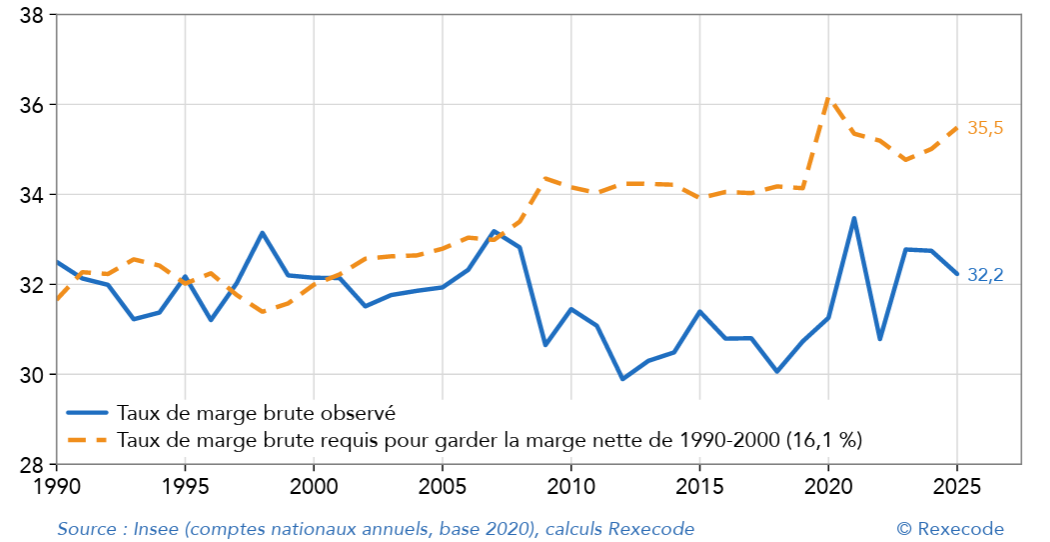
2/ Le taux de marge net est le plus faible en France et en Autriche
On a largement vu que les taux de marge brute publiés par Eurostat ne sont pas directement comparables d’un pays à l’autre, du fait de plusieurs biais. Le premier tient au classement des entrepreneurs individuels. En Italie, les sociétés de personnes et les entreprises individuelles de plus de cinq salariés sont rangées parmi les sociétés non financières, si bien que leur revenu, qui rémunère en partie le travail de l’exploitant, gonfle l’EBE des SNF. Eurostat et la BCE estiment que le taux de marge des SNF italiennes en est surestimé d’environ 9,5 points et celui des SNF finlandaises d’environ 5 points. À l’inverse, la France et l’Espagne ne classent aucun entrepreneur individuel parmi les sociétés non financières. La statistique publique souligne elle-même que les écarts de taux de marge brute entre la France et l’Allemagne tiennent en partie au champ retenu po r les sociétés. Celui-ci inclut outre-Rhin des entreprises individuelles et des hôpitaux publics. L’écart tient aussi aux sources. L’OCDE a montré qu’une fois corrigé le classement des indépendants, les parts des résultats d’exploitation de sociétés en France, en Allemagne et en Italie se rapprochent sensiblement sans pour autant, comme on l’ a montré, que l’écart français disparaisse.
a/ Un retard quelque soient les corrections apportées
Sur les chiffres publiés, le constat est sans appel. En 2025, ou en 2024 pour les pays qui n’ont pas encore publié, le taux de marge brute des SNF françaises est de 32,2 %, contre 40,0 % en médiane de la zone euro, ce qui place la France au dernier rang des 20 pays de la zone. Le taux de marge nette de la dépréciation est également inférieur en France (12,8 %) de 9,5 points par rapport à la médiane des pays membres de la zone euro (22,4 %). Seule l’Autriche fait moins bien, et l’écart était déjà de cet ordre en 2019.
Une fois corrigés les biais statistiques identifiés précédemment, l’écart de taux de marge nette se réduit sans disparaître. Mesurer la marge après impôt sur les sociétés ramène l’écart de 9,5 à 8,9 points, harmoniser la dépréciation des bâtiments et retirer celle des logements sociaux le réduisent à 7,0 points. Corriger l’Italie et la Finlande de leurs entrepreneurs individuels, retirer la R&D capitalisée et exclure de la médiane les pays qui accueillent des profits déplacés, à savoir l’Irlande, le Luxembourg, les Pays-Bas et la Belgique, conduit à un écart final de 4,7 points de valeur ajoutée. Même avant tout impôt sur la production et sur les bénéfices, la marge française reste inférieure de 3,3 points à la médiane.
La comparaison entre 2019 et 2025 se révèle à cet égard instructive. L’écart de marge brute avec la médiane de la zone euro s’est réduit, de 9,8 à 7,8 points et celui de la marge avant fiscalité de production de 7,6 à 6,2 points, sous l’effet des baisses d’impôts de production et de la modération du salaire réel pendant les années d’inflation.
L’écart de marge nette est en revanche resté inchangé, à 9,5 points contre 9,4 points en 2019, parce que la dépréciation a continué de progresser en France, de 18,1 % à 18,9 % de la valeur ajoutée entre 2019 et 2024, alors qu’elle reculait légèrement dans la médiane de la zone euro, de 18,8 % à 18,5 %. Tout au mus l’écart se réduit à avec l’Italie à moins de 2 points contre 5 points pour le taux de marge brut (voir ci-dessus) mais il augmente en sens inverse avec l’Allemagne (5 points au lieu de 2). La France a ainsi progressé sur le terrain où l’action publique a porté, celui des prélèvements, sans parvenir à rattraper ses voisins sur ce qui reste aux entreprises une fois leur capital renouvelé.
Taux de marge nette des SNF en 2019 et 2025 (EBE – CCF) en % de la VA ; Italie et Finlande corrigées des indépendants classés en sociétés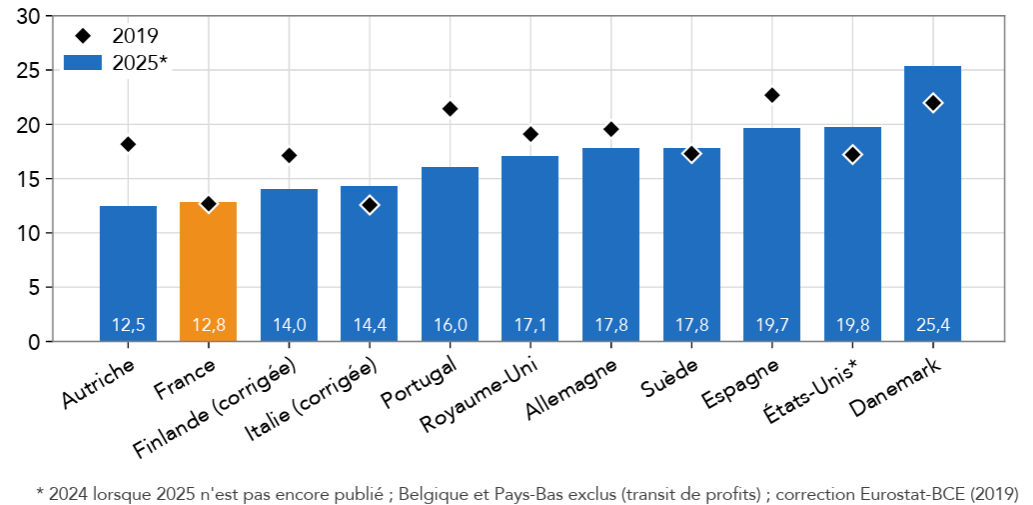
On a vu que les comptes français déprécieraient le capital plus vite qu’ailleurs et abaisseraient ainsi mécaniquement la marge nette. Cette intuition est fondée, le taux de dépréciation implicite, qui rapporte la CCF au stock de capital net, étant plus élevé en France, à 9,5 % par an en 2024 contre 8,5 % pour la médiane de la zone euro, en raison des durées de vie du capital retenues par l’Insee, notamment pour les bâtiments, et du poids de l’immatériel.
Corriger cette convention ne résoudrait pourtant pas le problème de marges nettes plus faibles en France qu’en zone euro. En appliquant au capital français le taux de dépréciation médian de la zone euro, la marge nette française passe de 13,8 % à 15,6 % en 2024, soit un gain de 1,8 point, et l’écart avec la médiane (22,4 %) ne se réduit que de 8,5 à 6,8 points. En effet le taux de dépréciation plus élevé s’applique en France à un stock de capital net plus faible. Ce stock représente 2,0 fois la valeur ajoutée des sociétés non financières françaises, contre 2,4 fois en médiane de la zone euro, le calcul portant sur le même champ des sociétés non financières dans tous les pays. En conséquence, la CCF rapportée à la valeur ajoutée en France y est proche de la médiane (18,9 % contre 18,5 %). La faiblesse de la marge nette française vient ainsi moins des règles de calcul de la dépréciation que du niveau de la marge brute, et c’est en amont, dans le partage entre coût du travail, impôts et excédent, que se situe l’essentiel de l’écart. La mesure de l’immatériel reste certes fragile d’un pays à l’autre, la France enregistrant un investissement en logiciels trois fois plus élevé que l’Allemagne en partie pour des raisons de conventions statistiques (voir page Investissement incorporel pays), mais c’est précisément ce que neutralise la correction par le taux de dépréciation médian.
Marge nette corrigée de la dépréciation sociétés non financières, (EBE – CCF) en % de la valeur ajoutée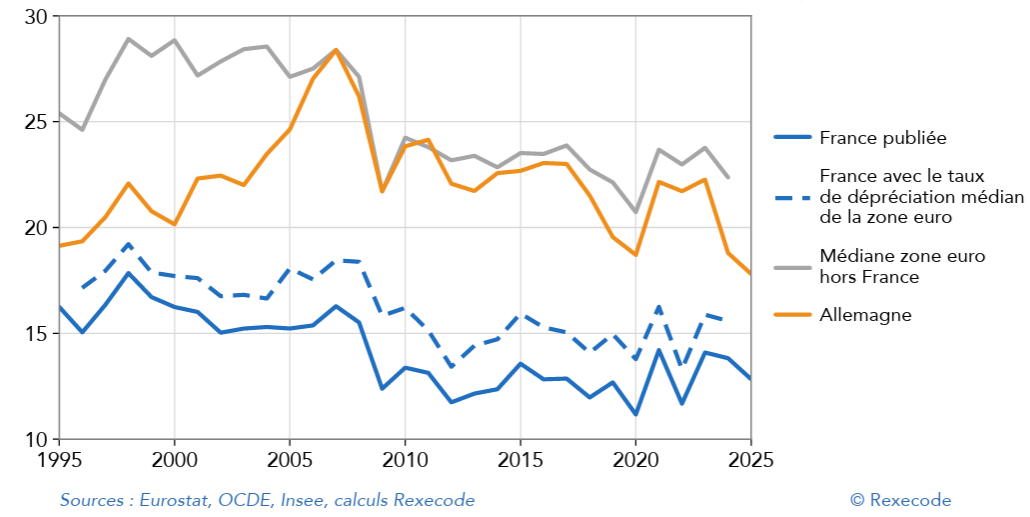
Sur longue période, l’écart de marge nette avec la médiane de la zone euro a culminé à 13,2 points en 2004, au moment où les marges allemandes et nordiques atteignaient leurs plus hauts niveaux, avant de se réduire à 9,4 points en 2019 puis à 8,5 points en 2024. Ce rapprochement ne traduit pas pour autant un redressement français, puisque la marge nette médiane de la zone euro est elle-même revenue de 28,4 % en 2007 à 22,4 % en 2024, au fil de la crise financière, de la crise des dettes souveraines puis du choc énergétique, pendant que la marge française restait durablement basse. Ce n’est pas tant la France qui s’est rapprochée de ses voisins que ses voisins qui se sont rapprochés d’elle, et l’écart qui subsiste n’en apparaît que plus structurel.
Le déficit de profitabilité des entreprises françaises est donc ancien plus que récent. L’écart de marge nette avec la médiane de la zone euro atteignait déjà 9,1 points en 1995, il s’est creusé jusqu’en 2004 sous l’effet conjugué du passage aux 35 heures, dont le coût n’a été que partiellement compensé par les allègements de cotisations, et de la modération salariale allemande, puis il s’est stabilisé autour de 9,5 points. Ce qui s’est aggravé, c’est le niveau de la marge française elle-même, qui a perdu 4,1 points depuis 1990, bien plus que sa position relative, restée durablement défavorable.
Fiscalité des bénéfices, durée de vie des bâtiments, logements sociaux, classement des indépendants, R&D, profits déplacés vers les centres financiers autant de biais à corriger, ne ramène l’écart de marge nette avec la zone euro à 4,7 points. La faiblesse des marges françaises ne serait pas un artefact statistique.
b/ Le coût du travail au cœur de l’écart
La décomposition de l’écart de marge nette avec la médiane de la zone euro, poste par poste de la valeur ajoutée, désigne d’abord le coût du travail comme déjà vu. Sur un écart total de 9,5 points en 2025, les cotisations sociales des employeurs en expliquent 5,3, les salaires bruts 2,6 et les impôts sur la production 1,8. La dépréciation du capital plus élevée en France n’en explique en revanche que 0,9 point en 2025, alors qu’elle jouait même en faveur de la France en 2019 (+0,8 point). À salaires bruts inchangés, des cotisations et des impôts de production au niveau médian porteraient mécaniquement la marge nette française autour de 20 %, un calcul comptable qui ne préjuge pas de la répartition qui s’opérerait entre salaires, prix et marges si ces prélèvements étaient réduits. Au total, cotisations des employeurs, impôts de production nets et impôt sur les sociétés représentent 22,9 % de la valeur ajoutée des SNF françaises, contre 15,8 % en médiane de la zone euro et 13,8 % en Allemagne.
Poste par poste, l’écart de marge avec la zone euro tient d’abord aux cotisations des employeurs (5,3 points), qui financent une protection sociale plus généreuse qu’ailleurs, puis aux salaires bruts (2,6) et aux impôts sur la production (1,8). L’industrie, revenue à la médiane européenne quand les impôts de production ont baissé, montre que le rattrapage est possible.
Écart de marge nette avec la médiane de la zone euro, par poste de la valeur ajoutée, en points de VA ; écart total : -9,4 en 2019, -9,5 en 2025 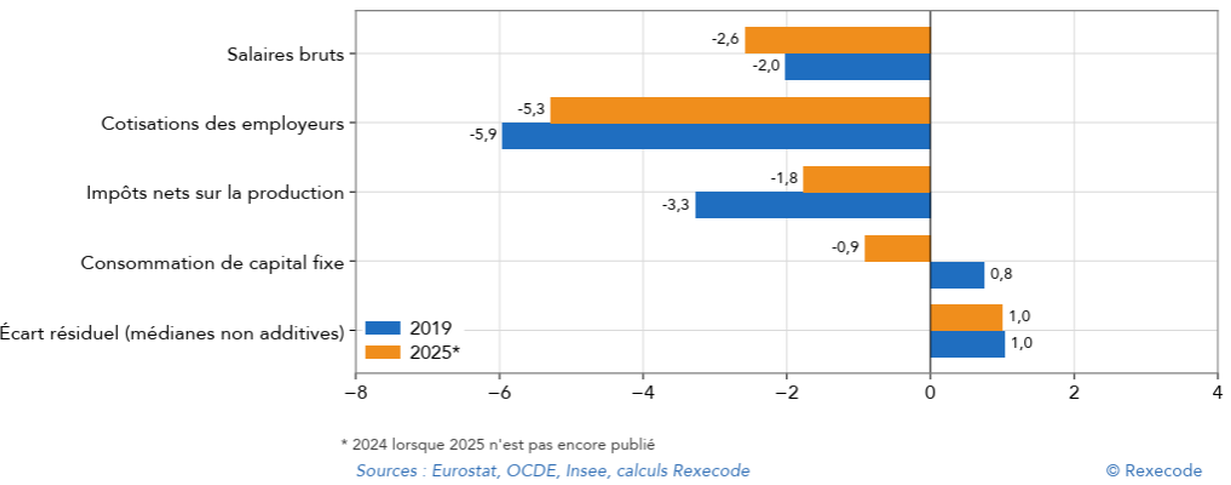
3/ Le rendement financier du capital productif : la France au plus bas
La construction d’un taux de rendement financier du capital est sans doute assez fragile parce qu’il faut ajouter à l’évaluation du partage de la valeur ajoutée une estimation des impôts payés (notamment l’impôt sur les sociétés – IS) et une évaluation du stock de capital En utilisant les données de stock de capital productif, le diagnostic présenté sur le premier graphique est confirmé par le graphique suivant. Peu de pays diffusent des données sur le profit par rapport au stock de capital physique, excepté la France.
Le choix du champ est assez important pour conserver une cohérence entre numérateur et le dénominateur. Pour le champ hors immobilier, le profit net et le stock de capital excluent toutes les activités immobilières parce que dans la plupart des pays (Allemagne, France, Italie) seule la branche immobilière détient des actifs de type logement (𝑁 111𝑁 dans la nomenclature de la NACE rev. 2). Dans quelques pays, une part minoritaire de la valeur du stock de logements est détenue par d’autres branches : F, K, O, Q, R, S en Espagne (15%) ou en Belgique (0,5%) ; K au Pays-Bas (5%) que la branche services immobiliers – ce qui suggère que la séparation branche/secteur n’est pas complètement assurée ou a été interprétée assez librement.
La rentabilité nette du capital d’exploitation, qui rapporte l’excédent net des amortissements au capital engagé, a reculé avec la crise de 2008-2009, sans jamais retrouver ensuite son niveau antérieur. L’année 2007 constituait certes un point haut, mais la rentabilité nette est restée depuis 2010 autour de 7 % pour les PME (7,4 % en 2010 et 7,3 % en 2024), de 5 % pour les ETI (5,6 % puis 5,1 %) et de 5 % également pour les grandes entreprises (5,8 % puis 4,9 %), contre respectivement 10,2 %, 7,6 % et 7,8 % en 2007, ces dernières, plus intensives en capital immatériel, enregistrant le recul le plus marqué.
Une marge plus faible ne signifie pas nécessairement une rentabilité plus faible, tout dépendant du capital immobilisé pour produire. Le terme de rentabilité correspond au rapport entre le résultat et le capital engagé pour l’obtenir. Les données d’entreprises pour l’Italie et l’Espagne le montrent clairement, les marges sur chiffre d’affaires y étant plus élevées qu’en France mais la rentabilité des actifs nettement plus faible selon la base européenne des comptes d’entreprises. Pour la France, en revanche, le rendement du capital confirme le diagnostic porté à l’occasion de l’examen des marges. Depuis 2012, le rendement net du capital de l’économie marchande non financière est inférieur à celui de la médiane des grands pays avancés, à 7,9 % en 2024 contre 9,9 % en Allemagne et 9,9 % en médiane, et, rapporté au capital brut, qui neutralise les différences de durée de vie du stock de capital, il s’établit à 4,2 % contre 5,0 %. L’écart de rendement est moins prononcé que celui des marges parce que le stock de capital mesuré en France est plus faible, mais il n’en est pas moins réel, et c’est bien la crise de 2008 et l’absence de rattrapage qui ont fait basculer l’appareil productif en France dans une rentabilité inférieure à celle de ses voisins alors que le rendement du capital en France dépassait celui de la médiane auparavant.
Rendement net du capital économie marchande hors immobilier, (excédent corrigé du revenu des indépendants – CCF) / capital fixe net, en % 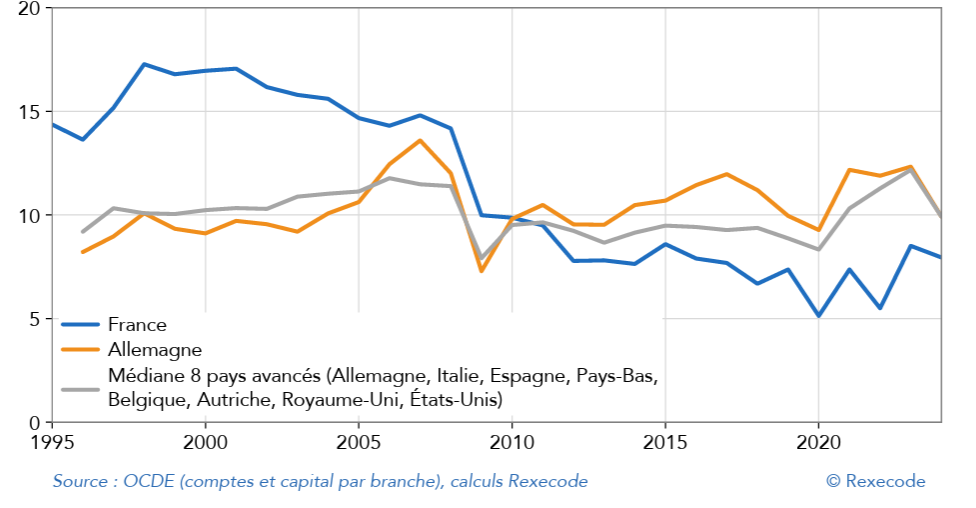
La France occupe ainsi une position singulière avec un rendement du capital productif particulièrement faible et décroissant depuis le début des années 2000 alors qu’il est constant dans beaucoup de pays ou même croissant comme aux Pays-Bas. Les politiques de l’offre successives, depuis le choc fiscal de Nicolas Sarkozy, le pacte pour la croissance, la compétitivité et l’emploi de François Hollande en 2012 ou encore les politiques d’attractivité, en particulier fiscales, engagées par Emmanuel Macron depuis 2017 n’ont apparemment pas changé grand chose à cette dégradation continue. Tout au plus, on peut y associer la relative stabilisation du taux de rendement net en France (graphique suivant) à partir de 2017.
Une explication possible de la dégradation du rendement du capital productif est à chercher du côté de son accroissement aux Pays-Bas – malgré un poids de l’IS de plus en plus lourd dans ce pays – sous l’effet du déplacement de la base fiscale à l’intérieur de l’Europe ou encore d’un effet particulier de la fiscalité immobilière.
VIII – RATIOS DES SNF ET DE TOUS LES SECTEURS INSTITUTIONNELS
L’étude de la financiarisation commence par l’analyse des revenus distribués et particulièrement des dividendes versés et reçus des sociétés non financières. Mais la complexité du phénomène provient de l’importance des dividendes reçus. Autrement dit deux questions se posent :
- les dividendes versés aux entreprises et aux ménages ont-ils freiné la croissance de l’investissement des entreprises ?
- Les placements dans d’autres entreprises (les avoirs énormes des entreprises en actions et parts de fonds d’investissement) freinent-ils leur propres investissements ?
Mais la financiarisation ne peut pas se mesurer seulement en terme de dividendes. C’est pourquoi on étudiera ici l’ensemble des ratios financiers.
1/ Les principaux ratios des comptes des sociétés non financières (S11) et des entreprises individuelles non financières (S14AA)
Au final, l’épargne se décompose entre l’EBE, les dividendes versés (nets), les intérêts versés (nets), l’impôt sur les sociétés, les bénéfices réinvestis et d’autres opérations. Hormis l’EBE, tous les autres éléments ont une contribution négative. La contribution de l’EBE de près de 14% est calculée comme la variation de l’EBE entre 2018 et 2019 rapportée à l’épargne brute en 2019. Elle est du même ordre de grandeur qu’en 2015. Les intérêts versés (nets) ont un solde négatif de même que les revenus distribués des sociétés. Ces évolutions n’empêchent pas que les SNF ont une capacité de financement de près de 23 Mds d’euros malgré une FBCF qui augmente de près de 20 Mds. Mais le besoin de financement était de -12,6 Mds en 2022.
Comptes et soldes des sociétés non financières en milliards d’euros en base 2020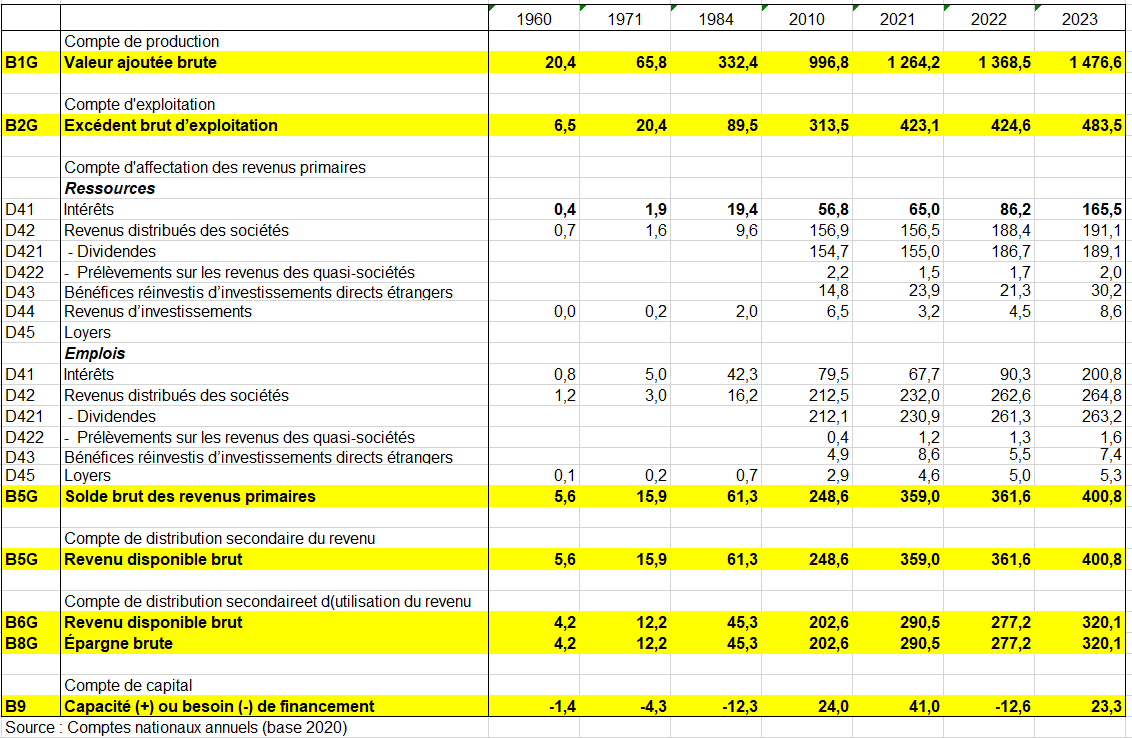
Il est important de mettre en parallèle les comptes des entreprises individuelles (EI), qui sont classées dans le secteur des ménages (voir page Ménages et ISBLSM) vu qu’en Allemagne et en Italie, leur classement est délicat avec les SNF. Les EI ne représentent plus que 8,8% de la VA des entreprises non financières (ENF) contre 34,6% en 1960.
Les principaux ratios des comptes des sociétés non financières (S11) et des entreprises individuelles non financières (S14AA)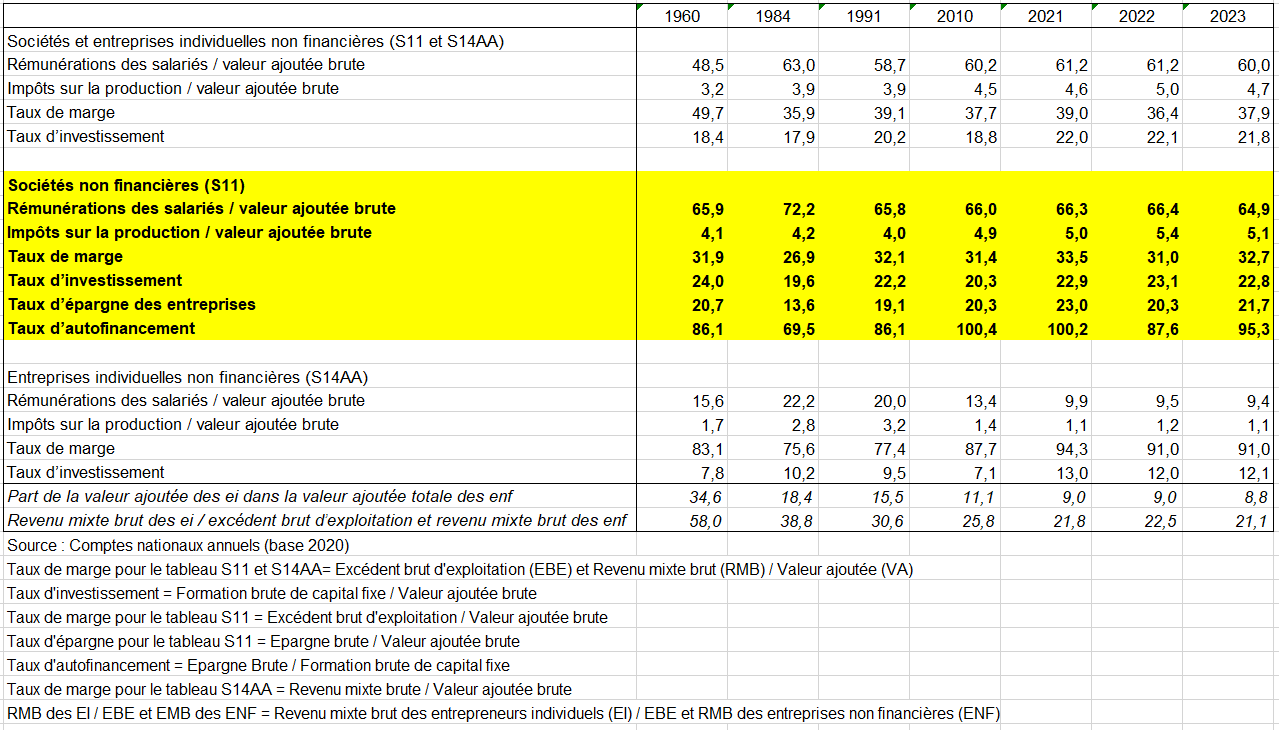
2/ La capacité (besoin) de financement des secteurs institutionnels
Pour mémoire, les ménages (S14) et les sociétés financières (S12) ont habituellement une capacité de financement, sauf en 2019 pour les secondes (SF). Les sociétés non financières (S11) et les administrations publiques (S13) ont habituellement un besoin de financement (S13). Mais c’est loin d’être le cas dans les autres pays, à commencer par l’Allemagne. C’est le Royaume Uni qui dégage un besoin de financement de l’économie nationale le plus élevé. L’Allemagne est dans la situation inverse. En France on est frappé par le contraste entre des ménages « excédentaires » et des SNF mais surtout des APU « déficitaires ». Par ailleurs, en 2023, la capacité financière des SNF est excédentaire (voir ci-dessus).
Capacité de financement (+)/besoin de financement (-) des secteurs institutionnels en 2022 en milliards d’euros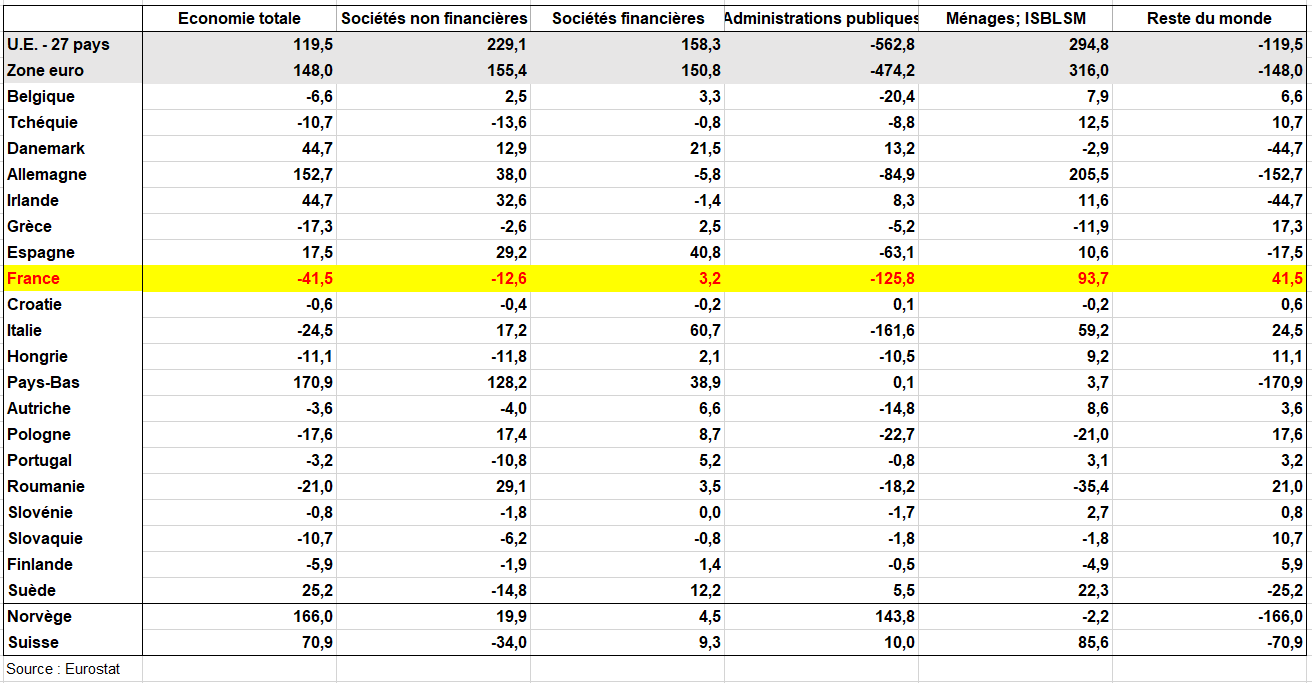
3/ Taux de marge des SNF et taux de marge de l’ensemble des secteurs institutionnels
Le taux de marge des SNF est un ratio. le taux de marge de l’économie (ensemble des branches ou des secteurs institutionnels) est un autre ratio qui prend en compte notament le revenu mixte brute. Une autre solution à la comparabilité des taux de marge est donc de s’appuyer sur les taux de marge des branches qui, eux, sont comparables puisqu’ils regroupent tous le secteurs institutionnels, et non des taux de marge des seuls SNF. La faiblesse du taux de marge de la France est confirmée, celui ci se situant néanmoins au dessus de la Suède (premier graphique suivant). On va en analyser les raisons dont certaines sont liées à des effets de structure.
Une analyse de la valeur ajoutée totale des pays du côté des revenus montre que la répartition entre les facteurs de production des revenus résultant du processus de production a été en faveur de la rémunération des salariés. Cette forme de revenu représentait 54,6 %de la valeur ajoutée totale en 2025 des principaux pays retenus de l’UE (57,6% en France moins de 2,5 points qu’en Allemagne). L’excédent brut d’exploitation et les revenus mixtes représentaient 44,1 % e la valeur ajoutée totale en 2025 des principaux pays retenus de l’UE o (39,3% en France soit plus qu’en Suède mais moins qu’en Allemagne).
En ce qui concerne les impôts sur la production et les importations moins les subventions, les parts étaient de 1,3% dans les pays retenus de l’UE. Le ratio français est de 3,1% mais celui de la Suède est de 10,3%
Certains pays comme l’Irlande affichait de loin la part la plus faible de la rémunération des salariés dans la VA totale. La part particulièrement faible en Irlande est une conséquence liée à la mondialisation (voir page PIB irlandais).
Tableau 10 taux de marge total
Taux de marge (EBE/VA) (ensemble de l Ȏconomie) en %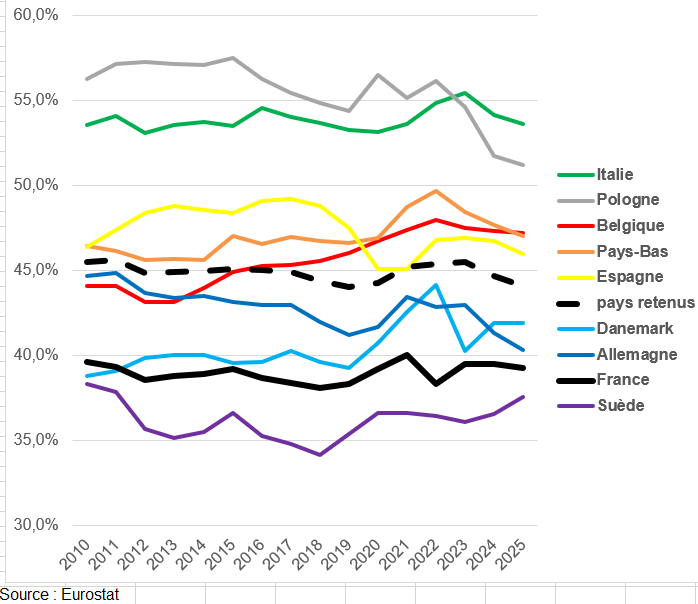
Le tableau suivant montre pourquoi le taux de marge des branches de l’économie totale est plus faible en Suède qu’en France en 2022 alors que celui des seules SNF est plus faible en France qu’en Suède. Le taux de marge des APU est plus élevé en France mais c’est surtout celui des ménages qui est plus élevé.
Taux de marge (EBE/VA) par secteurs institutionnel 2022 en % 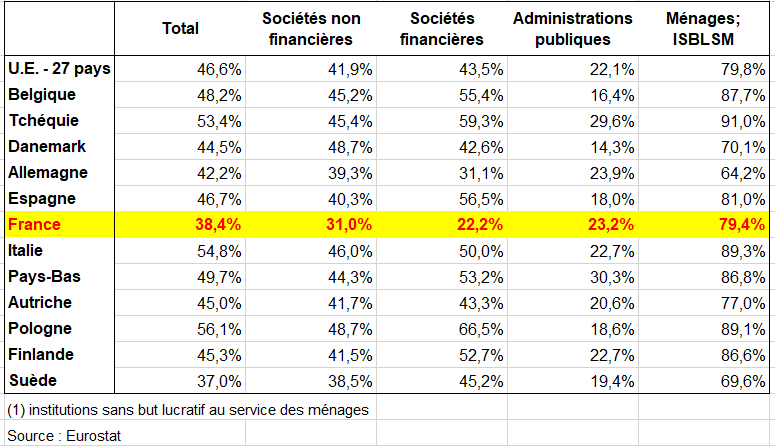
Le taux de marge est le plus faible en France parmi tous les pays de l’UE alors que tel n’est pas le cas pour le taux de marge de l’économie. Il y a plusieurs raisons. D’abord ce n’est pas que la part des activités principalement non marchandes est plus élevée en Suède qu’en France (elle l’est même un peu moins) mais d’abord parce que à l’intérieur de cet ensemble les services publics y sont plus élevés.
Mais la principale explication vient de l’importance relative du revenu mixte des entreprises individuelles et des ménages en France par rapport à la Suède. Le taux de marge des SNF est supérieur en Suède de 4 points à celui de la France. Celui des ménages est quasiment le même en France et en Suède. On rappelle que le revenu mixte des ménages comprend celui des entreprises individuelles et des ménages purs dont le revenu mixte résulte essentiellement de l’activité immobilière des ménages soit les loyers imputés. Il y a donc un effet de structure lié à l’importance de la valeur ajoutée et du revenu mixte des ménages très faible en Suède (8,6% de la VA des SNF) contre 30,8% en France soit un ratio proche de celui de l’UE. Cette faiblesse en Suède provient d’abord des loyers imputés (tableau suivant).
Tableau 10 taux de marge SNF ménages eurostat
Valeur ajoutée et EBE + revenu mixte des SNF et des ménages en milliards d’euros avec rapprt ménages / SNF et taux de marge en 2022 en %
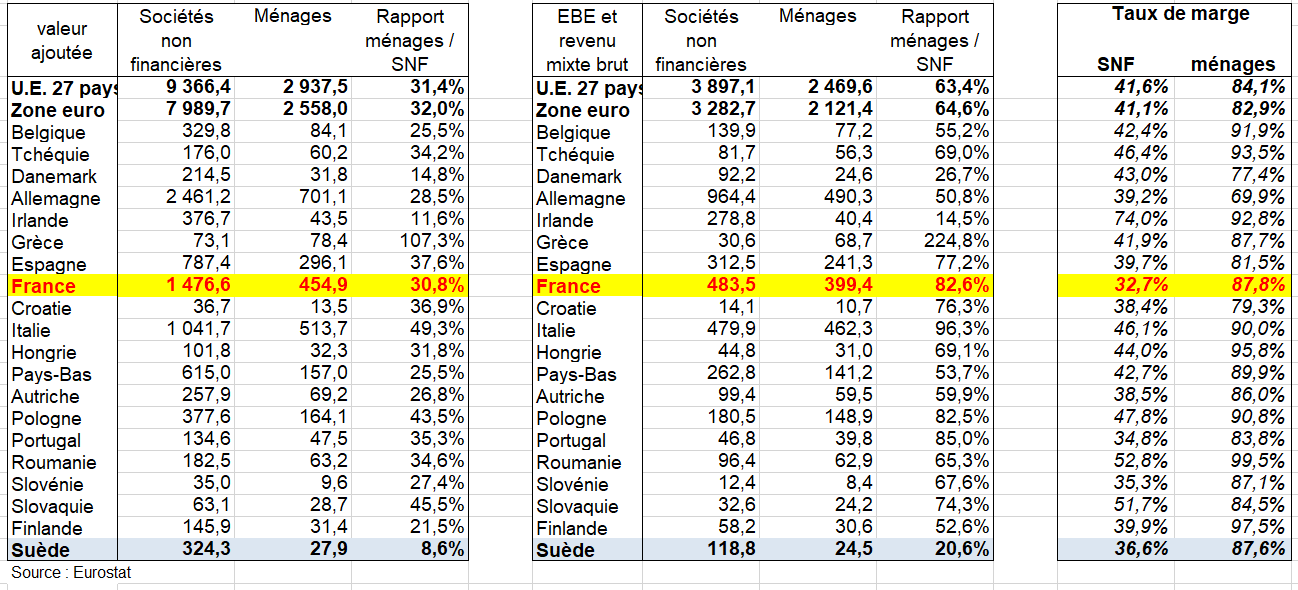
Et on sait combien leur mesure est délicate et donc les comparaisons des taux de marge pour l’ensemble de l’économie le sont aussi. Tandis que la part de ces loyers représente 8,4% de la VA totale en France en 2022 (ce qui est assez proche d’autres pays), cette part en Suède n’est que de 2%. Mais l’EBE et le revenu mixte représentent 20% du total en France (ce qui est un maximum parmi les pays) et 4,5% en Suède. Les deux tableaux suivants montrent tous ces chiffres.
Plus précisément, le taux de marge des SNF est plus élevé de 4 points en Suède en 2022. On dispose des données par branche pour 2022. Le taux de marge (EBE + revenu mixte au numérateur) de l’ensemble des branches est plus élevé en France (38,3% contre 37%). Mais pour les branches à SNF dominantes, le taux de marge est de nouveau sensiblement plus élevé en Suède (38,9% contre 33,1%). Si le aux de marge de l’ensemble des branche est plus élevé en France c’est d’une part parce que le poids des activités immobilières est bien plus élevé en France (13,7% contre 7,7%) avec de surcroît un taux de marge plus élevé en France (82,5,% contre 77%) et d’autre part parce que dans la branche Administration éducation santé action sociale, le taux de marge est bien plus élevé en France (23,5%) qu’en Suède (11,4%) du fait de la médecine libérale et dans une moindre mesure de l’école privée. Sachant que le poids de ces branches dans le total de l’économie est plus élevé en France qu’en Suède (respectivement 22% et 20,1% en terme de valeur ajoutée).
Valeur ajoutée et EBE + revenu mixte des branches loyers imputés et administration, santé, éducation, action sociale en milliards d’euros avec rapport sur le total et taux de marge en 2022 en %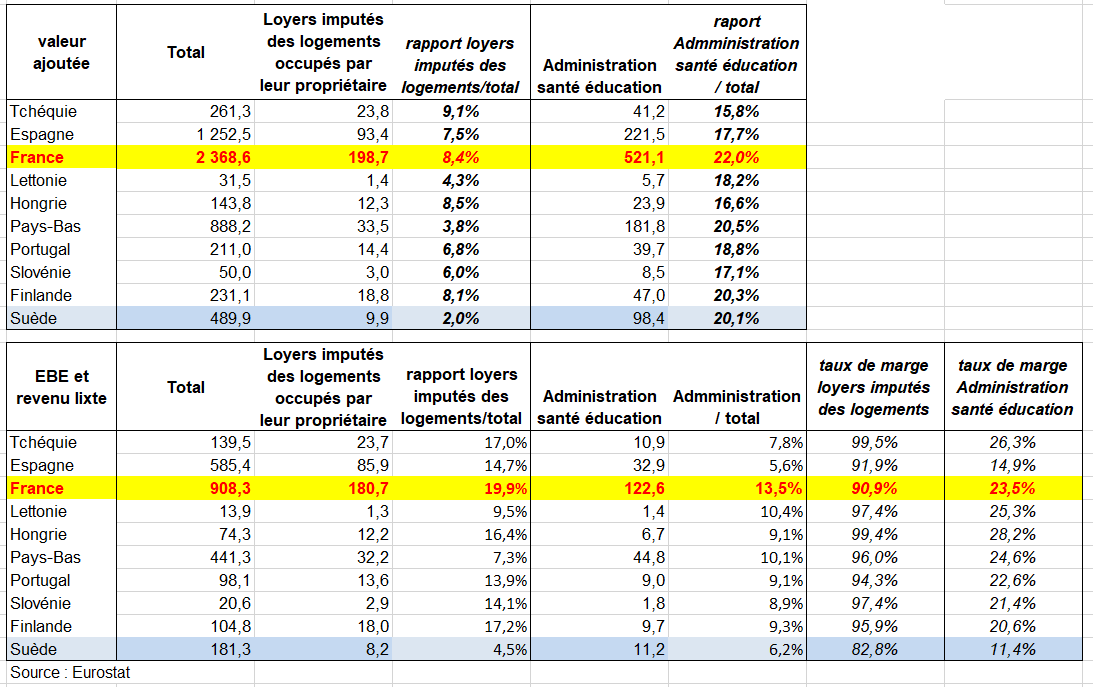
Valeur ajoutée et EBE + revenu mixte des branches en milliards d’euros et taux de marge en 2022 en % suivi des mêmes données par regroupement de branches selon la dominante du secteur institutionnel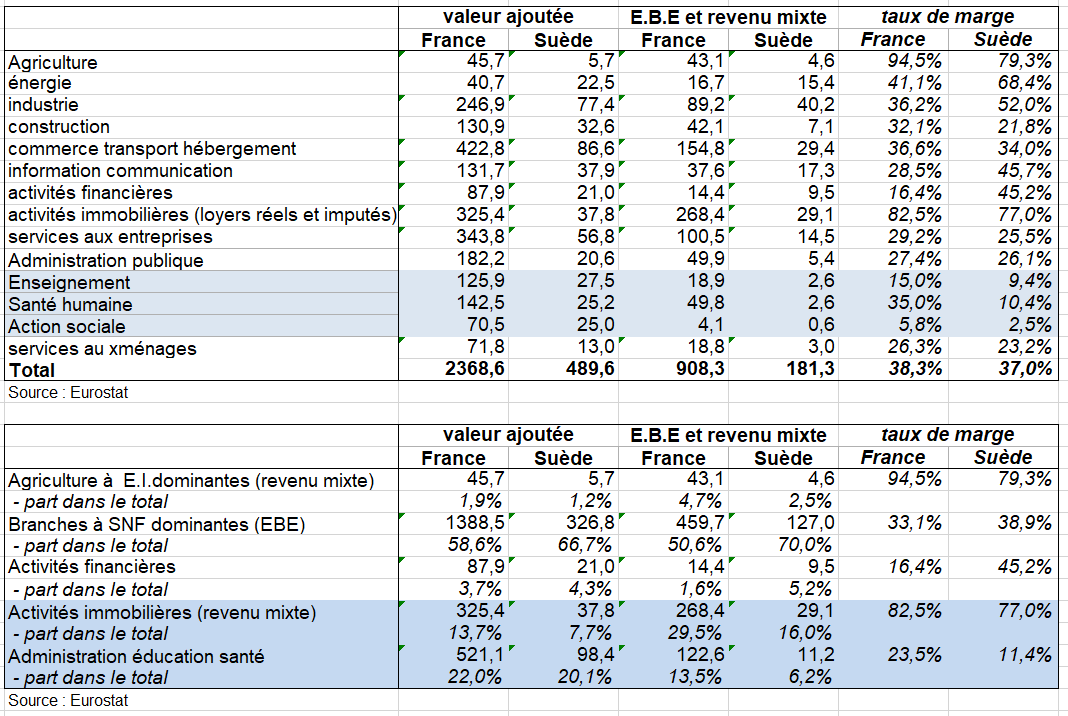
IX – TAUX DE MARGE DES BRANCHES DE L’ÉCONOMIE
Il est très instructif de suivre les taux de marges par grandes branches notamment celles où les le poids des SNF est importante. Pour les comparaisons par pays, on retient l’énergie, l’industrie manufacturière, la construction, l’ensemble commerce, transport, hébergement et activités de restauration, les services liés à l’information et les autre services aux entreprises (Activités spécialisées, scientifiques et techniques; activités de services administratifs et de soutien).
1/ Principales évolutions des taux de marge des SNF et de l’économie en France
L’évolution du taux de marge totale par branche est une moyenne. Il y a en effet eu une forte hétérogénéité selon les branches jusqu’en 2022. Les comptes d’exploitation par branche le montrent (graphique suivant). Les taux de marge de l’énergie ne cessent de progresser depuis 2018. Le taux des services marchands régresse en 2022 mais il reste nettement supérieur au taux de marge de l’industrie qui baisse depuis 2019 (voir page Désindustrialisation pays) de même que celui de la construction (voir page Comptes bâtiment travaux publics).
Taux de marge par branche (en % de la valeur ajoutée)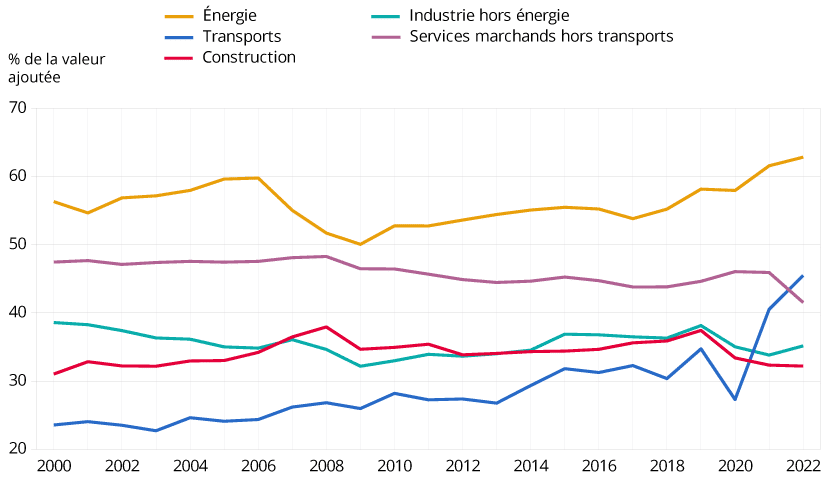
Source : Insee, comptes nationaux
2/ Les taux de marge par grandes branches en Europe
a) L’industrie
S’agissant des IAA, le taux en France est bien en dessous de la moyenne de l’UE et de la zone Euro en 2022 . Certes les ratios de l’Allemagne sont bien plus faibles qu’en France, mais l’Espagne et l’Italie ont un taux élevé. Le taux français est plus bas que dans le total des pays étudiés : 34,8% en 2022 contre 41,4%; 33,6% dans l’UE soit 6,5 points d’écart.
Dans l’industrie manufacturière, la France a rejoint la zone euro, sa marge nette (EBE – CCF) /(VA – CCF) (27,7%) étant proche de celle de la zone euro (27,8 %) (voir aussi page Désindustrialisation pays).
Sur une plus longue période, la trajectoire de l’industrie manufacturière française apparaît singulière, sa marge nette ayant décroché à partir de 2008 pour rester durablement inférieure à la médiane européenne jusqu’en 2022. Le rattrapage de 2023-2024 est réel, mais récent, et il doit beaucoup au reflux des prix de l’énergie et à la baisse des impôts de production. Les marges manufacturières auraient progressé en Allemagne et en Espagne et reculé en France et en Italie, avec des effets directs sur les performances à l’exportation. En 2024 les prélèvements en amont du résultat d’exploitation de l’industrie restaient nettement supérieurs à ceux de l’Allemagne, et les impôts de production nets y représentent respectivement encore 2,9 % de la valeur ajoutée manufacturière, contre 0,8 % .
Le rattrapage industriel se lit aussi bien en brut qu’en net, la marge brute manufacturière française (42 %) étant désormais proche de la zone euro (43,5 %), ce qui distingue sensiblement l’industrie du reste de l’économie et montre que l’écart français n’a rien d’une fatalité dès lors que les conditions de production se rapprochent de celles des pays voisins. Il faut toutefois y voir aussi un effet de sélection, les entreprises industrielles qui ont survécu à la désindustrialisation étant en moyenne les plus rentables. Ce rattrapage s’est en outre opéré pendant la période de la réindustrialisation entre 2021 et le début de 2023, L’industrie manufacturière ne représente toutefois qu’environ 18 % de la valeur ajoutée marchande, de sorte que son redressement ne suffit pas à combler un écart d’ensemble qui se concentre dans la construction et les services.
La structure sectorielle n’expliquerait presque rien. Si l’économie française avait la même composition par branches que l’Allemagne, l’Italie ou les Pays-Bas, sa marge nette resterait inférieure de plusieurs points, ce qui montre que l’écart tient aux marges à l’intérieur de chaque branche et non à la composition de l’économie et en particulier au poids des services, dont la marge nette est très inférieure à celle de l’industrie manufacturière (13,5 % contre 21,1 % en France en 2024), l’Espagne faisant exception puisque l’écart y provient de la structure sectorielle plutôt que des marges par branche.
Toutefois, il y a quand même un effet de structure (qu’il faudrait évaluer) expliquant le taux de marge bas en France avec une part de l’industrie représentant 10% de la VA industrielle dans la VA totale contre 16% dans l’UE et un taux de marge plus élevé dans l’industrie que dans les autres branches en France voire dans l’UE.
Taux de marge brut et net de l’industrie manufacturière dans les principaux pays de l’UE en %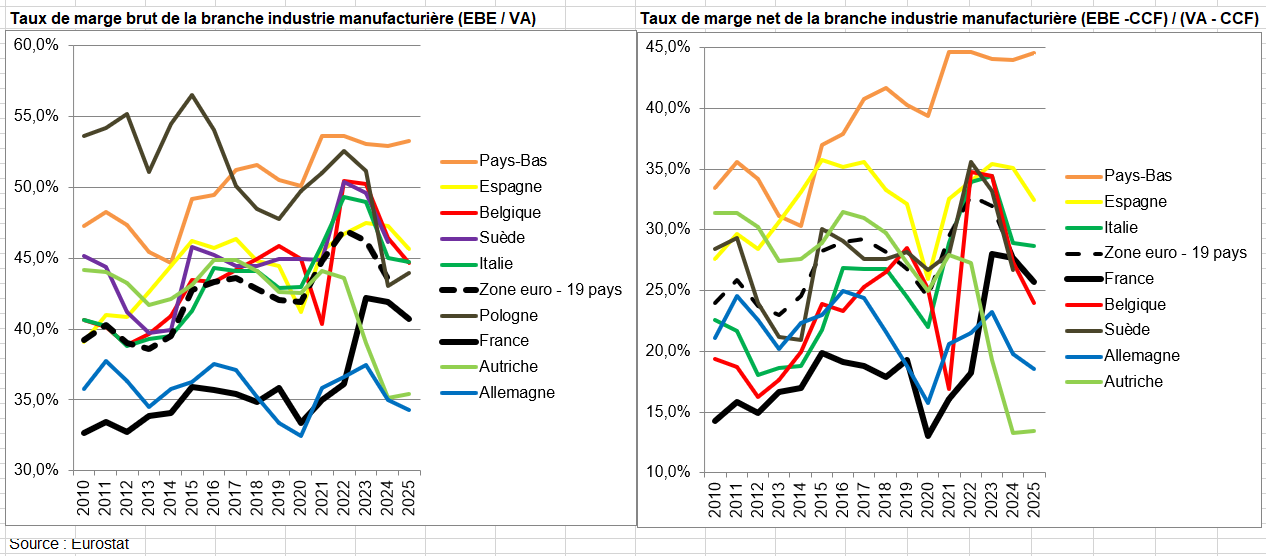
b) Les autres branches de l’économie
On présente ici les évolutions des taux de marge de quatre grandes branches. Dans la construction comme dans le commerce, transport, hébergement et activités de restauration, mais aussi dans les services d’information-communication et dans les activités spécialisées, scientifiques et techniques; activités de services administratifs et de soutien, on a des exemples typiques des taux de marge (EBE / VA) plus bas en France et en Suède et plus élevés dans tous les autres pays de l’UE (graphiques suivants). Certes il y a des petites entreprises dans ces secteurs dont les entreprises individuelles.
L’écart de marge brute (et aussi nette) se concentre dans ces autres branches, à hauteur de 4,1 points dans la construction, de 7,8 points dans l’ensemble commerce, transports et hébergement-restauration et de 4,7 points dans les services aux entreprises. Ces activités, peu exposées à la concurrence internationale, sont aussi celles où la part du travail qualifié et les prélèvements assis sur les salaires pèsent le plus.
Le taux de marge brut dans la construction est historiquement plus élevé en Allemagne (autour de 32 % à 53 % selon les agrégats macroéconomiques de valeur ajoutée) qu’en France (autour de 22 % à 36 %) , en raison de structures de coûts, de charges et d’une proportion d’indépendants différentes (plus forte en Allemagne).
En France, le taux de marge de l’ensemble de la branche des transports s’établit autour de 47,2 % , mais le transport terrestre y est nettement plus bas (environ 25,1 % ), contre près de 40,9 % en Allemagne. Le Transport maritime et aérien / entreposage affichent des taux de valeur ajoutée et de marge structurellement plus élevée, bien que modulés par la conjoncture géopolitique et les taux de fret (les marges EBITDA des grandes entreprises de transport maritime se situent autour de 25 % à 28 % ). Soumis à de fortes pressions sur les coûts (carburant, salaires, défaillances en hausse), le taux de marge médiane routier (EBE/chiffre d’affaires ou indicateurs de rentabilité nette) oscille entre 17 % et 18 % en médiane opérationnelle, avec des marges nettes d’exploitation comprenant souvent entre 5 % et 12 % pour les PME du secteur.
Le secteur de l’information-communication regroupe des activités à forte valeur ajoutée (édition, télécommunications, programmation, conseil informatique, services internet) où les charges de personnel qualifié pèsent lourd, mais où l’effet de levier technologique (notamment l’adoption croissante de l’IA et du logiciel) soutient la rentabilité. Au niveau de l’Union européenne (UE-27), la profitabilité opérationnelle (taux de surplus brut d’exploitation) des services d’information et communication suit une trajectoire dynamique, portée par la transformation numérique, bien que des disparités subsistent entre les pays de la zone euro en raison des coûts salariaux et de la fiscalité locale. Le taux de marge (mesuré par le rapport entre l’excédent brut d’exploitation et la valeur ajoutée) dans le secteur de l’information et de la communication en France s’établit autour de 31,1 % , ce qui le place à peine au-dessus de la moyenne générale des entreprises. Mais ce taux a beaucoup diminué depuis perdant presque 10 points. Il est vrai que le taux de marge de l’Allemagne a encore bien plus diminué (de presque 15 points) passant au dessous du taux français.
Le taux de marge des services aux entreprises dans la zone euro s’établit en moyenne autour de 37 % (38,4% pour les pays retenus), contre près 44 % en 2010. L’Italie et la Belgique sont en tête avec des taux de marge dans les services autour de 60 %. L’Allemagne était positionnée au-dessus de la moyenne en 2010 selon les sous-secteurs (par exemple, affichant des marges plus élevées dans la construction ou les services spécialisés grâce à un meilleur contrôle des coûts salariaux unitaires) mais de nouveau les taux de marge se sont sensiblement dégradés jusqu’en2025. La France est en retrait par rapport à ses voisins européens, avec un taux de marge dans les services aux alentours de 30 %, pénalisé par une forte concurrence, des hausses de salaires rapides et une productivité en berne depuis la pandémie. (À titre indicatif, les services professionnels en France affichent des marges brutes plus élevées en comptabilité/gestion de l’activité, mais la marge globale d’exploitation reste structurellement plus faible qu’en moyenne européenne).
Tableau 10 taux de marge commerce
Tableau 10 taux de marge information
Taux de marge brut (EBE / VA) dans les principaux pays de l’UE en %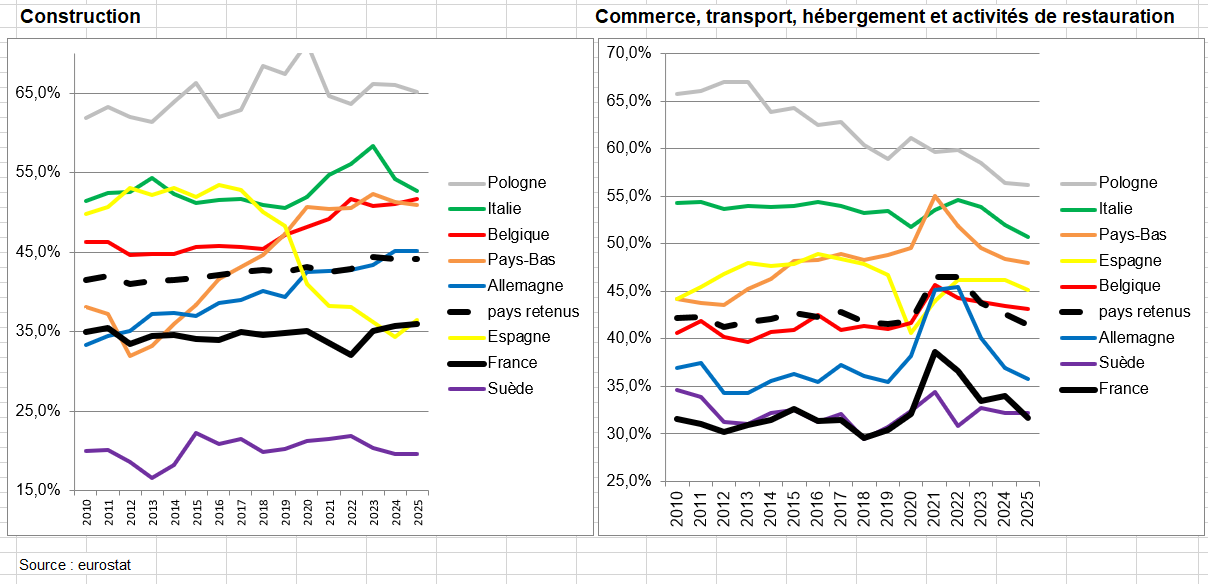
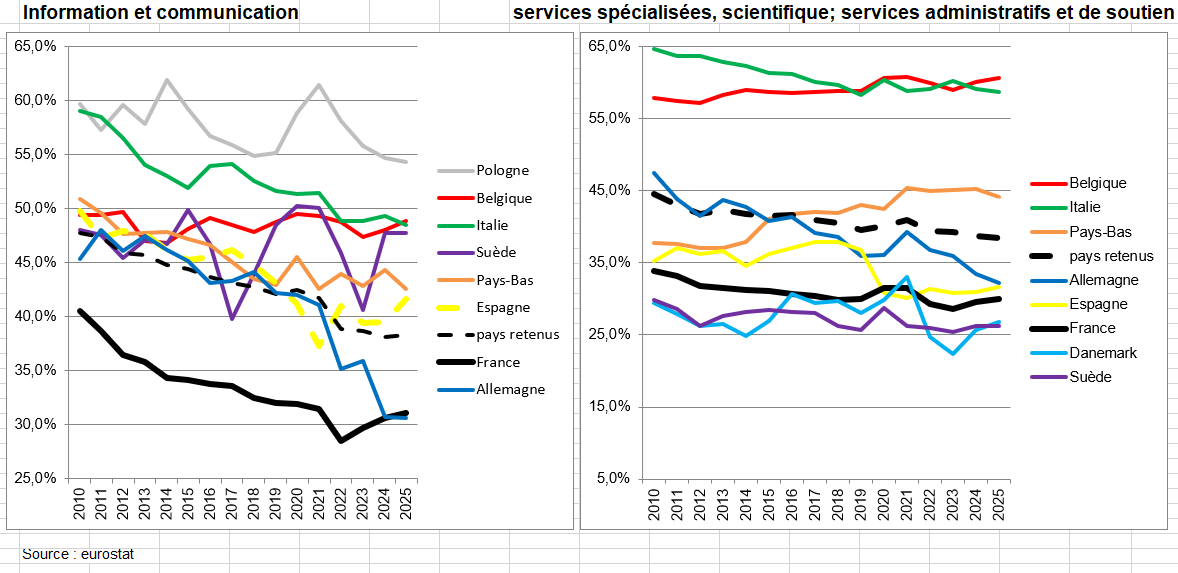
X – RENTABILITÉ ET EFFET DE LEVIER DES SNF EN EUROPE
Jusqu’à présent les ratios étaient calculés à partir des comptes courants. Ils concernaient des flux. Ici on met au dénominateur des éléments des comptes de patrimoine (équivalent du bilan d’une entreprise) pour calculer des taux de rentabilité au lieu des taux de marge. C’est aussi une manière d’étudier la financiarisation.
1/ Les taux de rentabilité des SNF
La rentabilité des entreprises, en rapportant une mesure de résultats à des moyens engagés pour les obtenir, est une mesure de leur efficacité. Pour les apporteurs de capitaux, c’est un critère de placement et, pour les entreprises, un indicateur qui leur permet de se situer par rapport à leurs concurrents. Les comparaisons internationales en la matière sont délicates à réaliser mais elles peuvent être tentées à partir des données de la comptabilité nationale, celles-ci étant, au moins partiellement, harmonisées. La rentabilité fournit une mesure de l’efficacité du système productif national et de son attrait pour les investisseurs internationaux. De même qu’en comptabilité d’entreprise, on peut distinguer :
- la rentabilité économique, qui rapporte le résultat d’exploitation après impôts, le plus souvent net de la consommation de capital fixe, au capital non financier, composé du capital productif fixe et du besoin en fond de roulement. On peut aussi rapporter le numérateur aux capitaux propres et aux dettes financières de l’entreprise (voir formule suivante). La rentabilité économique reflète la performance économique de l’entreprise dans l’utilisation de l’ensemble de son capital « employé », , indépendamment des modes de financement adoptés ;
- la rentabilité financière, qui rapporte aux fonds propres le profit à la disposition des actionnaires après paiement des impôts et des intérêts. La rentabilité financière est celle qui est prise en compte par les investisseurs pour sélectionner leurs acquisitions de parts de capital.
Les rentabilités économiques et financières sont données par les formules suivantes :

Le profit en comptabilité nationale diffère du profit en comptabilité d’entreprise parce qu’il exclut les plus et moins-values, latentes ou réalisées, lesquelles ne sont pas considérées comme un revenu. En revanche, les impôts sur les plus-values ou, inversement, la diminution de l’impôt, liée à la réalisation de moins-values, sont bien pris en compte. Peu importe à ce stade que le profit soit distribué sous forme de dividendes ou réinvesti au sein de l’entreprise, augmentant de ce fait la valeur de la firme. Les capitaux propres sont mesurés de manière très classique comme la différence entre les actifs et les dettes, mais cette mesure est affectée par le mode de valorisation retenu en comptabilité nationale, à savoir la valorisation des actifs et des passifs en valeur de marché, à l’exception des dépôts et crédits comptabilisés en valeur nominale. La « valeur de marché » est parfois obtenue de manière très conventionnelle, ce qui n’est pas sans influence sur les résultats.
a) Une première approche des ratios de rentabilité
L’examen de la rentabilité calculée pour plusieurs pays à partir des données de la comptabilité nationale permet, plus spécifiquement, de comparer les éléments du contexte macroéconomique déterminants pour la rentabilité (niveau de l’inflation, des taux d’intérêt et des taux d’imposition) et les variables sur lesquelles les entreprises peuvent agir pour s’adapter à ce contexte (répartition entre salaires et profits, taux d’endettement). Les données de comptabilité nationale se prêtent tout particulièrement aux comparaisons internationales puisqu’elles sont en principe harmonisées sous l’égide de règlements communs (Système des comptes nationaux 2008 au plan mondial et Système européen de comptes 2010 au plan européen). Il est toutefois recommandé de rester prudent pour les comparaisons en niveau, car la mise en œuvre des mêmes normes peut se faire sur la base de conventions différentes entre les pays.
Eurostat publie sur son site deux taux de rentabilité qui ne sont pas exactement ceux ainsi définis. Seuls, les comptes de patrimoine financier sont disponibles sur ce site. On ne dispose donc pas du total des actifs, et notamment les actifs fixes non financiers.
- Taux de rendement net, après impôt, des fonds propres des entreprises non-financières: (B4N-D5PAY)/(AF5, passifs – actifs)*100Le rendement brut avant impôt des capitaux employés par les sociétés non financières est défini comme l’excédent brut d’exploitation (code SEC 2010 : B2G_B3G) divisé par les principaux passifs financiers. Ces derniers comprennent les liquidités et les dépôts (AF2), les titres de créance (AF3), les prêts (AF4) et les actions/actions/parts de fonds d’investissement (AF5)
- Taux de rendement net, après impôt, des fonds propres des entreprises non-financières: (B4N-D5PAY)/(AF5, passifs – actifs) *100Le taux de rendement net, après impôt, des fonds propres des entreprises non-financières est défini comme le revenu d’entreprise net (code SEC 2010: B4N) moins les impôts courants sur le revenu et le patrimoine (D5PAY) divisé par les actions et parts de fonds d’investissement (AF5) au passif.
S’agissant du ratio de rentabilité financière (Rendement net des capitaux propres, après impôts), il est aussi l’un des plus faibles en France (10% en 2020). Mais il est plus faible dans les pays déjà cités et même au Royaume-Uni. En revanche, contrairement au taux de marge, il est beaucoup plus élevé en Allemagne (ré-estimé) : 47,1%. En Italie, le Rendement net des capitaux propres, après impôts est assez proche du ratio français (10,4%) alors que le taux de marge est plus élevé. Entre 2011 et 2020, ce ratio diminue de -43% en France, de nouveau plus que dans la zone Euro (-31%) ou dans l’UE (-35%).
Rendement net des capitaux propres, après impôts, des sociétés non financières (SNF) en %
Rendement net des capitaux propres, après impôts, des sociétés non financières (SNF) en %
b) Endettement et rentabilité
Tableau 36 SNF ratio financier et levier EurostatN
On définit d’abord le taux de rentabilité financière nette comme le rapport du revenu net d’exploitation (B4N) à la disposition des actionnaires après paiement des impôts et des intérêts nets rapporté au fonds propres nets (Actions et parts de fonds d’investissement; passifs – actifs). On retrouve l’écart du taux de marge entre la France et l’UE (respectivement 9,4% contre 14;8% en 2020). En revanche, à taux de marge assez proche, le taux de rentabilité serait ici aussi plus élevé en Allemagne qu’en France à moins d’un nouveau souci de comparabilité entre les deux pays.
Taux de rentabilité net des sociétés non financières (SNF) en %
À partir des données d’Eurostat, on calcule ici la rentabilité économique nette: elle rapporte le résultat d’entreprise net (B4N dan le SEC 2010) , moins les impôts courants sur le revenu et le patrimoine, au capital financier nette. Celui-ci est la somme des titres de créance, crédits et actions et parts de fonds d’investissement; (passifs – actifs).
Ce ratio varie selon les pays. Il est très élevé en Allemagne et dans une moindre mesure en Pologne, aux Pays-Bas et en Belgique. Il est faible en France, Italie (re-estimé), Portugal, Grèce, Suède, Royaume-Uni.
Rentabilité économique nette des capitaux employés des sociétés non financières (SNF) en %
Puis on calcule le taux d’intérêt nominaux versés net des intérêts reçus sur les crédits et titres de créance nettes des SNF. Il rapporte les intérêts versés moins reçus aux stocks (engagements) de titres de créances et de crédit (au passif – actif) du compte de patrimoine financier. Ce taux devient inférieur à 1% en 2020 dans la plupart des pays. Il est même négatif en Allemagne (où les intérêts reçus sont supérieurs aux intérêts versés), et proche de 0 aux Pays-Bas. Dans la zone Euro, il est de 0,5% et de 0,5% en France. Il a beaucoup diminué depuis 2011 du fait de la baisse des taux d’intérêt sur les marchés financiers et monétaires : -62% dans la zone Euro, -68% en France.
Mais il convient ensuite de calculer le taux d’intérêt réel en retranchant au taux nominal le taux d’inflation. Compte tenu de celle-ci, les taux d’intérêt nominaux sont négatifs dans la plupart des pays durant la seconde partie de la décennie 2010.
Taux d’intérêt nets nominaux sur les crédits et titres de créance des sociétés non financières (SNF) en %
Taux d’inflation du PIB en %
Taux d’intérêt nets réels sur les crédits et titres de créance des sociétés non financières (SNF) en %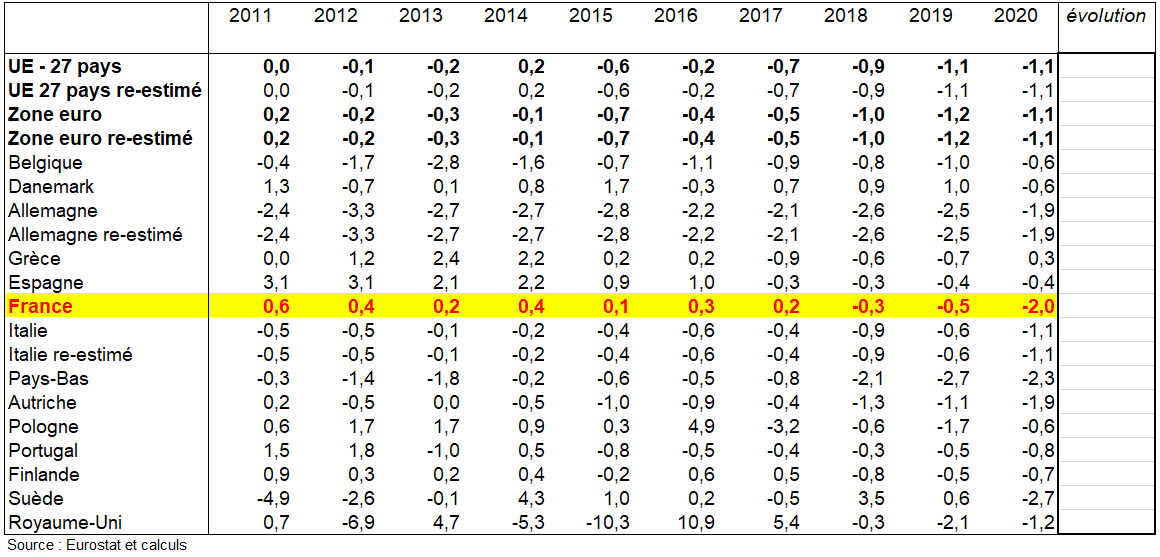
1/ L’effet de levier est mesuré ici par la différence entre le taux de rentabilité financière net et le taux de rentabilité économique net. Si la rentabilité économique nette est supérieure au coût net de la dette, ceci induit un effet de levier positif d’intensité variable et donc un taux de rentabilité financière supérieur au taux de rentabilité économique. Pour le calcul de l’effet de levier, on a tenu compte de l’inflation (taux d intérêt réel). Ce taux est la différence entre le taux d’intérêt nominal net (rapport des intérêts versés moins les intérêts reçus aux dettes nettes) et le taux d’inflation.
L’effet de levier est le produit de deux facteurs :
- d’une part, la différence entre la rentabilité économique et le coût réel apparent de la dette (le « levier d’exploitation »),
- d’autre part, le levier ou rapport des dettes aux fonds propres (le « levier financier »).
L’effet de levier est positif si la rentabilité économique nette est supérieure au coût réel apparent de la dette. Dans ce cas, les entreprises ont intérêt à financer leurs investissements en s’endettant.
L’effet de levier désigne l’utilisation de l’endettement pour augmenter la capacité d’investissement d’une entreprise, d’un organisme financier ou d’un particulier et l’impact de cette utilisation sur la rentabilité des capitaux propres investis. L’effet de levier augmente la rentabilité des capitaux propres tant que le coût de l’endettement est inférieur à l’augmentation des bénéfices obtenus grâce à l’endettement. Dans le cas inverse il devient négatif.
2/ Le levier financier est défini comme le rapport de la dette nette aux fonds propres nets. Son évolution conditionne celle de la rentabilité financière. En France, le levier financier n’est pas vraiment plus élevé que dans les autres pays : les dettes nettes représentent 112,7% des fonds propres en France en 2020 contre 106,5% dans la zone Euro (226,2% en Allemagne et 148,3% en Belgique mais moins de 65% dans certains pays scandinaves et au Royaume-Uni). Mais il augmente en France entre 2011 et 2020 (+17,6%) contre -20% dans la zone Euro.
L’endettement procure un effet démultiplicateur pour les actionnaires lié au fait qu’ils n’apportent qu’une partie des sommes sur lesquelles porte un investissement. Cet effet est d’autant plus important que le taux d’intérêt auquel est souscrit l’emprunt est faible et que la rentabilité économique de l’investissement est importante.
Effet de levier des sociétés non financières (SNF) en %
Levier d’exploitation (rentabilité économique – taux d’intérêt réel) des sociétés non financières (SNF) en %
Levier financier : rapport des dettes aux fonds propres des sociétés non financières (SNF) (en %)
L’effet de levier devrait être d’autant plus élevé que les entreprises sont endettées par rapport à leur fonds propres. C’est le cas de l’Allemagne, l’Autriche et la Belgique en 2020. En revanche, le Danemark, la Suède, la Finlande et le Royaume-Uni, ont des niveaux d’endettement faible et des effets de leviers faibles. Mais on trouve des pays qui ne rentrent pas dans ces deux catégories. En France, Italie, Grèce et au Portugal, le niveau d’endettement est assez élevé malgré un effet de levier faible. À l’inverse, les SNF de la Pologne, voire des Pays-Bas, ont un niveau d’endettement faible malgré un effet de levier important.
Plus les entreprises s’endettent, plus elles sont vulnérables à une baisse inattendue de la rentabilité économique. Lorsque celle-ci devient inférieure au coût réel de la dette nette, l’effet de levier devient négatif et la rentabilité financière inférieure à la rentabilité économique.
En 2020, les prêts garantis par l’État en France et leur équivalent dans les autres pays d’Europe échappent un peu au mécanisme décrit ici de l’effet de levier. Il fallait d’abord maintenir à flot la trésorerie des entreprises. Dans plusieurs pays (France, Espagne, Belgique, Italie), les taux d’endettement ont augmenté sans que l’effet de levier progresse du fait de la baisse du taux de rentabilité économique.
Effet de levier, levier d’exploitation et taux d’endettement des sociétés non financières (SNF) en 2020 en %
Michel Braibant
BIBLIOGRAPHIE
[1] https://www.insee.fr/fr/statistiques/8988829?sommaire=8988934
[2] Denis Clerc, https://www.cairn.info/revue-l-economie-politique-2009-2-page-105.htm#
[3] https://www.insee.fr/fr/outil-interactif/5367857/tableau/60_ETP/0.62_ENT
[4] rapport au CNIS « Coût du capital, O. Garnier, R. Mahieu, JP Villetelle »; juillet 2015″, https://www.cnis.fr/wp-content/uploads/2017/10/RAP_2015_139_cout-du-capital.pdf
[6] https://www.insee.fr/fr/outil-interactif/5367857/details/10_ECC/11_ECO/11F_Figure6
[8] https://www.insee.fr/fr/metadonnees/definition/c2002
[9] https://www.insee.fr/fr/statistiques/4497265?sommaire=4494218, voir aussi les entreprises en France, Insee, édition 2022, https://www.insee.fr/fr/statistiques/6667157
[10] https://www.rexecode.fr/media/documents/document-de-travail/2026/marges-des-entreprises-un-probleme-de-profitabilite-tres-francais-document-de-travail-n.107-novembre-2026, voir aussi https://www.ofce.fr/wp/2025/23/