Sociétés non financières
Les sociétés non financières (S.11) correspondent au secteur institutionnel S.11. Il s’agit d’unités institutionnelles dont l’activité principale consiste à produire des biens et services non financiers marchands. Elles comprennent les sociétés privées et publiques, ainsi que certaines quasi-sociétés, lorsqu’elles constituent des unités institutionnelles distinctes. Les ratios sont différents des ratios d’analyse financière d’une entreprise : ils servent surtout à analyser la création de valeur, la rentabilité, l’investissement, l’épargne et le financement du secteur.
Le taux de marge mesure la part de la valeur ajoutée qui revient à l’entreprise sous forme d’excédent brut d’exploitation, après rémunération des salariés et impôts sur la production nets des subventions. Le taux d’épargne mesure la part du revenu disponible brut qui n’est pas consacrée à la consommation finale.Pour les sociétés non financières, la consommation finale est généralement nulle ou très limitée dans le cadre de la comptabilité nationale ; l’épargne brute est donc étroitement liée au revenu disponible brut. Le taux d’investissement mesure l’effort d’investissement des sociétés non financières relativement à la valeur ajoutée qu’elles créent. Le tau d’autofinancement mesure dans quelle proportion l’investissement est financé par l’épargne générée par les sociétés elles-mêmes. La capacité / besoin de financement est un indicateur central du compte de capital. Une société non financière ayant une capacité de financement dispose de ressources financières supérieures à ses besoins.
Non-financial corporations (S.11) correspond to the institutional sector S.11. They are institutional units whose principal activity is the production of market goods and non-financial services. They include private and public corporations, as well as certain quasi-corporations, when they constitute separate institutional units. These ratios differ from corporate financial analysis ratios: they are primarily used to analyze value creation, profitability, investment, saving, and financing within the sector.
The gross operating surplus rate measures the share of gross value added that accrues to corporations in the form of gross operating surplus, after compensation of employees and taxes on production less subsidies. Saving rate measures the share of gross disposable income that is not allocated to final consumption.For non-financial corporations, final consumption is generally zero or very limited within the framework of national accounts; gross saving is therefore closely related to gross disposable income. Rate of investment measures the investment effort of non-financial corporations relative to the gross value added they generate. Self-financing ratio measures the extent to which investment is financed by the savings generated by the corporations themselves. Net lending (borrowing) is a key indicator in the capital account. A non-financial corporation with net lending has financial resources that exceed its financing needs.
Introduction
1 – Définition
° Les entreprises non financières regroupent les agents économiques dont la fonction principale est de produire des biens et des services non financiers marchands. Elles composent la plus grande partie du système productif. Elles se répartissent en deux catégories principales :
- les sociétés non financières qui ont le plus souvent une personnalité juridique propre (sociétés anonymes (SA, SARL, SAS), coopératives, sociétés de personnes, établissements publics industriels et commerciaux (EPIC), associations sans but lucratif, holding, etc.) et une comptabilité distincte de celle de leur propriétaire,
- les entreprises individuelles dont la personnalité juridique n’est pas différente de celle de leur propriétaire
° En comptabilité nationale, le secteur des sociétés non financières (S.11) est constitué des unités institutionnelles dotées de la personnalité juridique qui sont des producteurs marchands et dont l’activité principale consiste à produire des biens et des services non financiers. Le secteur des sociétés non financières couvre également les quasi-sociétés non financières.
° Par quasi-sociétés non financières, il faut entendre l’ensemble des entités qui sont des producteurs marchands dont la fonction principale consiste à produire des biens et des services non financiers et qui remplissent les conditions pour être considérées comme quasi-sociétés. La quasi-société non financière doit conserver suffisamment d’informations pour être en mesure d’établir une comptabilité complète; elle est gérée comme une société. Sa relation de fait avec son propriétaire est celle d’une société avec ses actionnaires. Les quasi-sociétés non financières appartenant aux ménages, aux administrations publiques et aux institutions sans but lucratif sont intégrées au secteur des sociétés non financières et non dans celui de leur propriétaire.
° Mis à part les impôts sur la production (la taxe foncière, le versement transport…) et les cotisations sociales, la valeur ajoutée est répartie notamment entre rémunération du travail : les salaires, et rémunération du capital : le profit. Pour simplifier la présentation, nous approximons les profits à l’aide de l’excédent brut d’exploitation.
° Le partage de la valeur ajoutée revêt une dimension politique forte puisqu’elle détermine la répartition des fruits de la production économique entre travail, capital, et revenus prélevés par l’État. Cette répartition a sensiblement évolué (en faveur du capital) dans de nombreux pays, mais pratiquement pas en France.
2 – Les difficultés sont multiples pour les comparaisons entre pays
° On étudie ici les principaux ratios des SNF en France et dans le monde. Les comparaisons internationales sont très délicates. La page Financiarisation pays étudie l’évolution et les ratios des dividendes.
° Ainsi les difficultés sont multiples pour les comparaisons entre la France et l’Allemagne: Une délimitation du champ des SNF est substantiellement différente dans les comptes nationaux français et allemands. Premier exemple le statut des entrepreneurs individuels qui plus souvent séparent patrimoine professionnel et privé, ce qui amène Destatis (l’INS allemand) à les classés en SNF pour leur activité professionnelle. Second exemple, les hôpitaux publics classés hors administrations publiques en Allemagne- etc.
° En outre, les sources et donc des méthodes sont très différentes pour évaluer la masse salariale ; donnée comptable d’entreprise en France, données d’enquêtes en Allemagne.
° Enfin l’EBE des SNF est dérivé d’une donnée comptable dans les comptes français, alors que c’est un poste solde dans les comptes allemands.
I – LES COMPTES DES SOCIÉTÉS NON FINANCIÈRES (SNF)
1/Les sociétés non financières (SNF)
Comme déjà dit, les SNF regroupent des unités institutionnelles dont la fonction principale est de produire des biens ou des services non financiers marchands, c’est-à-dire dont les ventes représentent au moins 50% de leurs coûts. Elles se distinguent des entreprises individuelles (EI) par leur statut juridique. Mais cette notion varie selon les pays, rendant parfois délicates les comparaisons entre pays des ratios des SNF tels que le taux de marge (voir ci-dessous). Et elle varie aussi dans un même pays avec le temps; certains agriculteurs français ont récemment choisi le statut juridique de SNF.
2/ la séquence des comptes des SNF
Ces comptes étant présentés dans la page Comptes financiers et non financiers. Ils sont issus du tableau économique d’ensemble (TEE).
La valeur ajoutée des SNF génère des revenus qui sont distribués aux autres agents économiques, notamment les ménages et les administrations publiques. Parmi ces revenus, certains sont directement liés à la production et peuvent être considérés comme des coûts de production pour l’entreprise, d’autres ne le sont pas.
Les rémunérations sont considérées comme des coûts de production car les heures de travail payées sont étroitement liées au volume de la production. A l’inverse, les intérêts payés par les SNF ne peuvent pas être considérés comme des coûts de production car ils dépendent, non du niveau de la production, mais de leur dette. De même, les dividendes sont liés au bénéfice des SNF et non directement à leur production.
Ainsi, la comptabilité nationale introduit un compte, le compte d’exploitation, qui reprend la VA en ressources et les coûts de production comme les salaires en emplois. Le solde du compte d’exploitation est l’excédent d’exploitation.
Le TEE comprend différents soldes. Le solde final du TEE est la capacité (ou besoin) de financement. On verra que que ceci est important dans le cas français, comparé aux autres pays : avec un taux de marge (EBE/VA) le plus faible en Europe, les SNF dégagent une épargne brute rapportée à la VA plus proche de la moyenne des autres pays, et un besoin de financement rapportée à la VA encore plus proche (-0,6% en 2019 contre 1% dans l’UE).
Une manière de présenter ces comptes est de voir comment se décomposent les ressources disponibles des SNF. La valeur ajoutée (au « prix de base ») – B1 – dégagée par les sociétés non financières est égale à la valeur de la production diminuée des consommations intermédiaires (biens et services entièrement consommés dans le processus de production).
Cette valeur ajoutée se décompose en rémunération des salariés (D1), excédent brut d’exploitation (B2), et impôts nets des subventions sur la production (D29+ D39). La part des bénéfices des sociétés non financières est définie comme l’excédent brut d’exploitation divisé par la valeur ajoutée brute. Cet indicateur de rentabilité montre ainsi la part de la valeur ajoutée par les SNF au cours du processus de production qui rémunère l’offre de capital (ou paie les impôts sur le revenu et la fortune). Les différentes parts de bénéfices dans différentes économies peuvent s’expliquer par un certain nombre de facteurs, tels que l’importance relative des industries à forte intensité de main-d’œuvre ou de capital, la productivité du travail et le niveau des coûts de main-d’œuvre.
Une partie des impôts payés par les entreprises n’est donc pas incluse dans l’EBE. Des économistes « sociaux » définissent un « EBE élargi » qui correspond à une notion extensive du profit, égale à la valeur ajoutée moins la rémunération des salariés : B2 + D29 – D39. Ils décomposent ainsi la valeur ajoutée des entreprises en deux composantes : les salaires (direct et socialisé), et l’EBE élargi.
On peut distinguer 4 utilisations de ce profit au sens large (schéma suivant). On précise à chaque fois si l’opération est en emplois ou en ressources du TEE.
– le paiement des impôts (impôts sur la production, impôts sur le bénéfice des sociétés, etc.) nets des transferts reçus (comme les aides à l’investissement de l’État) :
D29 (emploi) + D39 (emploi) + D62 (emploi) – D61 (ressource) + D7 (emploi) – D7 (ressource)
– la distribution des revenus nets de la propriété : intérêts, dividendes, et autres : D4(emploi) – D4(ressource). En effet, on parle de revenus nets car les unités d’un secteur institutionnel versent des revenus de la propriété (dividendes, intérêts, etc.) mais elles en reçoivent également des autres secteurs institutionnels. Dans les graphiques suivants, la différence « revenus versés moins revenus reçus » donnent les revenus nets.
– l’investissement (formation brute de capital fixe) : achat de capital fixe (d’une durée de vie d’au moins un an)
– autres : variation des stocks et acquisitions d’actifs non produits (terrains, gisements, fonds commerciaux).
Les emplois de ce profit ne sont pas forcément égaux à la valeur de l’EBE élargi :
– s’ils sont supérieurs, les entreprises ont un « besoin de financement » : elles doivent emprunter des ressources supplémentaires pour couvrir leurs dépenses. La somme de l’EBE élargi et des fonds empruntés constitue les « ressources disponibles » pour faire face aux emplois.
– s’ils sont inférieurs, les entreprises dégagent une « capacité de financement » : elles peuvent prêter à d’autres secteurs institutionnels.
Par construction, nous avons l’égalité comptable entre les « ressources disponibles » dont disposent les entreprises et les quatre grands types d’emploi que font les entreprises de ces ressources.
Il faut en outre distinguer l’investissement brut (formation brute de capital fixe) et l’investissement net (formation nette de capital fixe). Une partie de l’investissement brut remplace le stock de capital fixe déclassé (amortissement ou « consommation de capital fixe»), et une autre partie (l’investissement net) augmente la capacité de production.
En France, les SNF ont globalement un besoin de financement.
L’intérêt de cette approche est de calcule un EBE élargi avant impôts, sachant qu’il existe deux grands impôts dans les comptes des entreprises, à savoir les impôts sur la production et les impôts sur les bénéfices et que leur répartition peut varier selon les pays. L’idée serait de calculer soit un EBE élargi avant impôts, soit un EBE net des deux catégories d’impôts. En fait il est simple de décomposer le total rémunération + EBE entre ses 2 composantes.
Dans la suite du texte, le taux de marge sera défini comme l’EBE (B2)/VA (B1). Il faudrait d’ailleurs exclure les impôts liés à la production nets des subventions (D29 -D39) pour connaître la répartition de la valeur ajoutée brute au coût des facteurs (VA – D29+D39) entre les rémunérations et l’EBE (voir chapitre 7).
Décomposition des ressources disponibles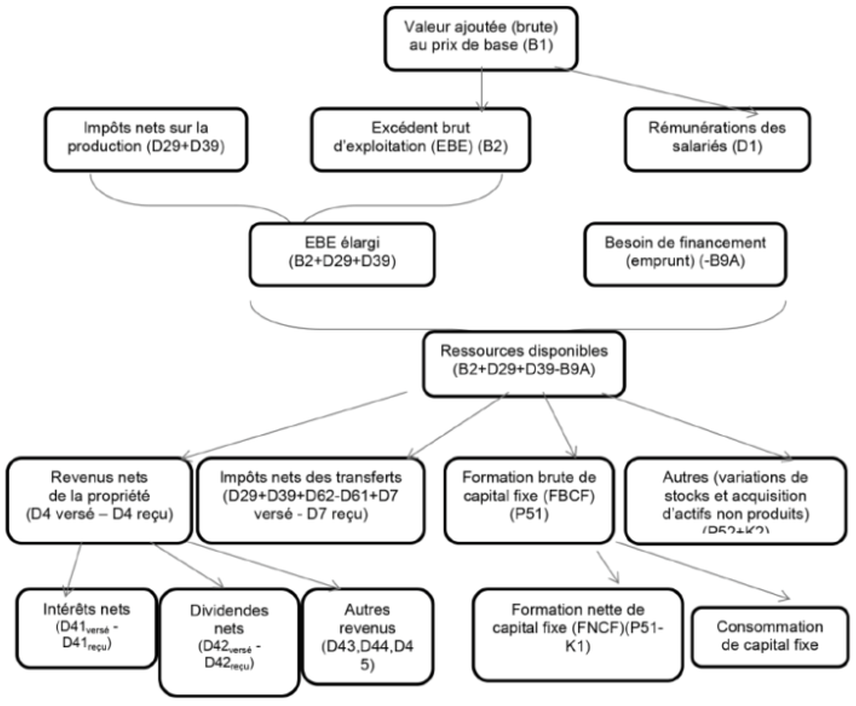
II – LES RATIOS ET AGRÉGATS COMPTABLES
Quels sont les ratios utiles pour l’étude des SNF? Dans la mesure où les comptes ont été construits pour faire apparaître quelques soldes significatifs, il n’est pas étonnant que ceux-ci figurent au numérateur et/ou au dénominateur des ratios les plus répandus : taux de marge, d’épargne, d’investissement et d’autofinancement. D’une façon générale, il faudrait s’intéresser à l’évolution de la valeur ajoutée (VA) avant de commenter les principaux ratios.
Le taux de marge est le rapport entre l’excédent brut d’exploitation (EBE) et la VA. L’EBE est ce qui reste à l’entreprise après paiement des coûts directement liés à la production de la VA. Il est indépendant de l’origine et du mode de rémunération des capitaux mis en œuvre (actions ou emprunt, niveaux des taux d’intérêt, politique de distribution des dividendes,…). Le taux de marge peut alors être considéré comme un indicateur de profit (brut). C’est un indicateur de performance des entreprises, si l’on admet que l’aptitude à verser des salaires élevés (ils diminuent l’EBE) n’est pas une performance.
Le taux d’épargne – rapport de leur épargne brute à leur VA – est indicateur de profit brut retenu (conservé) par les SNF. Il n’évolue pas nécessairement comme le taux de marge. Notamment parce que la part des intérêts versés (net des intérêts reçus) des SNF est susceptible de varier en fonction des taux d’intérêt et de l’endettement.
Le taux d’investissement (rapport de la FBCF à la VA) est également un ratio important. Il indique quelle proportion de la VA est consacrée à l’effort d’investissement, que ce soit pour accroître leur capital fixe (accumulation) ou pour amortir celui qui s’est usé au cours de la période (puisque la FBCF est brute).
Le taux d’autofinancement rapporte l’épargne brute (EB) à la FBCF. Il indique quelle part de ‘investissement est financée par les ressources de l’entreprise. Comme (EB / FBCF) = (EB / VA) * (VA / FBCF), le taux d’autofinancement peut s’analyser comme le rapport du taux d’épargne au taux d’investissement. L’amélioration du taux d’autofinancement n’est pas toujours analysée comme la preuve d’une amélioration de la situation financière de l’entreprise : elle peut traduire par exemple une baisse plus forte du taux d’investissement que du taux d’épargne.
Le choix des périodes est important [2]. Ainsi le redressement du taux de marge pendant les années 1980 à 1995, n’a pas entraîné une hausse du taux d’investissement, mais uniquement du taux d’épargne, et donc des placements financiers, par exemple des investissements directs à l’étranger (IDE) (voir page chaines de valeur mondiales). Une partie des placements a été faite aussi auprès d’entreprises françaises. En outre ces évolutions, comparées aux autres pays, deviennent différentes à partir de 1995 avec une hausse du taux d’investissement en France (mais n’est-elle pas exagérée du fait du traitement des logiciels en FBCF et de leur surestimation en base 2010?) des alors que le taux de marge est en légère baisse (voir page la FBCF).
Tous les ratios ci-dessus ne prennent en compte que des flux. On peut construire d’autres ratios, notamment des taux de rentabilité, en mettant des stocks au dénominateur (obtenus dans les comptes de patrimoine) : capital brut, actifs nets, etc. Les flux font référence à des actions et aux conséquences d’événements ayant lieu au cours d’une période déterminée, tandis que les stocks reflètent une situation à un moment précis dans le temps. «Un flux économique rend compte de la création, de la transformation, de l’échange, du transfert ou de la disparition d’une valeur économique. Il entraîne une variation de la valeur des actifs et passifs d’une unité institutionnelle».
° La multiplicité des ratios envisageables indique que la rentabilité et l’accumulation sont des notions dont les mesures sont complexes et dépendent de la perspective adoptée par l’analyse.
° Il faudrait compléter les ratios globaux par des ratios selon la taille des entreprises : grandes, PME, petites (moins de 20 salariés) et selon la forme juridiques. Les évolution moyennes recouvrent des divergences selon les entreprises (voir page comptes bâtiment travaux publics).
° En outre, il serait utile pour l’analyse économique de comparer ces ratios (part des salaires dans la VA, taux de marge) aux évolutions de la productivité du travail et du coût horaire du travail.
III – COMPARABILITÉ DIFFICILE DES TAUX DE MARGE DES SNF EN EUROPE
1/ La question de la comparabilité des taux de marge avec l’Italie et l’Allemagne.
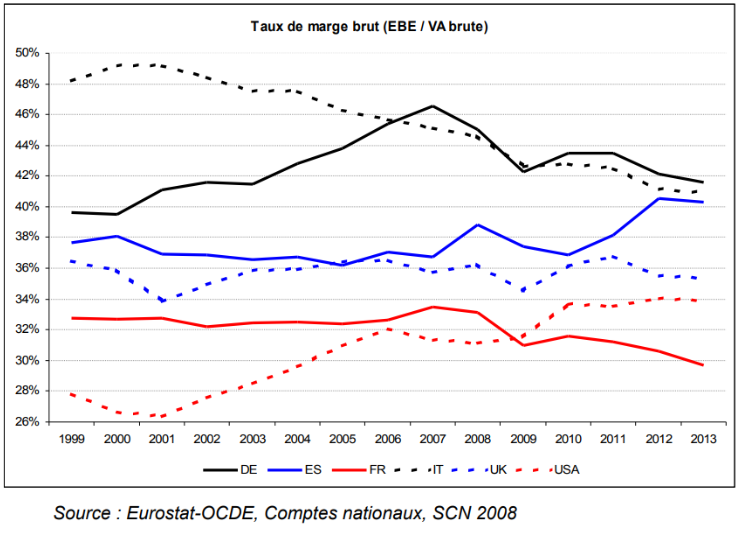
Le bas niveau du taux de marge des SNF en France s’explique en partie par un niveau relativement élevé des impôts sur la production. Une comparaison plus juste consisterait à ne retenir que le taux de marge net. Il reste que la part des rémunérations augmente relativement en France alors que cette part baisse dans les autres pays sauf en Italie. Mais cette part y est inférieure à celle de la France. En 1995, la part des rémunérations est la même en France et en Allemagne. En 2013, elle est de 7 points supérieure en France suite aux réformes Schröder intitulées « L’agenda 2010 ».
Mais un rapport du CNIS insiste sur le classement différent des entreprises non salariales selon les pays et donc conduit à relativiser fortement les niveaux et les évolutions des taux de marge :
« Il apparaît ainsi que le champ des SNF n’est pas délimité de la même manière dans les comptes nationaux français que dans les comptes nationaux allemands et italiens. Plus précisément, les unités classées en SNF dans les comptes nationaux français ne comportent aucune situation de non salariat, alors que dans les comptes nationaux allemands, les SNF comptabiliseraient environ 1 million de non-salariés. Le phénomène serait plus marqué encore dans les comptes italiens, avec de l’ordre de 2 millions de non-salariés dans le champ des SNF. Ces différences de classement d’une partie des non-salariés ont une traduction directe sur le niveau du taux de marge : en effet, faute de pouvoir distinguer ce qui relève de la rémunération du travail des non-salariés de ce qui relève de la rémunération du capital immobilisé, la totalité du revenu des non salariés (« revenu mixte » en comptabilité nationale) est assimilé à de l’EBE dans les données transmises à Eurostat, ce qui relève ipso facto le taux de marge de l’Allemagne et l’Italie ».
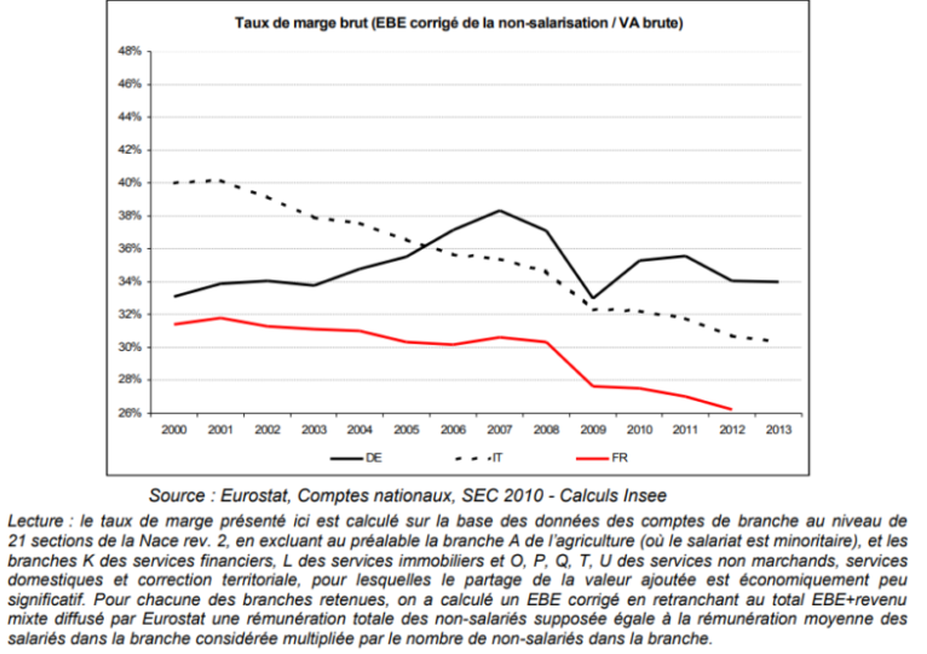
« Il est toutefois possible de calculer un EBE corrigé du non-salariat en retranchant de l’agrégat EBE+revenu mixte publié par Eurostat une somme égale au nombre de non-salariés de chaque branche par la rémunération moyenne des salariés dans la branche considérée ». En procédant de la sorte, on obtient un taux de marge corrigé de la non-salarisation qui affiche des divergences en niveau entre pays beaucoup moins accentuées que pour le taux de marge des SNF» .
Il est ainsi possible de calculer un taux de marge corrigé du non-salariat sur les branches principalement constituées de SNF (i.e. en éliminant l’agriculture, les services financiers, immobiliers et principalement non marchands) Un écart apparent de taux de marge réduit de plus de 4 points en niveau avec l’Allemagne, de 8 points avec l’Italie.
« Si l’on considère la France et l’Allemagne, on constate ainsi que l’écart de taux de marge en 1999 n’est plus que de 2 points, contre 7 points lorsque l’on considère le taux de marge des SNF, soit 5 points d’écart) (graphique suivant). En 2012, l’écart de taux de marge est d’un peu moins de 8 points si l’on considère le taux de marge des branches corrigé de la non-salarisation, contre près de 12 points si l’on considère le taux de marge des SNF (soit là aussi à un écart proche de 5 points). Le message d’une divergence d’évolution des taux de marge entre la France et l’Allemagne au cours des dix dernières années se confirme donc, mais on peut estimer qu’une part très substantielle de l’écart de taux de marge des SNF entre les deux pays – de l’ordre de 4 à 5 points – est attribuable à la présence de non salariés dans le champ des SNF allemandes. Pour l’Italie, l’écart en niveau de taux de marge avec la France serait imputable pour environ 7 points à la présence de non-salariés dans le champ des SNF» .
« Par ailleurs, les messages ne sont pas tout à fait les mêmes quant à l’évolution du taux de marge en Allemagne sur la période : le taux de marge des SNF, bien qu’ayant baissé depuis la récession, reste supérieur en 2012-2013 à son niveau de 1999 (d’environ 2 points). En revanche, le taux de marge des branches corrigé de la non-salarisation a retrouvé en 2012-2013 son niveau de 2000. On observe un phénomène similaire pour la France, où le taux de marge des branches corrigé de la non-salarisation baisse davantage que le taux de marge des SNF ».
2/ Mise à jour des séries jusqu’en 2020 (méthode d’estimation et résultats)
À ces approximations peu satisfaisantes, on préférerait, évidement, des série homogènes et comparables entre pays. Mais on n’a d’autre choix que prolonger ces graphiques jusqu’en 2020 dans la mesure où la série des branches marchandes où il y a des SNF en nombre important (sections de la NAF NACE B à N sauf K et L), ne tient pas compte du classement spécifique des EI en Allemagne et Italie.
Tout d’abord, pour l’ensemble de ces branches marchandes où il y a des SNF en nombre important, on a calculé un EBE corrigé en retranchant au total EBE+revenu mixte d’Eurostat une rémunération totale des non-salariés supposée égale à la rémunération moyenne des salariés dans la branche considérée multipliée par le nombre de non-salariés dans la branche. Pour 2012, on retrouve quasiment les conclusions de l’étude présentée au CNIS : un taux de marge des SNF en Italie de 11,4% supérieur à celui de la France en 2012 alors que le taux de marge corrigé (de la non-salarisation) des « branches NACE B à N sauf K et L » est de 5,9% supérieur, soit un écart entre les deux de 5,5%. Pour l’Allemagne le taux de marge des SNF est supérieur de 9,8% quand celui corrigé des « branches NACE B à N sauf K et L » ne l’est que de 6,5%, soit un écart entre les deux de 3,3%.
Tableau-47-taux-de-marge-approche-SNF-EI-Eurostat-1 (1)
Taux de marge des branches des 3 pays (NACE B à N sauf K et L), corrigés de la non-salarisation en %
Le souci est que l’écart entre les ratios de la France et des deux pays varie dans le temps. Ainsi, pour l’Allemagne alors que la différence du taux de marge des SNF avec la France est de 6,6% en 2000, elle est de 5,9% pour les « branches NACE B à N sauf K et L » , soit un écart entre les deux de seulement 0,7%. Mais en 2012 on a vu que la différence du taux de marge des SNF avec la France est de 9,8% alors que celle du taux des « branches NACE B à N sauf K et L » est de 6,5%, soit un écart de 3,3%.
On devait tenir compte en partie de cette variation des différences pour ré-estimer au mieux les taux de marge des SNF (« taux retenu ») de l’Allemagne et l’Italie , de telle manière que l’évolution du taux de marge des SNF de la base Eurostat (graphique suivant) ne soit pas trop éloignée de l’évolution du « taux retenu » des SNF (voir encadré).
Les taux de marge des SNF de la base Eurostat (non corrigés) montrent un écart de 5 points entre le taux allemand et le taux français et de 11,6 points avec l’Italie en 2020 (premier graphique suivant) . Une fois les taux corrigés, l’écart n’est plus que de 3 points avec l’Allemagne et de 5 points avec l’Italie (second graphique suivant). Les données corrigées montrent que les taux de marge décroissent en Italie et en Allemagne depuis 2000 et tendent ainsi à se rapprocher du taux français tout en restant supérieurs. Les taux de marges non corrigés du premier graphique ne sont pas égaux aux taux spontanés du second graphique.
Dans la suite du texte, on multipliera les taux de marge des base de données OCDE-Eurostat pour l’Allemagne par 0,945 et pour l’Italie par 0,862 (qu’on appelle « taux de marge corrigés ») en sachant que ces coefficients sont approximatifs et qu’on vient de voir qu’ils ne sont pas fixes dans le temps.
Taux de marge des SNF non corrigés dans la base Eurostat en %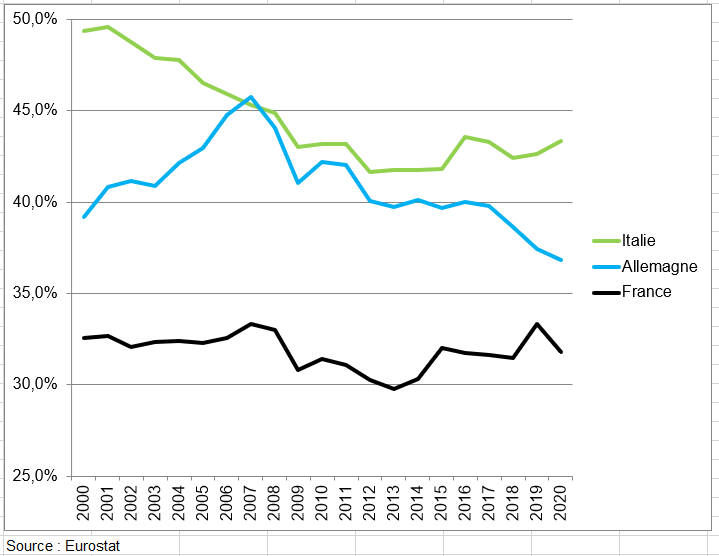

Tableau-48-taux-de-marge-SNF-France-allemagne-Italie-4 (4)
Taux de marge corrigé des SNF de l’Allemagne et l’Italie de 2000 à 2020 en %
IV – RATIOS DES SNF, DE TOUS LES SECTEURS INSTITUTIONNELS ET DES BRANCHES
L’étude de la financiarisation commence par l’analyse des revenus distribués et particulièrement des dividendes versés et reçus des sociétés non financières. Mais la complexité du phénomène provient de l’importance des dividendes reçus. Autrement dit deux questions se posent :
- les dividendes versés aux entreprises et aux ménages ont-ils freiné la croissance de l’investissement des entreprises ?
- Les placements dans d’autres entreprises (les avoirs énormes des entreprises en actions et parts de fonds d’investissement) freinent-ils leur propres investissements ?
Mais la financiarisation ne peut pas se mesurer seulement en terme de dividendes. C’est pourquoi on étudiera ici l’ensemble des ratios financiers.
1/ Les principaux ratios des comptes des sociétés non financières (S11) et des entreprises individuelles non financières (S14AA)
Au final, l’épargne se décompose entre l’EBE, les dividendes versés (nets), les intérêts versés (nets), l’impôt sur les sociétés, les bénéfices réinvestis et d’autres opérations. Hormis l’EBE, tous les autres éléments ont une contribution négative. La contribution de l’EBE de près de 14% est calculée comme la variation de l’EBE entre 2018 et 2019 rapportée à l’épargne brute en 2019. Elle est du même ordre de grandeur qu’en 2015. Les intérêts versés (nets) ont un solde négatif de même que les revenus distribués des sociétés. Ces évolutions n’empêchent pas que les SNF ont une capacité de financement de près de 23 Mds d’euros malgré une FBCF qui augmente de près de 20 Mds. Mais le besoin de financement était de -12,6 Mds en 2022.
Comptes et soldes des sociétés non financières en milliards d’euros en base 2020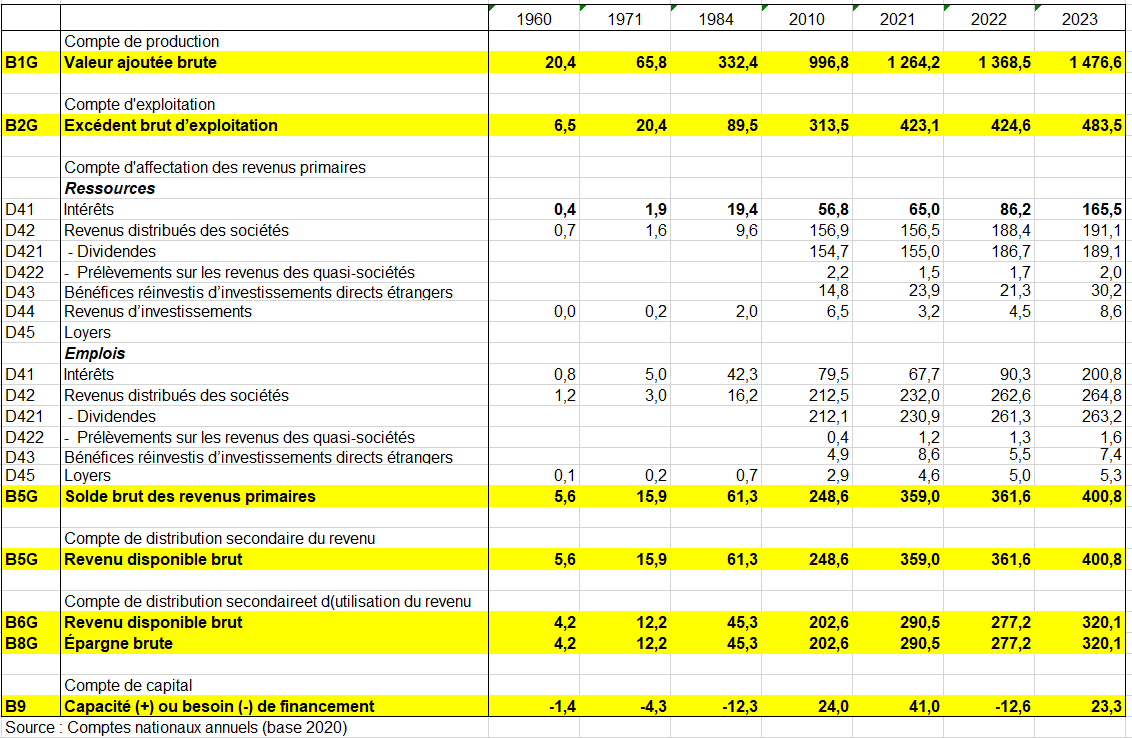
Il est important de mettre en parallèle les comptes des entreprises individuelles (EI), qui sont classées dans le secteur des ménages (voir page Ménages et ISBLSM) vu qu’en Allemagne et en Italie, leur classement est délicat avec les SNF. Les EI ne représentent plus que 8,8% de la VA des entreprises non financières (ENF) contre 34,6% en 1960.
Les principaux ratios des comptes des sociétés non financières (S11) et des entreprises individuelles non financières (S14AA)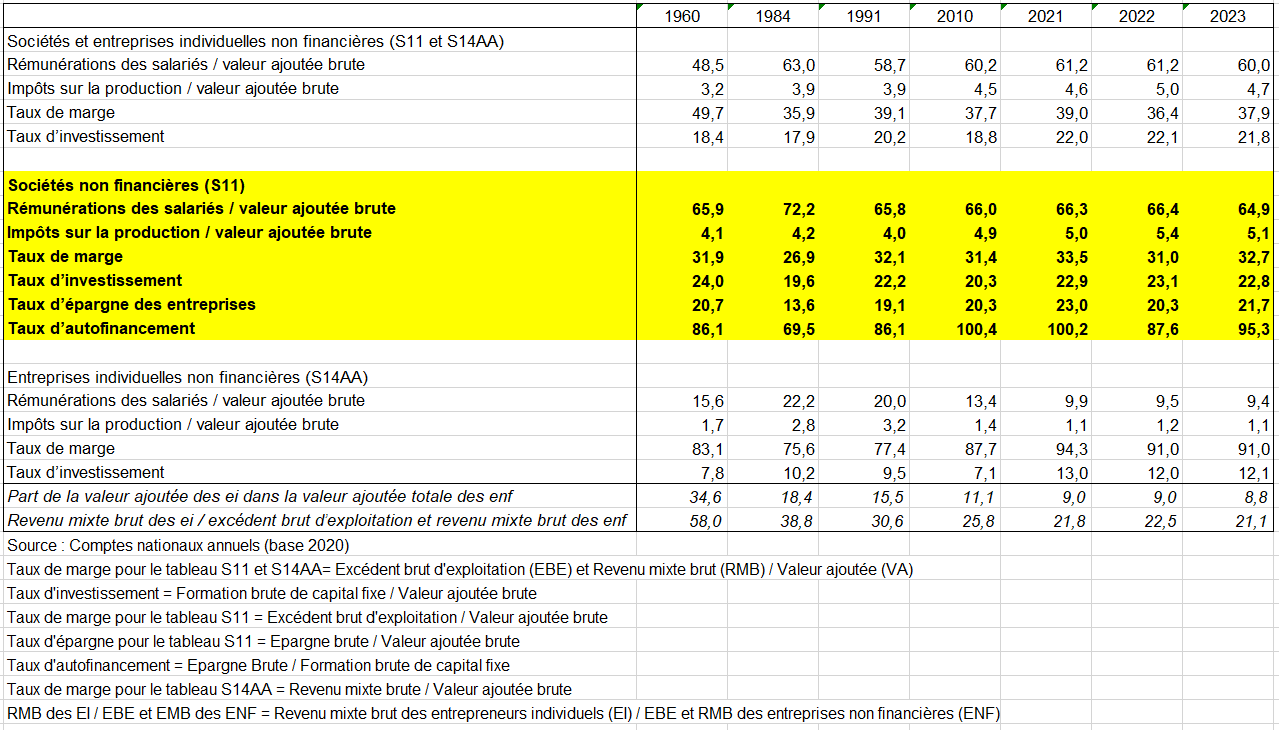
2/ La capacité (besoin) de financement des secteurs institutionnels
Pour mémoire, les ménages (S14) et les sociétés financières (S12) ont habituellement une capacité de financement, sauf en 2019 pour les secondes (SF). Les sociétés non financières (S11) et les administrations publiques (S13) ont habituellement un besoin de financement (S13). Mais c’est loin d’être le cas dans les autres pays, à commencer par l’Allemagne. C’est le Royaume Uni qui dégage un besoin de financement de l’économie nationale le plus élevé. L’Allemagne est dans la situation inverse. En France on est frappé par le contraste entre des ménages « excédentaires » et des SNF mais surtout des APU « déficitaires ». Par ailleurs, en 2023, la capacité financière des SNF est excédentaire (voir ci-dessus).
Capacité de financement (+)/besoin de financement (-) des secteurs institutionnels en 2022 en milliards d’euros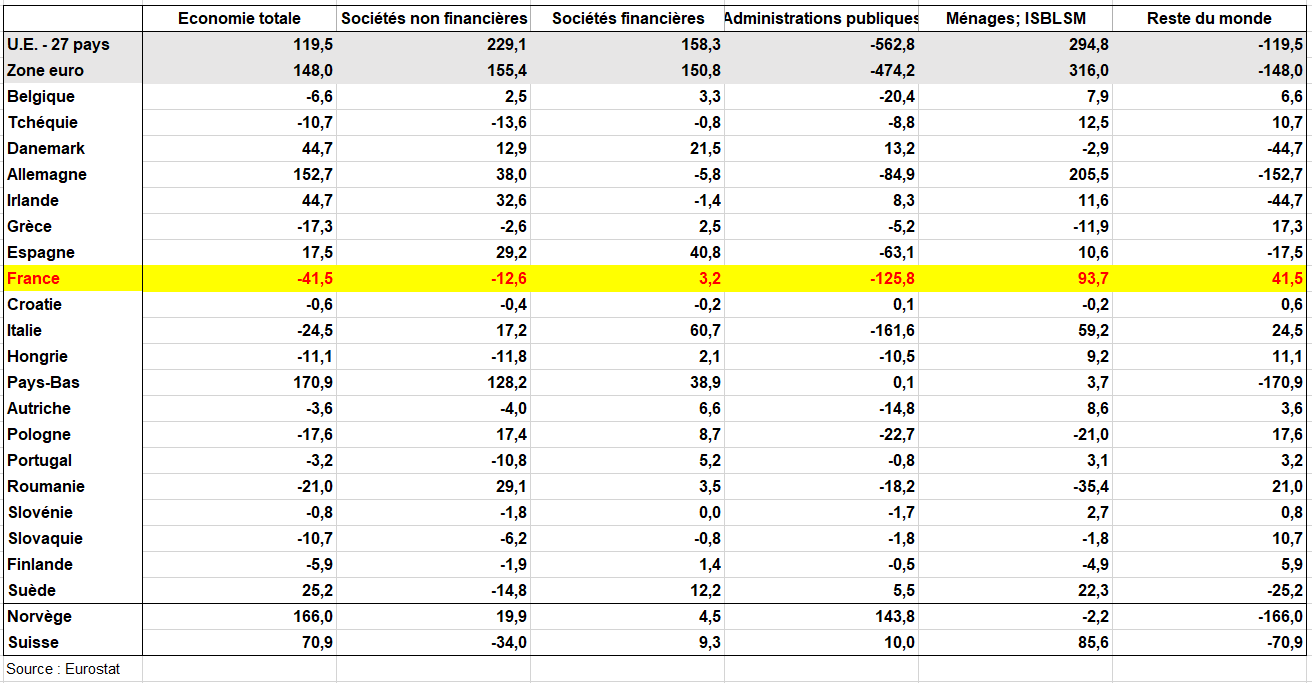
4/ Principales évolutions des taux de marge des SNF et de l’économie en France et en Europe
a) En France
En 2025, la valeur ajoutée (VA) des SNF ralentit de nouveau en valeur (+1,0 % après +2,8 % en 2024), et augmente de 15,3 Md€. La rémunération des salariés ralentit également avec une hausse de 20,0 Md€ (après +30,1 Md€). En outre, les impôts nets des subventions sur la production diminuent (-1,7 Md€ après -1,4 Md€). Au total, l’excédent brut d’exploitation fléchit légèrement à 497,5 Md€ (-3,0 Md€, après +13,4 Md€). Le taux de marge diminue de 0,5 point pour atteindre 32,2 %, après une stabilité en 2024. Il reste 1,5 point au-dessus de son niveau de 2019.
En 2025, les revenus de la propriété versés nets des reçus par les SNF se contractent nettement de 13,9 Md€, après une hausse de 31,6 Md€. En particulier, les dividendes versés se replient (-6,4 Md€ après +8,3 Md€) tandis que les dividendes reçus marquent le pas en 2025 (-0,4 Md€ après -9,6 Md€). De plus, les intérêts versés nets des reçus par les SNF diminuent également (-6,3 Md€).
La diminution du solde des revenus versés est en grande partie compensée par une hausse des impôts (+8,3 Md€), largement du fait de la contribution exceptionnelle sur les bénéfices des grandes entreprises. L’épargne des SNF ressort quasi stable (-1,7 Md€) en 2025. L’investissement continue de croître (+5,7 Md€ après +4,9 Md€). Ainsi, le taux d’autofinancement des SNF perd 2,0 points et atteint 88,8 %. Les SNF accroissent légèrement leurs stocks en 2025 après avoir fortement déstocké en 2024 (+2,5 Md€ après -11,0 Md€). Au final, les SNF ont un besoin de financement de 3,9 Md€ en 2025, après avoir dégagé un excédent en 2024 de 17,5 Md€.
Mais cette évolution est une moyenne. Il y a en effet eu une forte hétérogénéité selon les branches jusqu’en 2022. Les comptes d’exploitation par branche le montrent (graphique suivant). Les taux de marge de l’énergie ne cessent de progresser depuis 2018. Le taux des services marchands régresse en 2022 mais il reste nettement supérieur au taux de marge de l’industrie qui baisse depuis 2019 (voir page Désindustrialisation pays) de même que celui de la construction (voir page Comptes bâtiment travaux publics).
Taux de marge par branche (en % de la valeur ajoutée)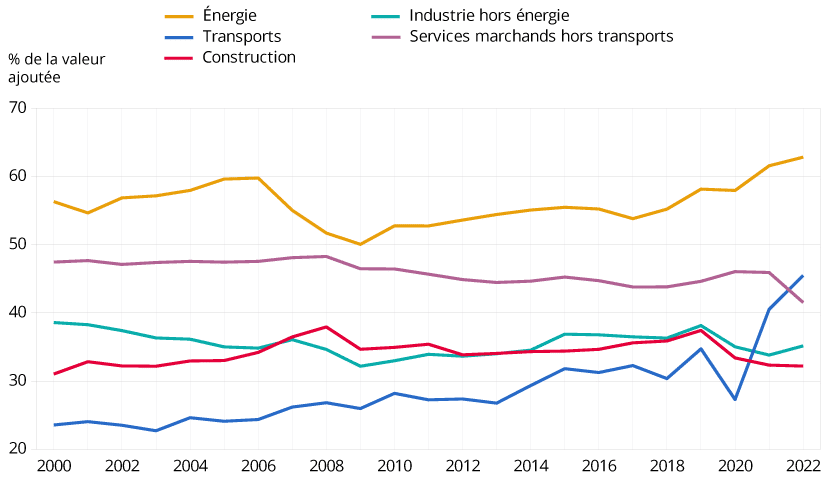
Source : Insee, comptes nationaux
b) En Europe
De nouveau les comparaisons européennes sont utiles. S’agissant des IAA, le taux en France est bien en dessous de la moyenne de l’UE et de la zone Euro en 2022 . Certes les ratios de l’Allemagne spnt bien plus faibles qu’en France, mais l’Espagne et l’Italie ont un taux élevé. Le taux français est plus bas que dans le total des pays étudiés : 34,8% en 2022 contre 41,4%; 33,6% dans l’UE soit 6,5 points d’écart.
Taux de marge (EBE/VA) des Industries-agro-alimentaires en Europe en %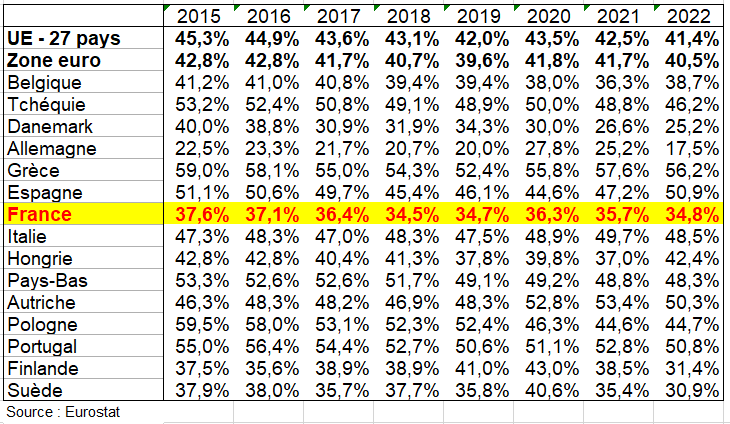
De même, les parts de bénéfices étaient légèrement plus élevées dans l’UE (41,3 %) que dans la zone euro (40,7 %). Parmi les 4 plus grandes économies de l’UE, l’Italie (45,6 % mais 40,2% corrigé) avait la part de bénéfices la plus élevée pour les sociétés non financières en 2023, la seule au-dessus de la moyenne de l’UE. Les parts de bénéfices de l’Allemagne (36,2 % corrigé) et surtout de la France (32,7 %) étaient toutes relativement faibles. En fait, la part de bénéfices en France était la plus faible enregistrée parmi tous les pays de l’UE. Dans 4 pays de l’UE, l’excédent brut d’exploitation des sociétés non financières représentait plus de la moitié de la valeur ajoutée brute au cours du processus de production : 74,0 % en Irlande, 61,4 % à Malte, 52,8 % en Roumanie et 51,3 % en Slovaquie. La part élevée en Irlande est principalement due aux grandes multinationales étrangères qui paient une proportion relativement faible de leurs coûts de main-d’œuvre en Irlande.
Le taux de marge augmente en France depuis 2013 de 30,3% à 32,7% un peu plus que dans l’UE « corrigé » (40,6% contre 39,1% en 2013). Il augmente en France en 2020 par rapport à 2019 comme dans l’UE du fait de subventions en fortes hausses (voir Reprise économique fragile).
On notait un redressement du taux de marge en France en 2019 du fait du CICE : les entreprises avaient vu leurs cotisations baisser cette année de 20 milliards d’euros environ et elles bénéficiaient d’un crédit d’impôt sur les sociétés de 20 milliards d’euros au titre de l’exercice 2018. La double année de CICE représentait presque 2 point de marge supplémentaire pour les entreprises. Le taux de marge des SNF atteignait 30,7% en 2019 contre 30,1% en 2018 [9].
c) Taux de marge des SNF et taux de marge de l’ensemble des secteurs institutionnels
Le taux de marge des SNF est un ratio. le taux de marge de l’économie (ensemble des branches ou des ecteurs institutionnels) est un autre ratio qui prend en compte notameent le revenu mixte brute. Une autre solution à la comparabilité des taux de marge est donc de s’appuyer sur les taux de marge des branches qui, eux, sont comparables puisqu’ils regroupent tous le secteurs institutionnels, et non des taux de marge des seuls SNF. La faiblesse du taux de marge de la France est confirmée, celui ci se situant néanmoins au dessus de la Suède (premier graphique suivant). On va en analyser les raisons dont certaines sont liées à des effets de structure.
Une analyse du PIB de l’UE du côté des revenus montre que la répartition entre les facteurs de production des revenus résultant du processus de production a été en faveur de la rémunération des salariés (graphique suivant). Cette forme de revenu représentait 47,9 % du PIB aux prix courants du marché en 2024 dans l’UE et 48,5 % dans la zone euro (51,5% en France moins de 3 points qu’en Allemagne . L’excédent brut d’exploitation et les revenus mixtes représentaient 41,0 % du PIB dans l’UE et 40,7 % dans la zone euro (35,2% en France soit plus qu’en Suède.
En ce qui concerne les impôts sur la production et les importations moins les subventions, les parts étaient de 11,1 % dans l’UE et de 10,7 % dans la zone euro. Le ratio français est de 13,4% mais celui de la Suède est de 19,6%
L’Irlande affichait de loin la part la plus faible de la rémunération des salariés dans le PIB (28,5 %), suivie de la Grèce (35,0 %), tandis qu’une part maximale de 55,4 % a été enregistrée en Lettonie. La part particulièrement faible en Irlande est une conséquence dliéeà la mondialisation (voir page PIB irlandais).
Tableau 20 taux de marge branche Eurostat CEB
Taux de marge (EBE/VA) du total des branches de l’économie en 2000, 2010 et 2022 en % 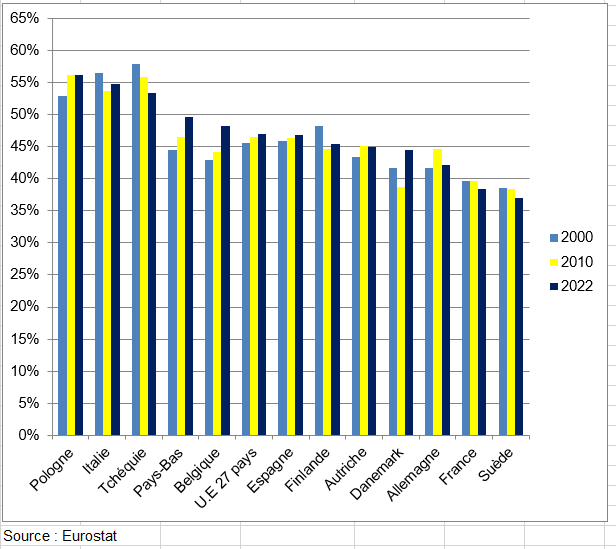
Répartition de la valeur ajoutée entre ses principales composantes en 2024 (ensemble de l »économie) en %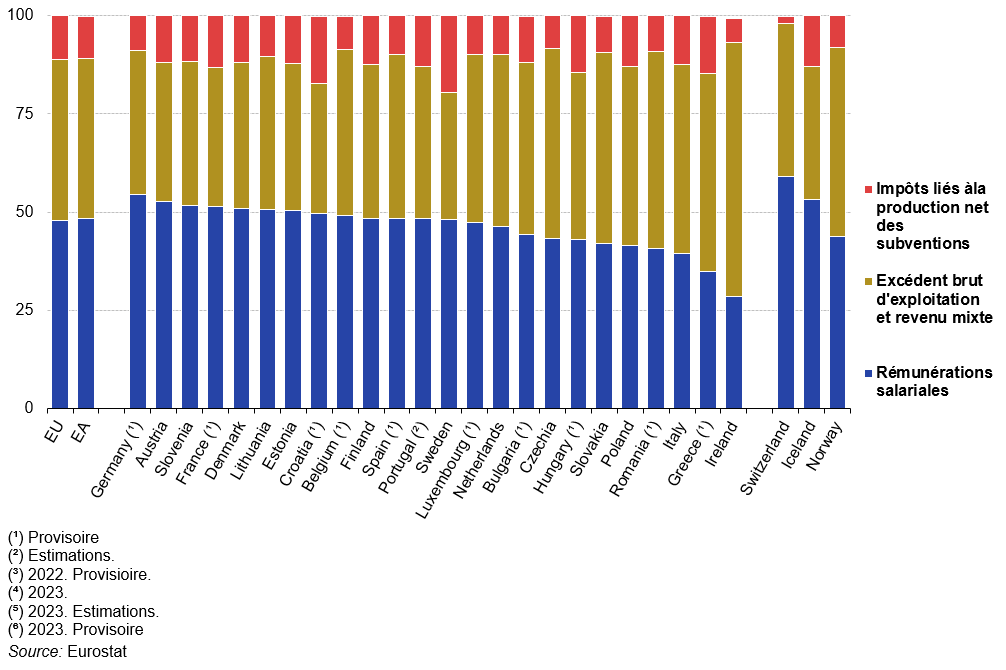
Le tableau suivant montre pourquoi le taux de marge des branches de l’économie totale est plus faible en Suède qu’en France alors que celui des seules SNF est plus faible en France qu’en Suède. Le taux de marge des APU est plus élevé en France mais c’est surtout celui des ménages qui est plus élevé.
Taux de marge (EBE/VA) par secteurs institutionnel 2022 en % 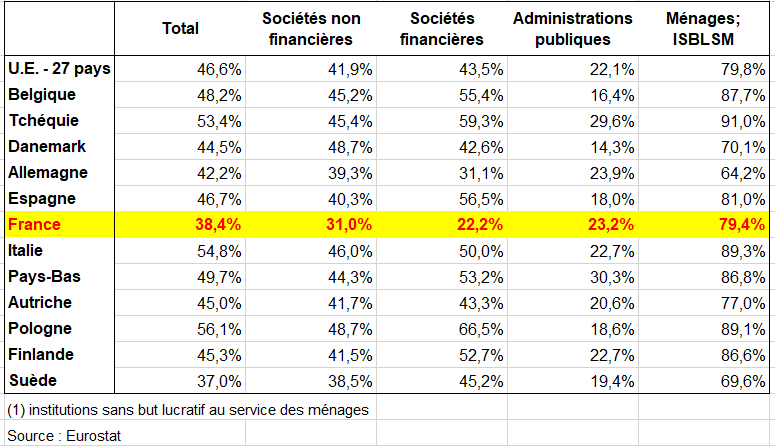
Le taux de marge est le plus faible en France parmi tous les pays de l’UE alors que tel n’est pas le cas pour le taux de marge de l’économie. Il y a plusieurs raisons. D’abord ce n’est pas que la part des activités principalement non marchandes est plus élevée en Suède qu’en France (elle l’est même un peu moins) mais d’abord parce que à l’intérieur de cet ensemble les services publics y sont plus élevés.
Mais la principale explication vient de l’importance relative du revenu mixte des entreprises individuelles et des ménages en France par rapport à la Suède. Le taux de marge des SNF est supérieur en Suède de 4 points à celui de la France. Celui des ménages est quasiment le même en France et en Suède. On rappelle que le revenu mixte des ménages comprend celui des entreprises individuelles et des ménages purs dont le revenu mixte résulte essentiellement de l’activité immobilière des ménages soit les loyers imputés. Il y a donc un effet de structure lié à l’importance de la valeur ajoutée et du revenu mixte des ménages très faible en Suède (8,6% de la VA des SNF) contre 30,8% en France soit un ratio proche de celui de l’UE. Cette faiblesse en Suède provient d’abord des loyers imputés (tableau suivant).
Tableau 10 taux de marge SNF ménages eurostat
Valeur ajoutée et EBE + revenu mixte des SNF et des ménages en milliards d’euros avec rapprt ménages / SNF et taux de marge en 2022 en %
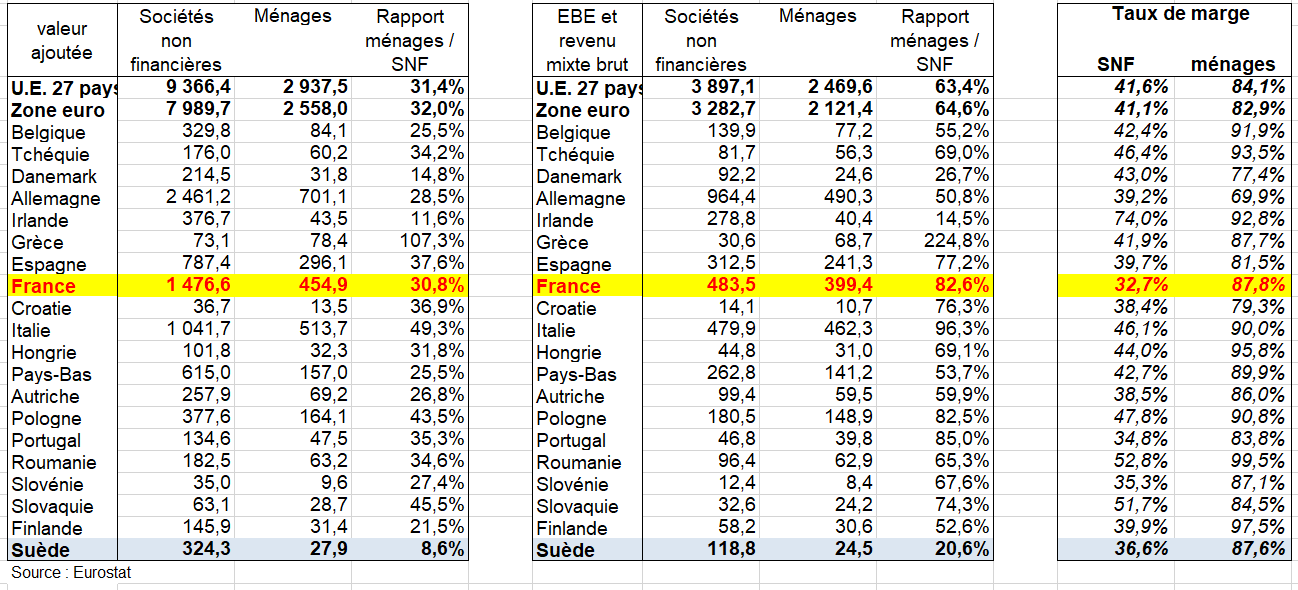
Et on sait combien leur mesure est délicate et donc les comparaisons des taux de marge pour l’ensemble de l’économie le sont aussi. Tandis que la part de ces loyers représente 8,4% de la VA totale en France en 2022 (ce qui est assez proche d’autres pays), cette part en Suède n’est que de 2%. Mais l’EBE et le revenu mixte représentent 20% du total en France (ce qui est un maximum parmi les pays) et 4,5% en Suède. Les deux tableaux suivants montrent tous ces chiffres.
Plus précisément, le taux de marge des SNF est plus élevé de 4 points en Suède en 2022. On dispose des données par branche pour 2022. Le taux de marge (EBE + revenu mixte au numérateur) de l’ensemble des branches est plus élevé en France (38,3% contre 37%). Mais pour les branches à SNF dominantes, le taux de marge est de nouveau sensiblement plus élevé en Suède (38,9% contre 33,1%). Si le aux de marge de l’ensemble des branche est plus élevé en France c’est d’une part parce que le poids des activités immobilières est bien plus élevé en France (13,7% contre 7,7%) avec de surcroît un taux de marge plus élevé en France (82,5,% cpntre 77%) et d’autre part parce que dans la branche Administration éducation santé action sociale, le taux de marge est bien plus élevé en France (23,5%) qu’en Suède (11,4%) du fait de la médecine libérale et dans une moindre mesure de l’école privée. Sachant que le poids de ces branches dans le total de l’économie est plus élevé en France qu’en Suède (respectivement 22% et 20,1% en terme de valeur ajoutée).
Valeur ajoutée et EBE + revenu mixte des branches loyers imputés et administration, santé, éducation, action sociale en milliards d’euros avec rapport sur le total et taux de marge en 2022 en %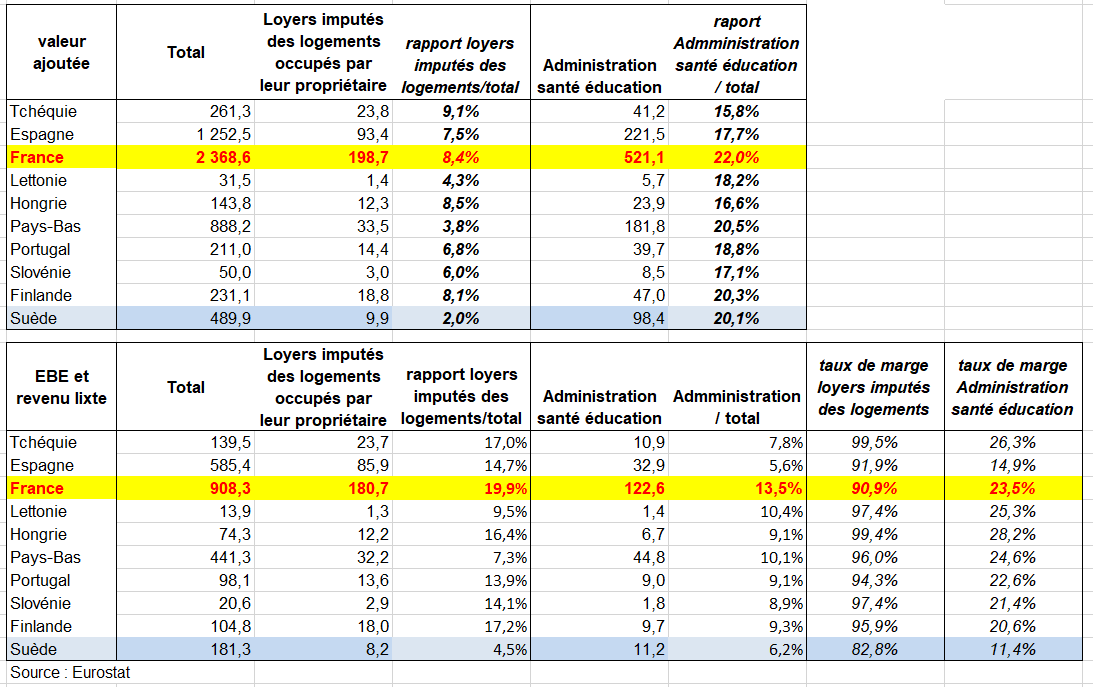
Valeur ajoutée et EBE + revenu mixte des branches en milliards d’euros et taux de marge en 2022 en % suivi des mêmes données par regroupement de branches selon la dominante du secteur institutionnel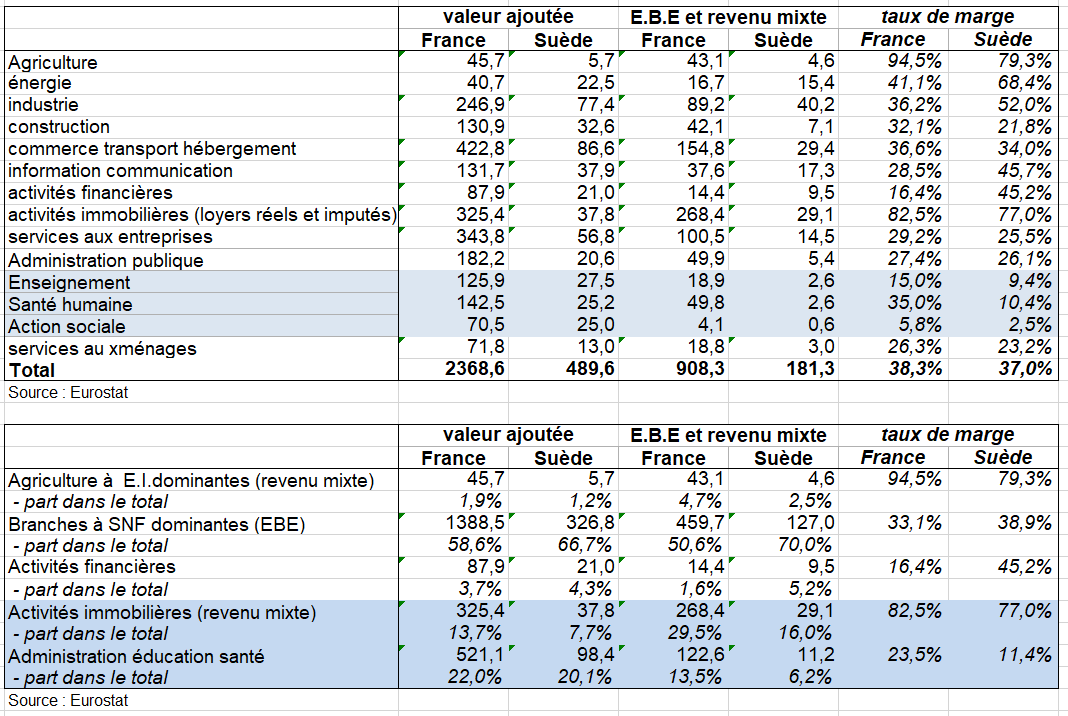
V – LE TAUX DE MARGE DES SNF EN EUROPE
On présente dans la page Comptabilité nationale et comparaisons internationales le partage de la VA entre les trois composantes, en reprenant les taux corrigés ci-dessus assez fragiles de l’Allemagne et de l’Italie (mais mieux que si ils n’étaient pas corrigés), pour qu’elles soient comparables aux autres pays, notamment la France.
On a vu que l’EBE est une mesure du bénéfice (avant impôts sur le revenu et le patrimoine) des SNF mais peut inclure la rémunération des travailleurs indépendants dans les pays où une partie d’entre eux sont inclus dans le secteur des SNF (plutôt que dans le secteur des ménages) comme c’est le cas en Allemagne ou en Italie : le revenu mixte brut est d’autant diminué. Dans certains tableaux et graphiques suivants, on a corrigé les ratios de ces deux pays selon la méthode définie au chapitre 2. On estime ainsi que le taux de marge de l’Allemagne comparé à celui de la France (en supposant un classement à peu près analogue des SNF et des EI dans ces 2 pays) serait de 35,1% en 2024 (au lieu de 37,2% dans la base Eurostat). Celui de l’Italie serait aussi de 37,8% au lieu de 43,8% en 2024. Le taux de marge de la France est, lui, de 32,2% en 2024.
La part élevée en Irlande est principalement due aux grandes entreprises multinationales détenues à l’étranger qui paient une proportion relativement faible de leurs coûts de main-d’œuvre en Irlande. Ce ratio n’est donc pas très dignificatif.
En 2024, la part des bénéfices était légèrement supérieure dans l’UE (40,1 %) à celle de la zone euro (39,7 %). Parmi les quatre plus grandes économies de l’UE, l’Italie « non corrigée » (43,8 %) affichait la part des bénéfices la plus élevée pour les entreprises non financières en 2024, la seule supérieure à la moyenne européenne. Les parts des bénéfices en Espagne (39,0 %), en Allemagne « non corrigée » (37,2 %) et en France (32,2 %) étaient toutes relativement faibles. La part des bénéfices en France était d’ailleurs la plus basse enregistrée parmi tous les pays de l’UE.
Dans deux pays de l’UE, l’excédent brut d’exploitation des sociétés non financières représentait plus de la moitié de la valeur ajoutée brute au cours du processus de production : 74,9 % en Irlande et 56,5 % à Malte. La part élevée de l’Irlande s’explique par la présence de grandes multinationales étrangères implantées dans le pays et caractérisées par une forte intensité capitalistique.
Partage de la valeur ajoutée en 2024 en % (avec estimation corrigée pour l’Allemagne et l’Italie)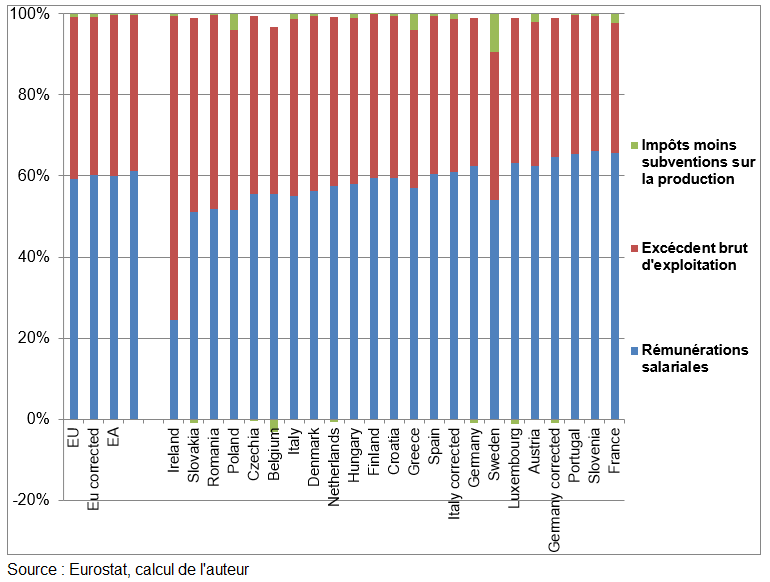
Entre 2014 et 2024, la part des bénéfices des entreprises non financières dans l’UE est restée stable, oscillant autour de 40 %. De 2014 à 2018, dans les quatre plus grands pays de l’UE, on a observé de légères baisses en Allemagne et en Espagne, tandis que la France a connu une croissance stable et l’Italie des niveaux relativement élevés. En 2019 et 2020, la part des bénéfices des entreprises non financières a diminué en Espagne, est restée globalement stable en France et l’Italie a continué d’afficher des niveaux élevés. Durant la période post-pandémique (2021-2023), l’UE et les quatre plus grands pays ont connu des hausses temporaires, suivies d’un recul en 2024, les baisses les plus importantes étant observées en Allemagne et en Italie.
.
Évolution des taux de marges entre 2014 et 2024 en % (estimation corrigée pour l’Allemagne et l’Italie)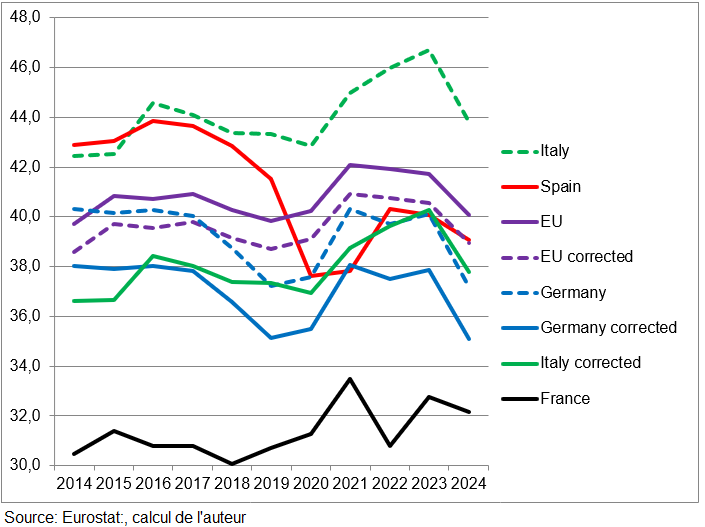
VI – LE TAUX DE MARGE DANS LE MONDE
Au niveau mondial, on ne trouve aucun pays où le taux de marge des SNF soit plus bas qu’en France, même en tenant compte des reclassements en Allemagne et en Italie (voir ci-dessus). Quelques pays ont des taux à peine plus élevés qu’en France comme le Royaume-Uni, voire les États-Unis et la Suisse. Dans les BRICS, les taux de marge sont élevés (Chine, Brésil, Russie, Afrique du Sud), donc plus que dans la zone Euro (40,8% en 2022).
a) Le partage de la valeur ajoutée entre les rémunérations et l’EBE
Il faut toutefois relativiser la faiblesse en France par le fait que les impôts liés à la production y sont relativement élevés. Comme vu au chapitre 2, un ratio significatif est celui du partage entre les rémunérations et la somme « EBE + rémunérations » (tableau suivant), montrant que le ratio français est le plus élevé, et de nouveau à peine plus que celui du Royaume-Uni, la Slovénie voire de la Suisse. et du Portugal.
Tableau-30-taux-de-marge-OCDEN (1)
Ratio (rémunérations salariales)/(rémunérations salariales + EBE) des SNF en %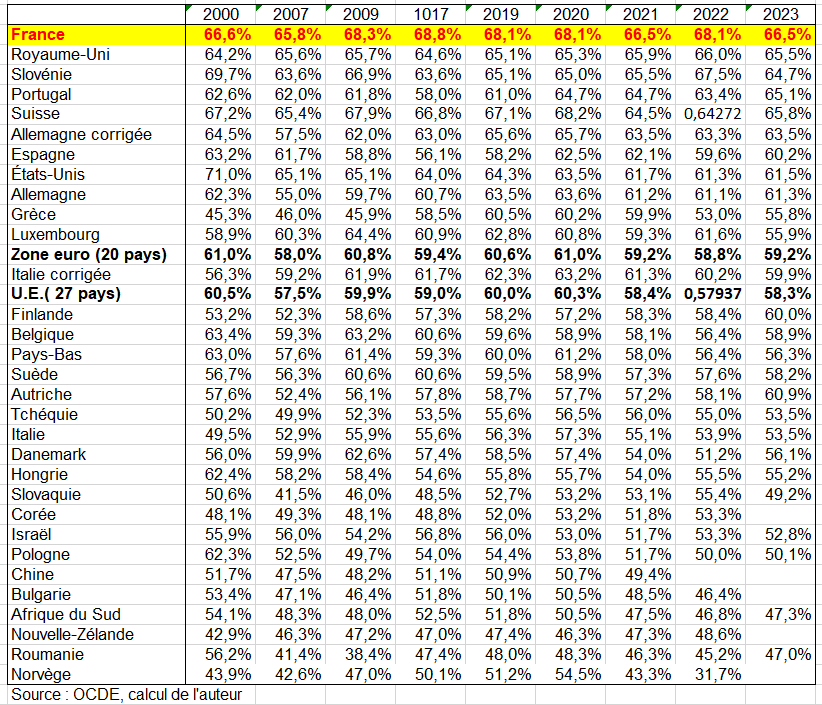
Il faut aussi savoir que les revenus du travail comprennent les cotisations sociales salariales et employeurs. Qui paient ces dernières ? Les cotisations patronales sont plus faibles aux États-Unis et au Royaume-Uni qu’en France mais la part des revenus du travail dans la valeur ajoutée n’y est pas plus élevée que dans ces 2 pays. En 1995, les cotisations salariales et employeurs représentaient 7% du PIB de ces 2 pays contre 20% en France. Si les cotisations patronales étaient payées par les employeurs, on devait donc s’attendre à ce que la part du travail dans la valeur ajouté en France eut été au moins de 10% du PIB supérieure à ce qu’elle était en 1995 dans les pays Anglos-saxons; mais ce n’atait pas le cas. Ca ne l’est toujours pas en 2023. Mais on vient de voir que la part des revenus du travail y est quand même supérieure en France. En fait ce sont bien les employeurs qui paient les cotisations sociales employeurs (qui sont en ressources des salariés mais qui les reversent aux Administrations Publiques selon le traitement de la comptabilité nationale (voir page Dépenses publiques en Europe). En France, la part des cotisations sociales employeurs dans le total « Rémunérations + EBE », y est de 15,8% en 2023 contre moins de 10% dans de nombreux pays de l’UE (tableau suivant).
Ratio (cotisations sociales employeurs/rémunérations salariales + EBE) des SNF depuis 2000 en %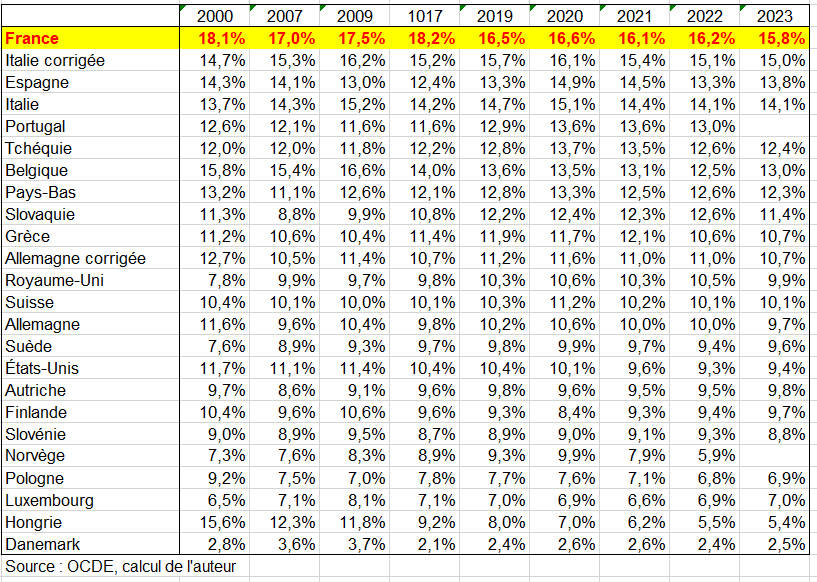
b) Les prélèvements obligatoires
Le niveau des prélèvements obligatoires sur les entreprises industrielles demeure sensiblement plus élevé en France que dans les autres pays européens. Sous réserve de multiples limites, l’exploitation des données relatives aux prélèvements obligatoires révèle un écart important entre la France et ses principaux partenaires européens (voir https://www.ccomptes.fr/fr/publications/tracer-un-cadre-fiscal-et-social-pluriannuel-pour-lindustrie-francaise).
En 2022, le poids des prélèvements obligatoires (impôts sur les sociétés, cotisations sociales et impôts sur la production) sur l’industrie manufacturière était significativement plus élevé en France que dans les autres grands pays de l’Union européenne analysés en détail dans le cadre du rapport (Allemagne, Italie, Pologne). Les données d’IS portent sur l’IS brut, qui n’inclut pas les crédits d’impôt. En effet, en comptabilité nationale, les crédits d’impôts sont comptabilisés à part, comme des subventions (D.39, par exemple le crédit d’impôt pour la compétitivité et l’emploi, CICE), des prestations sociales (D.63, par exemple le crédit d’impôt pour frais de garde d’enfant), des transferts courants divers ou des aides à l’investissement (D.7 ou D.9, par exemple le crédit d’impôt recherche).
Les impôts sur les salaires et la main d’œuvre (D291 dans la comptabilité nationale), qui relèvent de la catégorie des impôts sur la production, sont ajoutés aux cotisations sociales dans les calculs présentés ci-dessous, compte tenu de leur impact sur le coût du travail.
Ramenés à la valeur ajoutée, les prélèvements s’élevaient à 25,2 % en France contre 21,7 % en Italie et seulement 16,3 % en Allemagne et 15,5 % en Pologne.
L’écart avec l’Allemagne atteignait 8,9 points de valeur ajoutée en 2022, soit de l’ordre de 23 Md€. Ces forts écarts s’expliquent principalement par les cotisations sociales et les impôts sur les salaires et la main d’œuvre, qui expliquent 74 % de l’écart avec l’Allemagne, 88 % de celui avec l’Italie et la totalité de celui avec la Pologne. Les autres impôts sur la production contribuent substantiellement à l’écart avec l’Allemagne (17 %) et, dans une moindre mesure avec la Pologne, mais pas avec l’Italie. Enfin, l’impôt sur les sociétés contribue, modestement, à l’écart avec l’Italie et l’Allemagne et, à l’inverse, réduit celui avec la Pologne.
Prélèvements obligatoires sur l’industrie manufacturière en 2022 (en % de la VA brute)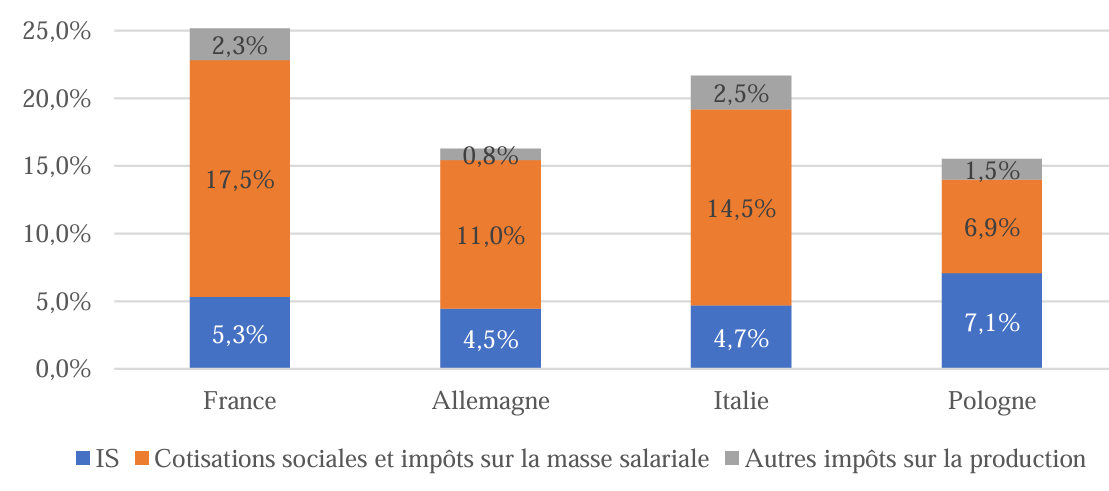
Source : rapporteurs d’après les données d’Eurostat, de l’Insee et des administrations fiscales française, allemande, italienne et polonaise
L’appréciation du poids des prélèvements obligatoires pesant sur les entreprises industrielles en France en comparaison implique également de prendre en compte le niveau de ces prélèvements sur les entreprises des autres secteurs économiques. Comme relevé supra, les prélèvements ne sont pas spécifiques à l’industrie. Néanmoins, les caractéristiques des activités industrielles, notamment leur utilisation des facteurs de production, peuvent affecter le poids des prélèvements. Il convient ainsi de déterminer dans quelle mesure les écarts observés sont propres au secteur industriel ou constituent a contrario le reflet d’un niveau général plus élevé des prélèvements sur les entreprises en France.
À cette fin, en s’appuyant sur les données de la comptabilité nationale, le poids des prélèvements obligatoires sur les sociétés non financières (S11)12 hors industrie peut être apprécié et faire l’objet d’une comparaison entre la France et ses principaux partenaires européens.
Or, comme pour les entreprises industrielles, le poids des prélèvements obligatoires pesant sur autres sociétés non financières apparaît sensiblement plus élevé en France que dans les autres pays analysés. En 2022, les prélèvements obligatoires représentaient ainsi 26,0 % de la valeur ajoutée de ces sociétés contre 20,8 % en Italie, 15,9 % en Allemagne et 14,9 % en Pologne.
Prélèvements obligatoires sur les sociétés non financières hors industrie en 2022 (en % de la VA brute)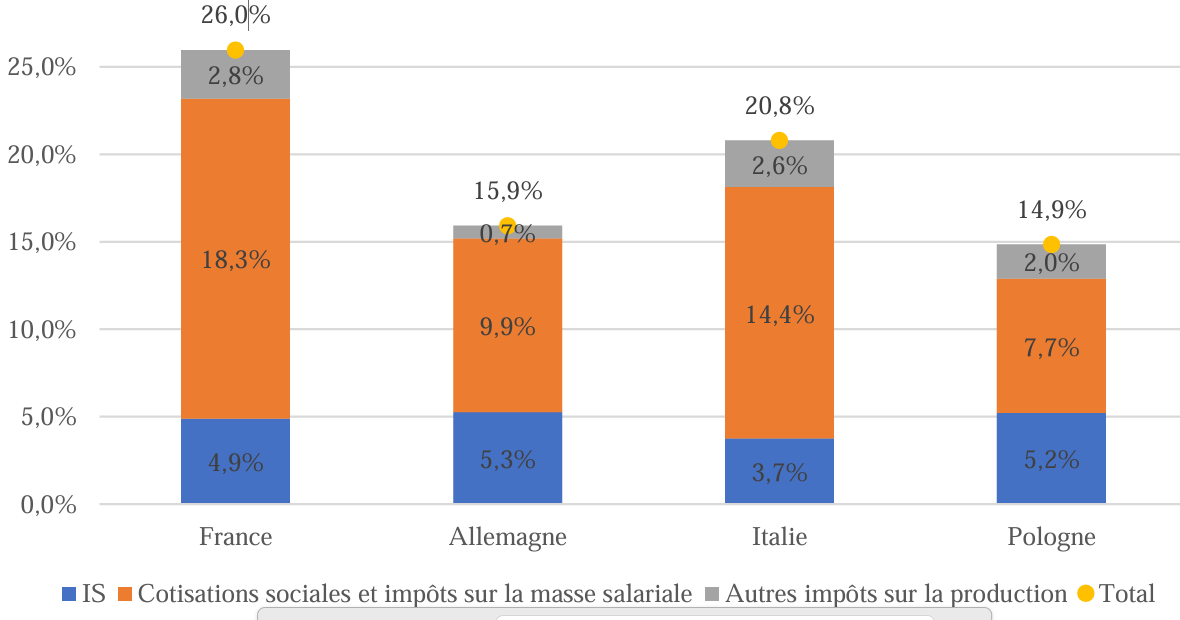
Source : rapporteurs d’après les données d’Eurostat, de l’Insee et des administrations fiscales française, allemande, italienne et polonaise. Données pour les sociétés non financières (S11).
VII – LE TAUX D’ÉPARGNE
L’excédent brut d’exploitation des sociétés non financières sert principalement à payer les impôts sur le revenu et la fortune et à rémunérer le capital, notamment sous forme d’ intérêts ou de dividendes versés aux actionnaires. Par ailleurs, ces sociétés perçoivent des intérêts et autres revenus de leurs placements financiers, par exemple sous forme de dividendes ou de bénéfices réinvestis. Après prise en compte de ces paiements et revenus, ainsi que d’autres transferts courants divers, l’excédent brut d’exploitation restant constitue l’épargne des sociétés non financières. Cette épargne peut être utilisée, par exemple, pour des investissements, d’autres opérations sur capitaux ou des emprunts ; si les investissements et autres opérations sur capitaux excèdent l’épargne, les sociétés peuvent être amenées à emprunter.
Le graphique suivant présente l’excédent brut d’exploitation des sociétés non financières, sa répartition et le flux de trésorerie net qui en résulte (prêts nets en cas d’excédent positif ou emprunts nets en cas d’excédent négatif). En 2024, le total des opérations de distribution nettes (impôts, intérêts, autres revenus et dépenses de la propriété, autres opérations courantes et opérations sur capitaux) dans l’UE représentait -37,7 % de la valeur ajoutée.
Parmi les pays de l’UE, la part des transactions distributives nettes totales des sociétés non financières en 2024 était la plus importante en Irlande (-61,1 %) et la plus faible en Roumanie (-32,0 %).
Hormis les opérations sur capitaux, parmi les différentes opérations de distribution courantes (impôts sur le revenu et la fortune, revenus nets de la propriété et autres opérations courantes), la part la plus importante pour les sociétés non financières en 2024 était généralement constituée par les revenus nets de la propriété. Dans l’UE, ces revenus représentaient -11,0 % de la valeur ajoutée (-5,9% en France), soit près des deux tiers de l’ensemble des distributions courantes nettes dans l’UE (seulement la moitié en France) .
Les impôts sur le revenu et le patrimoine représentaient -4,9 % de la valeur ajoutée des entreprises non financières dans l’UE (-4,3% en France). La Grèce affichait un ratio élevé d’impôts sur le revenu et le patrimoine par rapport à la valeur ajoutée (-10,4 %). Ce ratio était inférieur à -3,5 % de la valeur ajoutée dans les trois pays baltes et en Hongrie.
L’épargne et les emprunts nets (ou les prêts) des sociétés non financières servent à financer la formation brute de capital fixe, les autres transferts de capitaux et les acquisitions, diminuées des cessions d’actifs non financiers non produits. La formation brute de capital (FBC) comprend la FBCF (l’investissement), les variations de stocks et les acquisitions diminuées des cessions d’actifs de valeur. Les actifs non financiers non produits comprennent les terrains, les réserves minérales ou les fréquences radioélectriques.
La différence entre l’épargne et l’ensemble des opérations de capitaux est appelée prêt net ou emprunt net , selon qu’elle soit positive ou négative. Si les sociétés non financières sont des prêteurs nets, cela signifie qu’elles disposent d’un excédent d’épargne par rapport aux investissements et autres opérations de capitaux, excédent qu’elles peuvent prêter à d’autres secteurs de l’économie nationale ou à des non-résidents . Inversement, elles sont des emprunteurs nets lorsqu’elles doivent emprunter de l’argent auprès d’autres secteurs pour compléter leur épargne et financer leurs investissements et autres opérations de capitaux.
En 2024, les entreprises non financières de l’UE étaient des prêteurs nets, leurs prêts nets représentant 2,4 % de la valeur ajoutée brute. Les entreprises non financières des quatre plus grandes économies de l’UE étaient également des prêteurs nets en 2024, un pourcentage supérieur à la moyenne européenne : 3,6 % pour l’Italie, 3,1 % pour l’Espagne et l’Allemagne, et 2,5 % pour la France.
De l’excédent brut d’exploitation à la capacité de financement/besoins de financement nets, 2024, (part en % de la valeur ajoutée brute)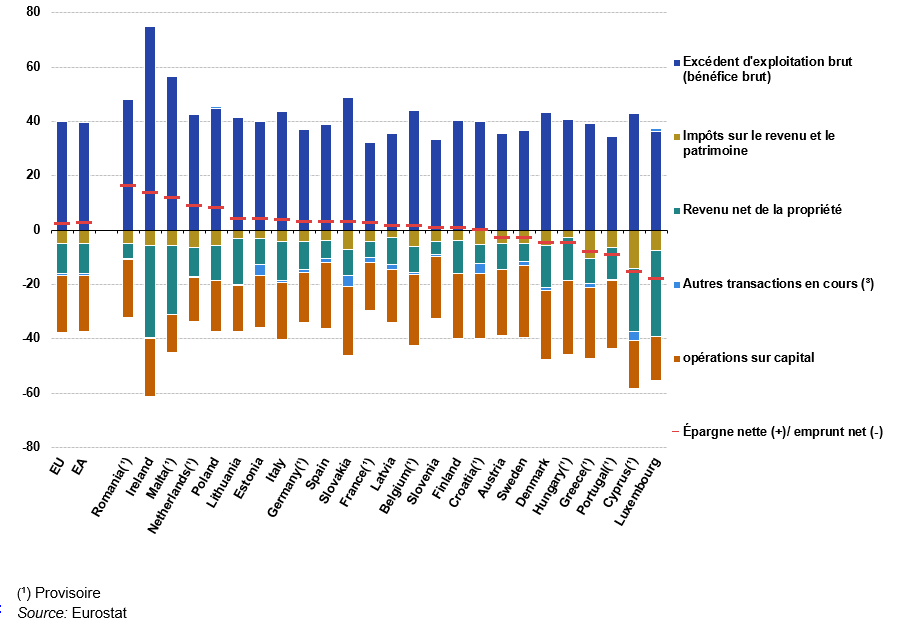
VIII – LE TAUX D’INVESTISSEMENT
En 2024, le taux d’investissement était plus élevé dans l’UE (22,1 %) que dans la zone euro (21,5 %) (21,7% en France). La Hongrie a enregistré le taux le plus élevé (28,5 %) parmi tous les pays de l’UE. Des taux inférieurs à 20,0 % ont été observés dans sept pays de l’UE, le taux le plus bas étant celui du Luxembourg (15,9 %). Bien que le taux d’investissement de l’Irlande ait été relativement faible en 2024, il est généralement très volatil et assez élevé (influençant fortement le taux global de l’UE). Il a culminé à 67,1 % en 2019, en raison du très grand nombre de multinationales implantées dans le pays. Cette même année, l’Irlande représentait 9 % de la formation brute de capital fixe des entreprises non financières de l’UE, alors qu’elle ne représente que 1 % de la population de l’UE et 3 % de son PIB.
De 2014 à 2018, les taux d’investissement brut des sociétés non financières ont progressé dans l’UE et dans ses quatre principales économies, à l’exception de l’Espagne et de la France en 2015. Depuis 2019, ce taux a augmenté en Espagne et en Allemagne, tandis que la France et l’Italie ont enregistré de légers reculs. En 2024, parmi ces quatre économies, le taux le plus élevé est observé en Espagne (24,5 %) et le plus faible en Allemagne (18,9 %). La France et l’Italie affichent des taux respectifs de 21,7 % et 22,1 %. Entre 2017 et 2023, le taux d investissement augmente en France de 1.6 points contre une baisse dans l’ UE et la zone euro rattrapant ainsi son niveau inférieur en 2017 alors qu’entre 2013 et 2017 ce taux augmente plus dans l’UE qu’en France. On retrouve ces tendances au niveau de l’OCDE (tableau suivant) ( voir page La FBCF).Bien que les investissements annuels puissent être volatils pour chaque entreprise, des tendances cycliques s’observent au niveau national.
Les deux graphiques suivants présentent les taux d’investissement bruts et nets de 2014 à 2024 dans l’UE et ses quatre principales économies. En effet ce qui compte ce n’est pas le renouvellement du stock de capital mais son accroissement.
Pour les sociétés non financières (secteur S.11), Eurostat fournit :
- FBCF brute (P.51g) = investissement brut ;
- consommation de capital fixe (P.51c) = perte de valeur du capital existant due à l’usure, l’obsolescence normale, etc. ;
On peut donc construire :
Investissement net=Investissement brut−Consommation de capital fixe
C’est la meilleure approximation statistique du partage entre renouvellement et accroissement du stock de capital. Par exemple, si une entreprise investit 100 et que la consommation de capital fixe est de 60 : environ 40 correspondent à l’accroissement net du capital productif. En France et en Allemagne le taux d’investissement net est plus faible que dans l’UE. En Italie et en Espagne il est plus élevé. On sait toutefois que la mesure de la CCF (l’amortissement en comptabilité d’entreprise est assez délicate).
Taux d’investissement brut et net en pourcentage de la valeur ajoutée brute 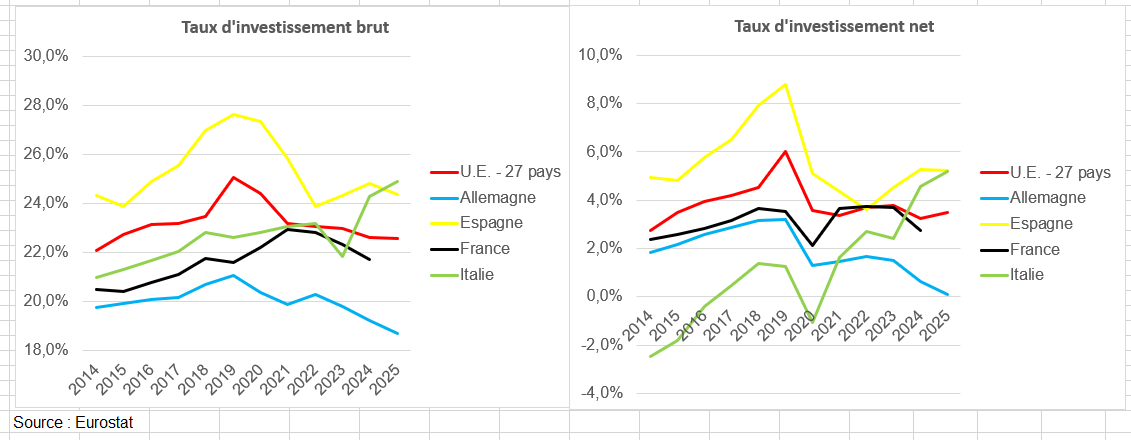
Taux d’investissement (FBCF / valeur ajoutée) dans l’UE et hors UE en %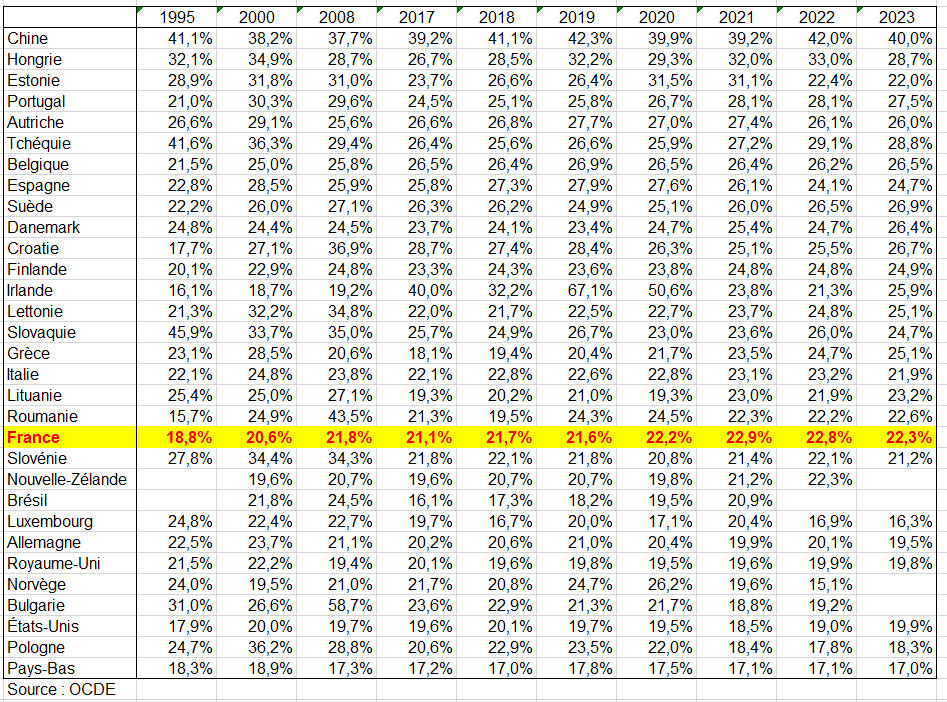
L’autofinancement (différence entre l’épargne brute et la FBCF) est négatif dans quelques pays dont la France mais ici aussi moins qu’en base 2014. En France, le taux d’investissement était de 22,8% en 2023 pour un taux d’épargne brute de 21,7%. Ce sont les autres transferts en capital qui permettent de dégager une capacité de financement. En Allemagne, Italie et Espagne l’épargne brute (non rectifié pour les 2 premiers pays) est supérieure à la FBCF mais pas en Italie rectifié. On ne sait pas d’ailleurs dans quelle mesure il convient de rectifier l’épargne brute du fait que les revenus distribués inclut les Les prélèvements sur les revenus des quasi-sociétés (D422) que se versent notamment les entrepreneurs individuels ce qui affecte les soldes à partir su solde des revenus primaires donc l’épargne brute.
Le taux d’autofinancement dépend donc de l’épargne brute et le la FBCF. En Chine, ce taux est inférieur à 100% car le taux d’investissement (FBCF/ VA) est de 41% en 2021 (50% en 1995) !
Taux d’autofinancement (épargne brute / FBCF) dans l’UE et hors UE en %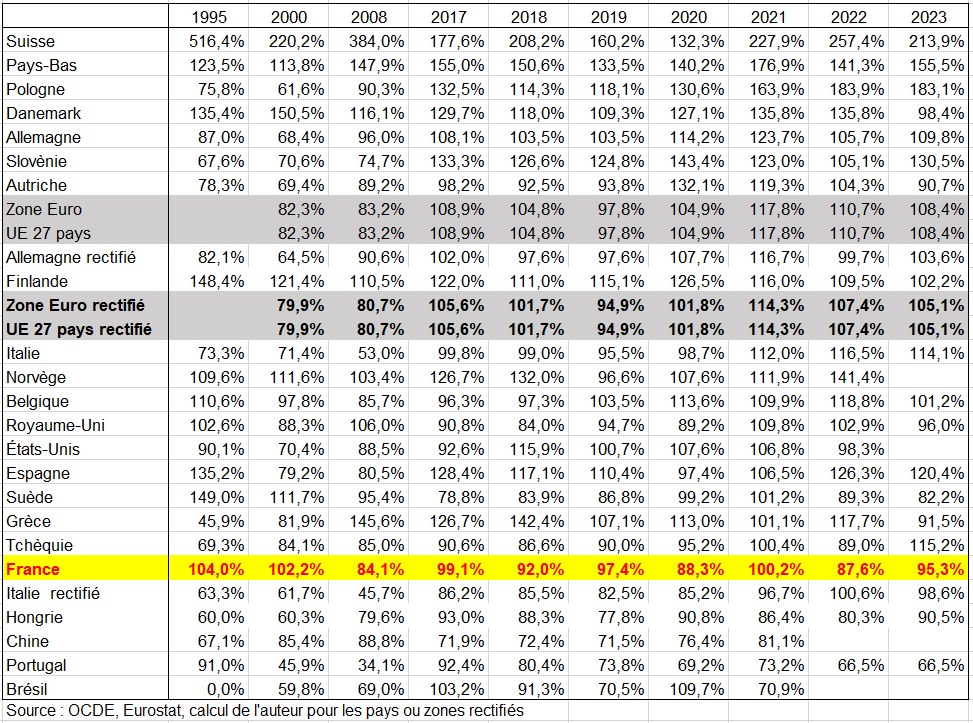
IX – LES COMPARAISONS DE LA RENTABILITÉ « NETTE » CONFIRMENT CELLES EN « BRUT »
M. Plane de l’OFCE a calculé les ratios en ‘ »net » et non « en brut (« Une part des salaires dans la valeur ajoutée élevée en 2025 en France Comparaisons internationales de 30 ans de partage de la valeur ajoutée, octobre 2025, OFCE »). Les profits nets (EBE net) sont calculés comme la valeur ajoutée nette moins les salaires et les taxes. La valeur ajoutée nette est construite en ôtant de la valeur ajoutée brute la consommation de capital fixe (CCF). Utiliser la notion de valeur ajoutée nette plutôt que brute est le point le plus important de cette étude. En effet la CCF n’est pas vraiment un bénéfice : étant l’amortissement du capital, elle ne peut être considérée comme faisant partie du profit de l’entreprise.
La notion de valeur ajoutée nette serait ainsi meilleure pour des comparaisons dans l’espace ou dans le temps. Mais la mesure de la CCF à partir la méthode de l’inventaire permanent est assez délicate et peut varier selon les pays. La prise en compte de la valeur ajoutée nette modifie dans le temps et dans l’espace la part des rémunérations salariales dans la valeur ajoutée.
1/ Trois corrections importantes
Trois points sont importants pour disposer du bon concept. On a vu que L’Insee note des divergences dans les pratiques des instituts nationaux européens, notamment en Allemagne et en Italie où le secteur des SNF inclut les quasi-sociétés et des entrepreneurs individuels. Ainsi, la normalisation des concepts est peu probable à cause des pratiques administratives variées. On note que la prise en compte des rémunérations des non-salariés de cette étude élimine en partie le souci de la présence de près de 2 millions d’entreprises individuelles dans les SNF en Italie et Allemagne.
a) Corriger des non salariés et leur imputer une masse salariale.
La correction habituelle consiste à affecter aux non salariés le même salaire que les salariés (généralement de la même branche) ; M. Plane procède à cette correction (correction par les effectifs) aux 21 branches de la NACE rev. 2 niveau 1. Mais il propose une alternative en utilisant la mesure du revenu mixte (correction par le revenu mixte), parce que l’affectation d’un salarie égal aux non salariés et aux salariés par branches conduit à imputer un équivalent masse salariale supérieur au revenu mixte des non salariés. En France, le revenu mixte (des non-salariés) est passé de 30% de la masse salariale (autant pour le ratio des effectifs) au début des années 1970 à un peu moins de 10% (presque 15% pour les effectifs en 2024. Malheureusement, le revenu mixte par branche n’est pas diffusé systématiquement par les Etats membres de l’UE. Ces corrections modifient significativement la part des salaires dans la valeur ajoutée, suivant la méthode, parce que non seulement la part des non salariés et de leur revenu mixte varie dans le temps, de façon différente par un effet de structure (moins d’agriculteurs) et de nature (les non salariés sont moins rémunérés aujourd’hui), de façon\différente par pays.
b) Enlever les activités immobilières
Il est plus facile de faire le calcul au niveau le plus agrégé, mais ce champ inclut les branches non marchandes dans lesquelles la notion de prix et donc de valeur ajoutée est parfois conventionnelle. Parmi les branches marchandes, la branches des services immobiliers est problématique parce qu’elle prend en compte la valeur ajoutée des ménages au travers des services immobiliers qui sont pour part auto produit (les loyers imputés aux propriétaires) et pour part produits par les ménages pour d’autres ménages (les propriétaires bailleurs). Suivant les pays ou les périodes, le nombre de propriétaires occupants peut être très différent. Mais le vrai problème est que le partage de la valeur ajoutée n’a ici pas de sens dans le cas d’un loyer imputé ou d’un propriétaire bailleur. La consommation de services immobiliers par les ménages représentait en France en 2024 un peu moins de 300 milliards d’euros soit approximativement 18% de la valeur ajoutée brute hors services immobilier. Ce point n’est pas négligeable. La notion privilégiée est donc celle de partage de la valeur ajoutée dans les branches marchandes hors services immobiliers ou, de façon plus précise, en enlevant de la valeur ajoutée marchande la branche « services immobiliers». Omettre les services immobiliers pose cependant un problème, parce que les loyers versés par les entreprises à leurs bailleurs sont souvent un prix de transfert et non un prix de marché. C’est donc un élément qui peut être utilisé comme véhicule pour de l’optimisation fiscale, d’autant plus que la fiscalité immobilière peut être avantageuse.
c) Calculer une VA nette et un EBE net
Ces dernières notions découlent de l’application de tables de mortalité à un inventaire permanent des investissements non financiers (i.e. les investissements physiques mais aussi ceux en logiciels ou en base de données ainsi que la R&D). En traitant les investissements comme une consommation intermédiaire mesurée par leur amortissement physique ou fiscal, on est plus proche de la réalité du processus productif. Lorsque le taux de dépréciation du capital varie, par des changement dans les tables de mortalité, des changements dans la composition du capital ou des changements dans la structure par branche de l’économie, la CCF rapportée à la valeur ajoutée varie et modifie donc la perception des évolutions du partage de la valeur ajoutée. Or la part de la CCF augmente dans l’EBE du fait que les investissements sont de plus en plus immatériels et que leu durée de vie est plus courte (5 ans souvent) que celle des investissements matériels (50 ans pour les bâtiments).
2/ En 2025, la part des rémunérations salariales dans la VA nette en France atteint un niveau élevé par rapport à d’autres pays européens
La part des rémunérations salariales (salaires dans la suite du texte) dans la valeur ajoutée nette est croissante en France (graphique suivant) (de 10 points de 1998 à 2025), comme en Espagne (de 9 points). Elle atteint en France le niveau le plus élevé des pays sélectionnés (correction des non salariés par les effectifs), pour autant que l’on puisse comparer entre pays.
La part des salaires dans la valeur ajoutée est la plus basse aux Pays-Bas et est sur une pente décroissante depuis plus de 20 ans, alors qu’elle semble stable en Belgique et en Allemagne. L’Italie affiche une variabilité temporelle importante, avec un pic de la part des salaires dans la valeur ajoutée en 2013, puis une franche décroissance (de plus de 13 points) interrompue dans la période récente suite à la période d’inflation et la forte relance budgétaire.
En France, la hausse est franche après la crise financière de 2008, suivant une période de grande stabilité de 1995 à 2007. Cette hausse peut découler d’un effet de structure sectorielle, mais Un graphique indique une autre singularité française. Contrairement à de nombreux pays, les salaires réels sont restés sur une pente croissante, interrompue par la phase d’inflation à partir de la fin de l’année 2021, alors que dans les 5 autres pays, 2008 marque une cassure dans la progression de salaires réels.
Depuis 2018, en France, la part des salaires est stabilisée, à un haut niveau (graphique suivant). L’inflation et le retard d’ajustement des salaires sur l’inflation explique probablement cette trajectoire. On observe des mouvements comparables dans d’autres pays, bien que plus violent en Allemagne ou en Italie par exemple.
Les salaires réels en France ont continué à croître, même après la crise financière de 2008, avec une interruption due à l’inflation à partir de 2021. La dynamique des salaires réels est influencée par l’inflation et le retard d’ajustement des salaires face à celle-ci. Comparativement, d’autres pays européens ont connu des ruptures dans la progression des salaires réels après 2008
Part des salaires dans la VA nette hors services immobiliers en %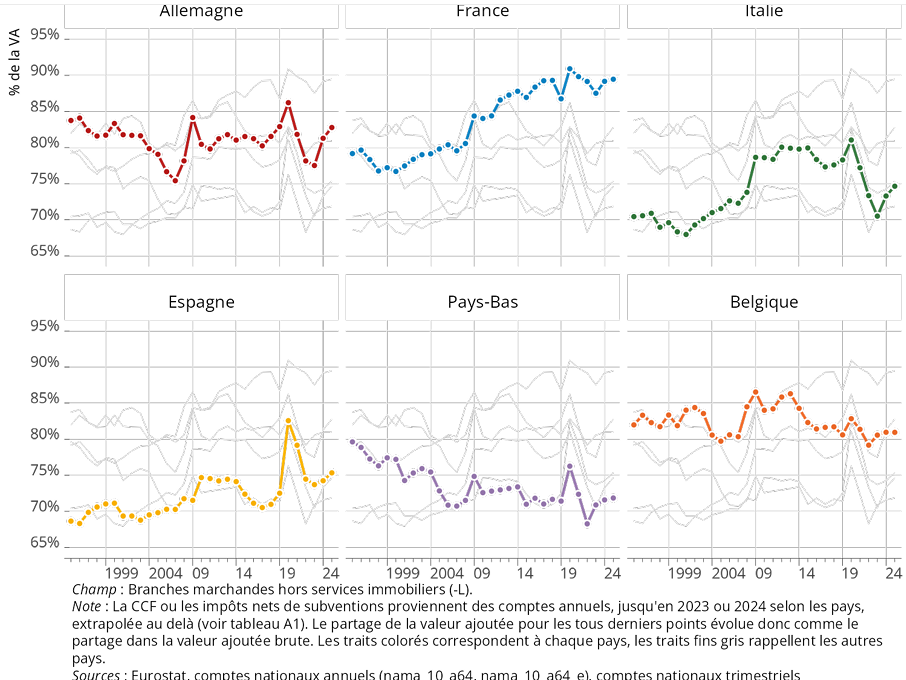
Au début des années 2000, deux pays se distinguaient des autres (l’Espagne et l’Italie) par une part des salaires plus faibles. L’écart avec l’Allemagne atteignait alors plus de 15 points. En généralisant l’approche aux pays de l’Union Européenne, on peut en partie confirmer cette hypothèse (graphique suivant). Les pays qui ont connu un développement rapide, et donc des niveaux d’investissement élevés, on eu des parts des salaires basses (La Bulgarie, la Tchéquie, la Grèce par exemple). Mais ce n’est pas une observation systématique : certains pays moins développés ont eu par le passé une part très élevée des salaires dans la valeur ajouté, témoignant peut être de modes de formation des salaires et d’inflation particulier et hérités du passé. Cependant, comme le suggèrent la position singulière de quelques petits pays, parmi lesquels l’Irlande, le Luxembourg, Malte, Chypre ou les Pays-Bas dans une certaine mesure, c’est peut être du côté du déplacement de la base imposable des profits (optimisation fiscale), des prix de transferts et d’une position très particulière dans la chaîne de valeur qu’il faut aller chercher l’explication de très faibles parts des salaires dans la valeur ajoutée.
Part des rémunérations salariales dans la VA nette 1995 et 2025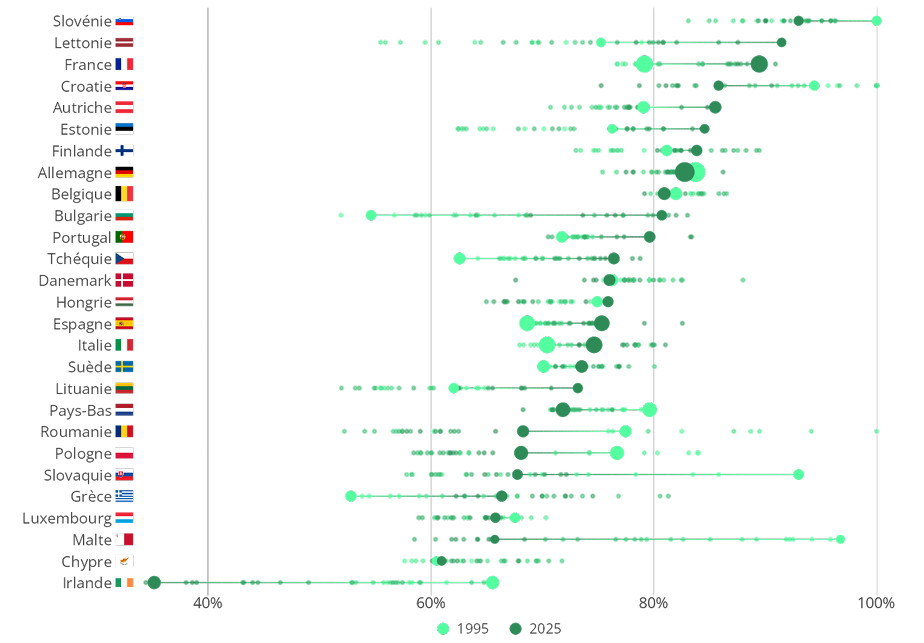
3/ Rendement financier du capital productif : la France au plus bas
La construction d’un taux de rendement financier du capital est sans doute assez fragile parce qu’il faut ajouter à l’évaluation du partage de la valeur ajoutée une estimation des impôts payés (notamment l’impôt sur les sociétés – IS) et une évaluation du stock de capital En utilisant les données de stock de capital productif, le diagnostic présenté sur le premier graphique est confirmé par le graphique suivant. Peu de pays diffusent des données sur le profit par rapport au stock de capital physique, excepté la France.
Le choix du champ est assez important pour conserver une cohérence entre numérateur et le dénominateur. Pour le champ hors immobilier, le profit net et le stock de capital excluent toutes les activités immobilières parce que dans la plupart des pays (Allemagne, France, Italie) seule la branche immobilière détient des actifs de type logement (𝑁 111𝑁 dans la nomenclature de la NACE rev. 2). Dans quelques pays, une part minoritaire de la valeur du stock de logements est détenue par d’autres branches : F, K, O, Q, R, S en Espagne (15%) ou en Belgique (0,5%) ; K au Pays-Bas (5%) que la branche services immobiliers – ce qui suggère que la séparation branche/secteur n’est pas complètement assurée ou a été interprétée assez librement.
La France occupe une position singulière avec un rendement du capital productif particulièrement faible et décroissant depuis le début des années 2000 alors qu’il est constant dans beaucoup de pays ou même croissant comme aux Pays-Bas. Les politiques de l’offre successives, depuis le choc fiscal de Nicolas Sarkozy, le pacte pour la croissance, la compétitivité et l’emploi de François Hollande en 2012 ou encore les politiques d’attractivité, en particulier fiscales, engagées par Emmanuel Macron depuis 2017 n’ont apparemment pas changé grand chose à cette dégradation continue. Tout au plus, on peut y associer la relative stabilisation du taux de rendement net en France (graphique suivant) à partir de 2017.
Une explication possible de la dégradation du rendement du capital productif est à chercher du côté de son accroissement aux Pays-Bas – malgré un poids de l’IS de plus en plus lourd dans ce pays – sous l’effet du déplacement de la base fiscale à l’intérieur de l’Europe ou encore d’un effet particulier de la fiscalité immobilière.
Rendement du capital productif (avant et après l’mpôt sur les sociétés)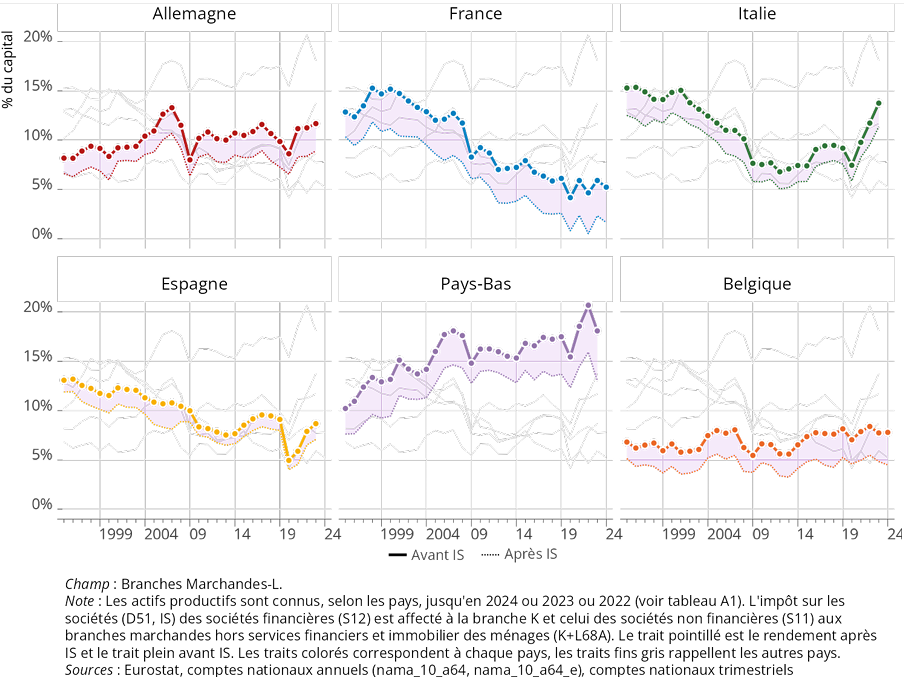
X – RENTABILITÉ ET EFFET DE LEVIER DES SNF EN EUROPE
Jusqu’à présent les ratios étaient calculés à partir des comptes courants. Ils concernaient des flux. Ici on met au dénominateur des éléments des comptes de patrimoine (équivalent du bilan d’une entreprise) pour calculer des taux de rentabilité au lieu des taux de marge. C’est aussi une manière d’étudier la financiarisation.
1/ Les taux de rentabilité des SNF
La rentabilité des entreprises, en rapportant une mesure de résultats à des moyens engagés pour les obtenir, est une mesure de leur efficacité. Pour les apporteurs de capitaux, c’est un critère de placement et, pour les entreprises, un indicateur qui leur permet de se situer par rapport à leurs concurrents. Les comparaisons internationales en la matière sont délicates à réaliser mais elles peuvent être tentées à partir des données de la comptabilité nationale, celles-ci étant, au moins partiellement, harmonisées. La rentabilité fournit une mesure de l’efficacité du système productif national et de son attrait pour les investisseurs internationaux. De même qu’en comptabilité d’entreprise, on peut distinguer :
- la rentabilité économique, qui rapporte le résultat d’exploitation après impôts, le plus souvent net de la consommation de capital fixe, au capital non financier, composé du capital productif fixe et du besoin en fond de roulement. On peut aussi rapporter le numérateur aux capitaux propres et aux dettes financières de l’entreprise (voir formule suivante). La rentabilité économique reflète la performance économique de l’entreprise dans l’utilisation de l’ensemble de son capital « employé », , indépendamment des modes de financement adoptés ;
- la rentabilité financière, qui rapporte aux fonds propres le profit à la disposition des actionnaires après paiement des impôts et des intérêts. La rentabilité financière est celle qui est prise en compte par les investisseurs pour sélectionner leurs acquisitions de parts de capital.
Les rentabilités économiques et financières sont données par les formules suivantes :

Le profit en comptabilité nationale diffère du profit en comptabilité d’entreprise parce qu’il exclut les plus et moins-values, latentes ou réalisées, lesquelles ne sont pas considérées comme un revenu. En revanche, les impôts sur les plus-values ou, inversement, la diminution de l’impôt, liée à la réalisation de moins-values, sont bien pris en compte. Peu importe à ce stade que le profit soit distribué sous forme de dividendes ou réinvesti au sein de l’entreprise, augmentant de ce fait la valeur de la firme. Les capitaux propres sont mesurés de manière très classique comme la différence entre les actifs et les dettes, mais cette mesure est affectée par le mode de valorisation retenu en comptabilité nationale, à savoir la valorisation des actifs et des passifs en valeur de marché, à l’exception des dépôts et crédits comptabilisés en valeur nominale. La « valeur de marché » est parfois obtenue de manière très conventionnelle, ce qui n’est pas sans influence sur les résultats.
a) Une première approche des ratios de rentabilité
L’examen de la rentabilité calculée pour plusieurs pays à partir des données de la comptabilité nationale permet, plus spécifiquement, de comparer les éléments du contexte macroéconomique déterminants pour la rentabilité (niveau de l’inflation, des taux d’intérêt et des taux d’imposition) et les variables sur lesquelles les entreprises peuvent agir pour s’adapter à ce contexte (répartition entre salaires et profits, taux d’endettement). Les données de comptabilité nationale se prêtent tout particulièrement aux comparaisons internationales puisqu’elles sont en principe harmonisées sous l’égide de règlements communs (Système des comptes nationaux 2008 au plan mondial et Système européen de comptes 2010 au plan européen). Il est toutefois recommandé de rester prudent pour les comparaisons en niveau, car la mise en œuvre des mêmes normes peut se faire sur la base de conventions différentes entre les pays.
Eurostat publie sur son site deux taux de rentabilité qui ne sont pas exactement ceux ainsi définis. Seuls, les comptes de patrimoine financier sont disponibles sur ce site. On ne dispose donc pas du total des actifs, et notamment les actifs fixes non financiers.
- Taux de rendement net, après impôt, des fonds propres des entreprises non-financières: (B4N-D5PAY)/(AF5, passifs – actifs)*100Le rendement brut avant impôt des capitaux employés par les sociétés non financières est défini comme l’excédent brut d’exploitation (code SEC 2010 : B2G_B3G) divisé par les principaux passifs financiers. Ces derniers comprennent les liquidités et les dépôts (AF2), les titres de créance (AF3), les prêts (AF4) et les actions/actions/parts de fonds d’investissement (AF5)
- Taux de rendement net, après impôt, des fonds propres des entreprises non-financières: (B4N-D5PAY)/(AF5, passifs – actifs) *100Le taux de rendement net, après impôt, des fonds propres des entreprises non-financières est défini comme le revenu d’entreprise net (code SEC 2010: B4N) moins les impôts courants sur le revenu et le patrimoine (D5PAY) divisé par les actions et parts de fonds d’investissement (AF5) au passif.
S’agissant du ratio de rentabilité financière (Rendement net des capitaux propres, après impôts), il est aussi l’un des plus faibles en France (10% en 2020). Mais il est plus faible dans les pays déjà cités et même au Royaume-Uni. En revanche, contrairement au taux de marge, il est beaucoup plus élevé en Allemagne (ré-estimé) : 47,1%. En Italie, le Rendement net des capitaux propres, après impôts est assez proche du ratio français (10,4%) alors que le taux de marge est plus élevé. Entre 2011 et 2020, ce ratio diminue de -43% en France, de nouveau plus que dans la zone Euro (-31%) ou dans l’UE (-35%).
Rendement net des capitaux propres, après impôts, des sociétés non financières (SNF) en %
Rendement net des capitaux propres, après impôts, des sociétés non financières (SNF) en %
b) Endettement et rentabilité
Tableau 36 SNF ratio financier et levier EurostatN
On définit d’abord le taux de rentabilité financière nette comme le rapport du revenu net d’exploitation (B4N) à la disposition des actionnaires après paiement des impôts et des intérêts nets rapporté au fonds propres nets (Actions et parts de fonds d’investissement; passifs – actifs). On retrouve l’écart du taux de marge entre la France et l’UE (respectivement 9,4% contre 14;8% en 2020). En revanche, à taux de marge assez proche, le taux de rentabilité serait ici aussi plus élevé en Allemagne qu’en France à moins d’un nouveau souci de comparabilité entre les deux pays.
Taux de rentabilité net des sociétés non financières (SNF) en %
À partir des données d’Eurostat, on calcule ici la rentabilité économique nette: elle rapporte le résultat d’entreprise net (B4N dan le SEC 2010) , moins les impôts courants sur le revenu et le patrimoine, au capital financier nette. Celui-ci est la somme des titres de créance, crédits et actions et parts de fonds d’investissement; (passifs – actifs).
Ce ratio varie selon les pays. Il est très élevé en Allemagne et dans une moindre mesure en Pologne, aux Pays-Bas et en Belgique. Il est faible en France, Italie (re-estimé), Portugal, Grèce, Suède, Royaume-Uni.
Rentabilité économique nette des capitaux employés des sociétés non financières (SNF) en %
Puis on calcule le taux d’intérêt nominaux versés net des intérêts reçus sur les crédits et titres de créance nettes des SNF. Il rapporte les intérêts versés moins reçus aux stocks (engagements) de titres de créances et de crédit (au passif – actif) du compte de patrimoine financier. Ce taux devient inférieur à 1% en 2020 dans la plupart des pays. Il est même négatif en Allemagne (où les intérêts reçus sont supérieurs aux intérêts versés), et proche de 0 aux Pays-Bas. Dans la zone Euro, il est de 0,5% et de 0,5% en France. Il a beaucoup diminué depuis 2011 du fait de la baisse des taux d’intérêt sur les marchés financiers et monétaires : -62% dans la zone Euro, -68% en France.
Mais il convient ensuite de calculer le taux d’intérêt réel en retranchant au taux nominal le taux d’inflation. Compte tenu de celle-ci, les taux d’intérêt nominaux sont négatifs dans la plupart des pays durant la seconde partie de la décennie 2010.
Taux d’intérêt nets nominaux sur les crédits et titres de créance des sociétés non financières (SNF) en %
Taux d’inflation du PIB en %
Taux d’intérêt nets réels sur les crédits et titres de créance des sociétés non financières (SNF) en %
1/ L’effet de levier est mesuré ici par la différence entre le taux de rentabilité financière net et le taux de rentabilité économique net. Si la rentabilité économique nette est supérieure au coût net de la dette, ceci induit un effet de levier positif d’intensité variable et donc un taux de rentabilité financière supérieur au taux de rentabilité économique. Pour le calcul de l’effet de levier, on a tenu compte de l’inflation (taux d intérêt réel). Ce taux est la différence entre le taux d’intérêt nominal net (rapport des intérêts versés moins les intérêts reçus aux dettes nettes) et le taux d’inflation.
L’effet de levier est le produit de deux facteurs :
- d’une part, la différence entre la rentabilité économique et le coût réel apparent de la dette (le « levier d’exploitation »),
- d’autre part, le levier ou rapport des dettes aux fonds propres (le « levier financier »).
L’effet de levier est positif si la rentabilité économique nette est supérieure au coût réel apparent de la dette. Dans ce cas, les entreprises ont intérêt à financer leurs investissements en s’endettant.
L’effet de levier désigne l’utilisation de l’endettement pour augmenter la capacité d’investissement d’une entreprise, d’un organisme financier ou d’un particulier et l’impact de cette utilisation sur la rentabilité des capitaux propres investis. L’effet de levier augmente la rentabilité des capitaux propres tant que le coût de l’endettement est inférieur à l’augmentation des bénéfices obtenus grâce à l’endettement. Dans le cas inverse il devient négatif.
2/ Le levier financier est défini comme le rapport de la dette nette aux fonds propres nets. Son évolution conditionne celle de la rentabilité financière. En France, le levier financier n’est pas vraiment plus élevé que dans les autres pays : les dettes nettes représentent 112,7% des fonds propres en France en 2020 contre 106,5% dans la zone Euro (226,2% en Allemagne et 148,3% en Belgique mais moins de 65% dans certains pays scandinaves et au Royaume-Uni). Mais il augmente en France entre 2011 et 2020 (+17,6%) contre -20% dans la zone Euro.
L’endettement procure un effet démultiplicateur pour les actionnaires lié au fait qu’ils n’apportent qu’une partie des sommes sur lesquelles porte un investissement. Cet effet est d’autant plus important que le taux d’intérêt auquel est souscrit l’emprunt est faible et que la rentabilité économique de l’investissement est importante.
Effet de levier des sociétés non financières (SNF) en %
Levier d’exploitation (rentabilité économique – taux d’intérêt réel) des sociétés non financières (SNF) en %
Levier financier : rapport des dettes aux fonds propres des sociétés non financières (SNF) (en %)
L’effet de levier devrait être d’autant plus élevé que les entreprises sont endettées par rapport à leur fonds propres. C’est le cas de l’Allemagne, l’Autriche et la Belgique en 2020. En revanche, le Danemark, la Suède, la Finlande et le Royaume-Uni, ont des niveaux d’endettement faible et des effets de leviers faibles. Mais on trouve des pays qui ne rentrent pas dans ces deux catégories. En France, Italie, Grèce et au Portugal, le niveau d’endettement est assez élevé malgré un effet de levier faible. À l’inverse, les SNF de la Pologne, voire des Pays-Bas, ont un niveau d’endettement faible malgré un effet de levier important.
Plus les entreprises s’endettent, plus elles sont vulnérables à une baisse inattendue de la rentabilité économique. Lorsque celle-ci devient inférieure au coût réel de la dette nette, l’effet de levier devient négatif et la rentabilité financière inférieure à la rentabilité économique.
En 2020, les prêts garantis par l’État en France et leur équivalent dans les autres pays d’Europe échappent un peu au mécanisme décrit ici de l’effet de levier. Il fallait d’abord maintenir à flot la trésorerie des entreprises. Dans plusieurs pays (France, Espagne, Belgique, Italie), les taux d’endettement ont augmenté sans que l’effet de levier progresse du fait de la baisse du taux de rentabilité économique.
Effet de levier, levier d’exploitation et taux d’endettement des sociétés non financières (SNF) en 2020 en %
Michel Braibant